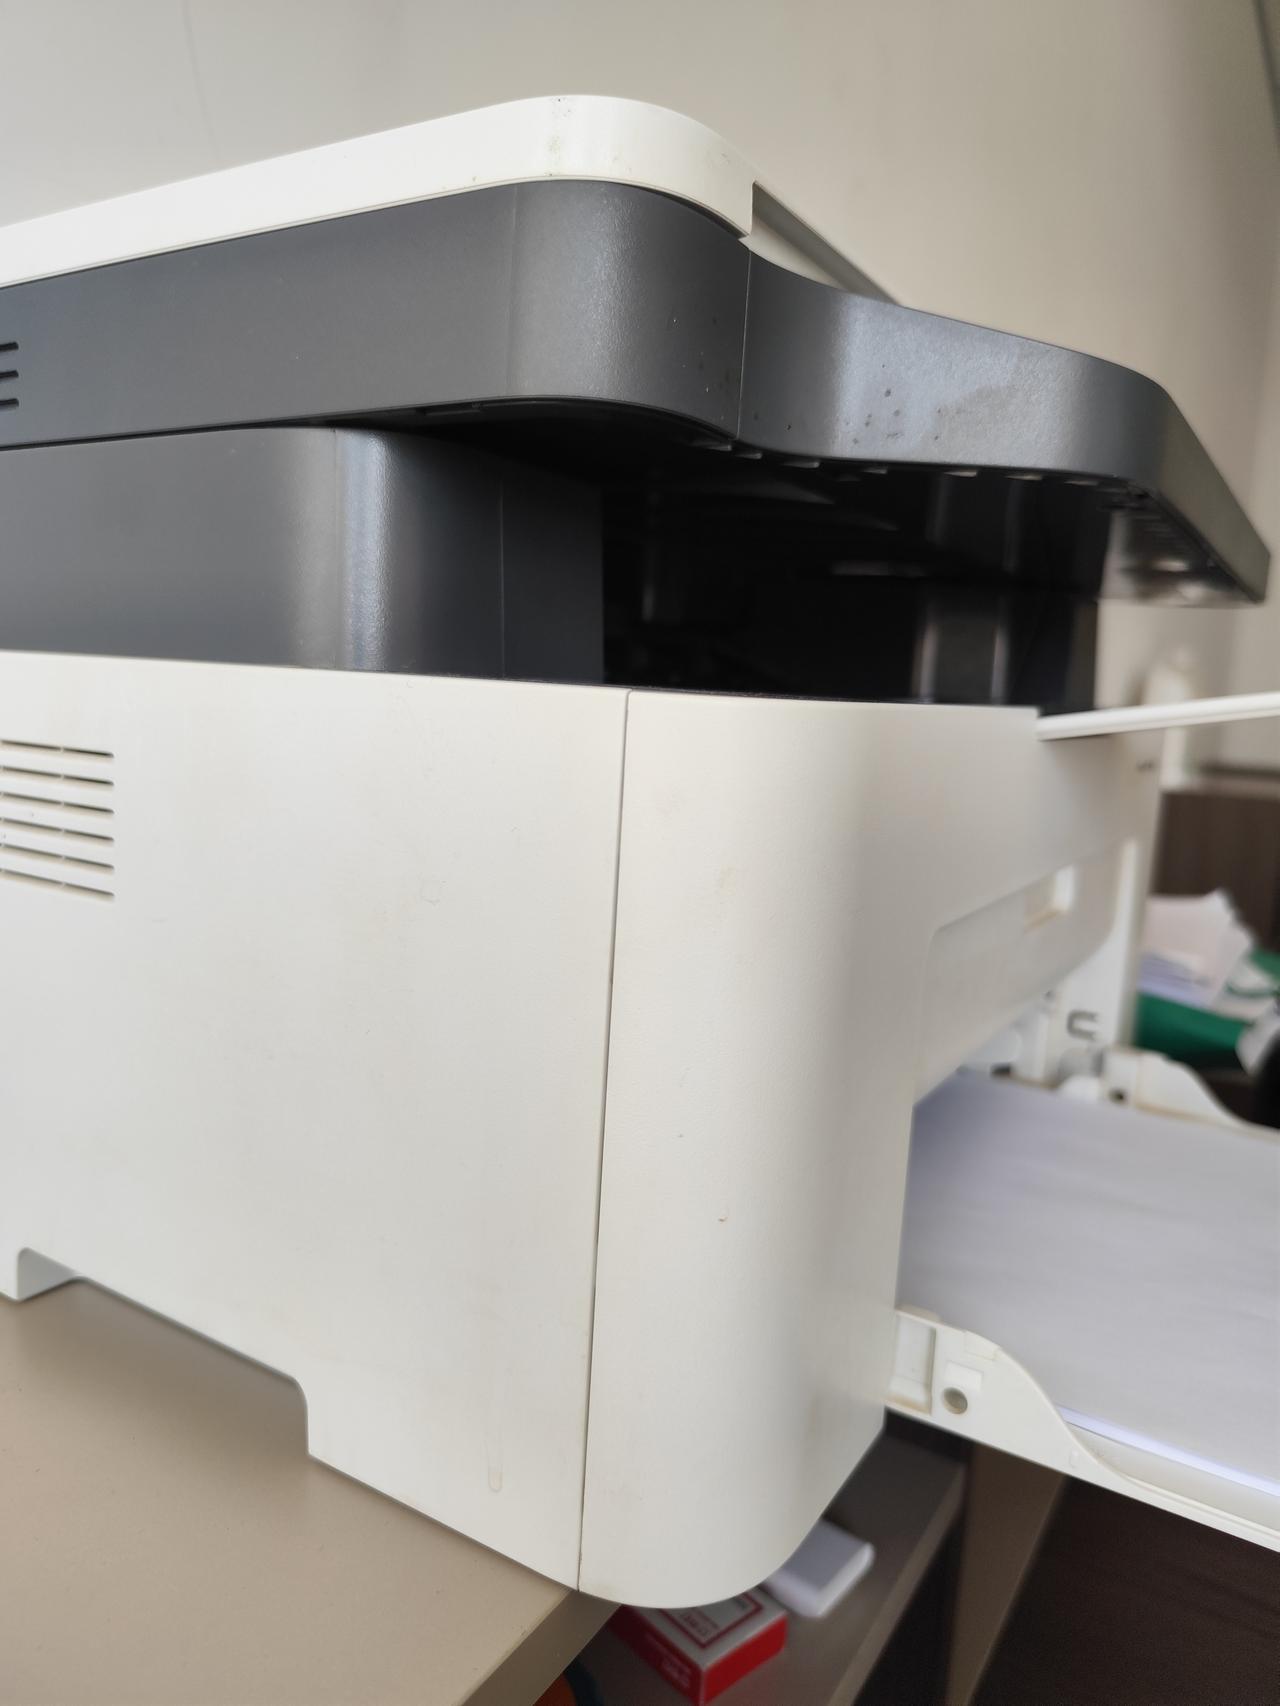
那天工地上回来的同事问我:“这台1000块的打印机算固定资产吗?”
我差点脱口而出:“2000以下不进固定资产。”
话到嘴边又咽回去了——之前我就因为这个知识点,自己打过自己的脸。
刚做会计那会儿,公司买台2000多的打印机,拿着发票纠结很久。问了不少人,说法五花八门:有人说2000以下直接进费用,有人坚持2000以上必须入固定资产。
后来翻政策才弄懂:固定资产的核心判定,看的是持有目的、使用寿命能不能超过一年,金额从来不是硬性门槛。
那天一瞬间,老印象又差点跑出来。
为啥脑子里牢牢记住2000这个数?上学课本里确实写过。但那是早已废止的旧《企业会计制度》口径:不属于生产经营主要设备的物品,单位价值2000元以上、使用年限超过2年,才确认为固定资产。
现行《企业会计准则》、《小企业会计准则》,早就取消了这个2000元的金额红线。判定就两条:为经营管理持有,使用寿命超过一个会计年度。
就像工地这台千元打印机,这个项目用完,下个工地还能接着流转使用,使用周期明显超一年,会计上就满足固定资产的定义,可以入固定资产核算。
现在很多企业设置2000元的线,仅仅是内部简化管理的标准,不是准则强制要求。
不是我课本记错了,是那时课本上的口径已经过时了。
做财务久了深有体会:最容易踩的坑,就是把早年学的旧规定,当成现在还在执行的政策,还理直气壮跟别人争辩。
你们有没有遇到过这种,课本老知识和现行准则“打架”的情况?
⚠️免责声明:内容仅为实务交流科普,不构成个性化账务指导。各企业可按自身内部制度结合准则判断,做账以企业实际情况为准。
会计实务 固定资产