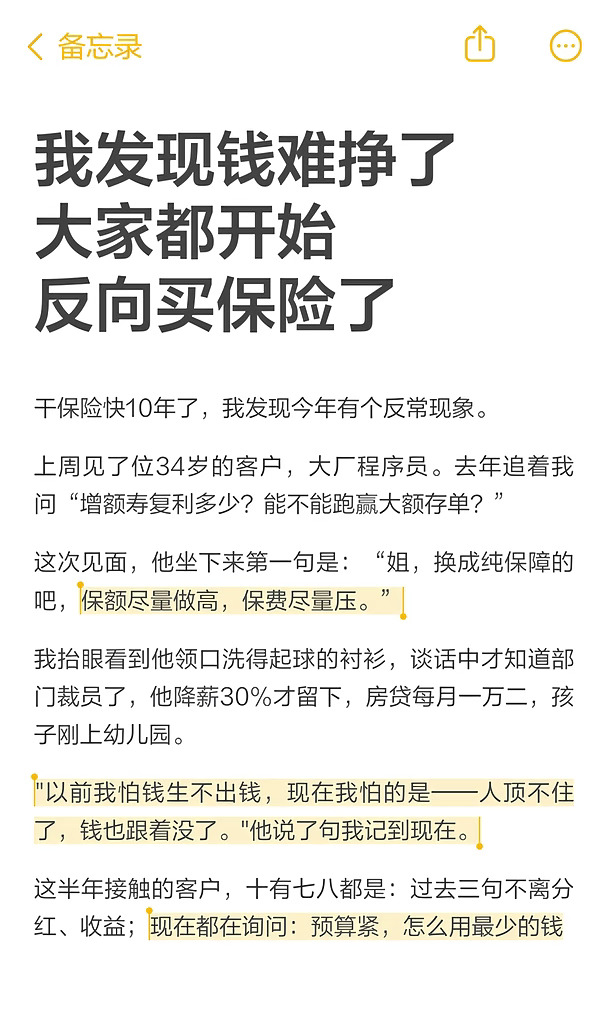
干保险10年,今年有个反常现象
上周见个34岁码农,去年还追着问增额寿,今年就说:"换纯保障,保额做高,保费压低。"
谈话中才知道部门裁员了,他降薪30%才留下,房贷每月一万二,孩子刚上幼儿园。
"以前我怕钱生不出钱,现在我怕的是——人顶不住了,钱也跟着没了。"
这半年接触的客户,大都这样:
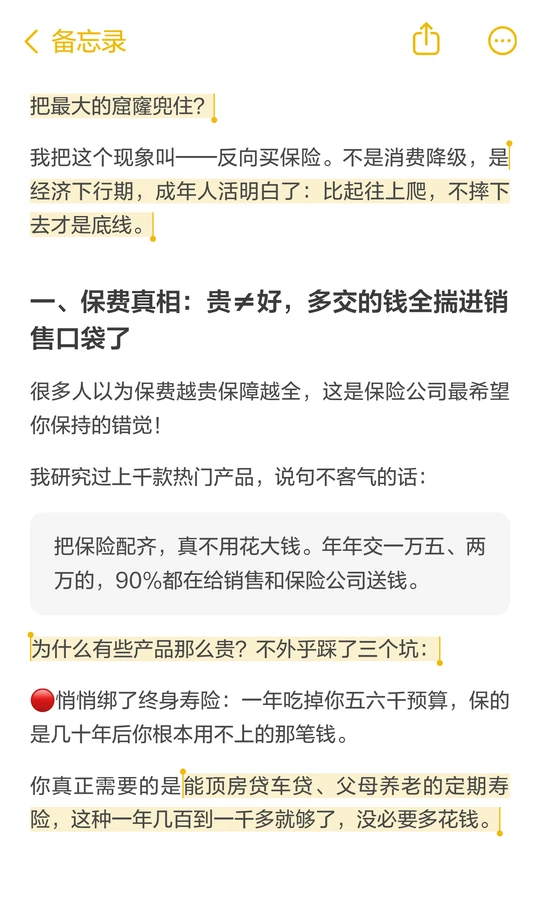
不问分红收益,都在问:预算紧怎么用最少的钱把最大的窟窿兜住?
一、保费贵≠好,多交的钱全揣进销售口袋了
年年交一万五两万,90%在给销售送钱
别踩三个坑:
🔴绑终身寿险,一年吃掉五六千
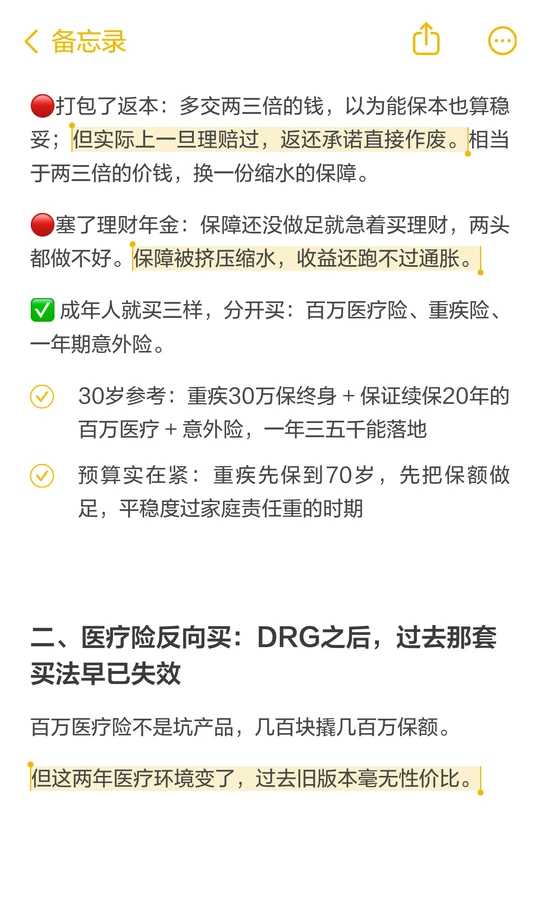
🔴返本,理赔过作废
🔴塞年金,两头做不好
✅重疾30万保终身+百万医疗+意外险;预算紧先保到70岁
二、医疗险反向买:DRG之后,老买法已失效
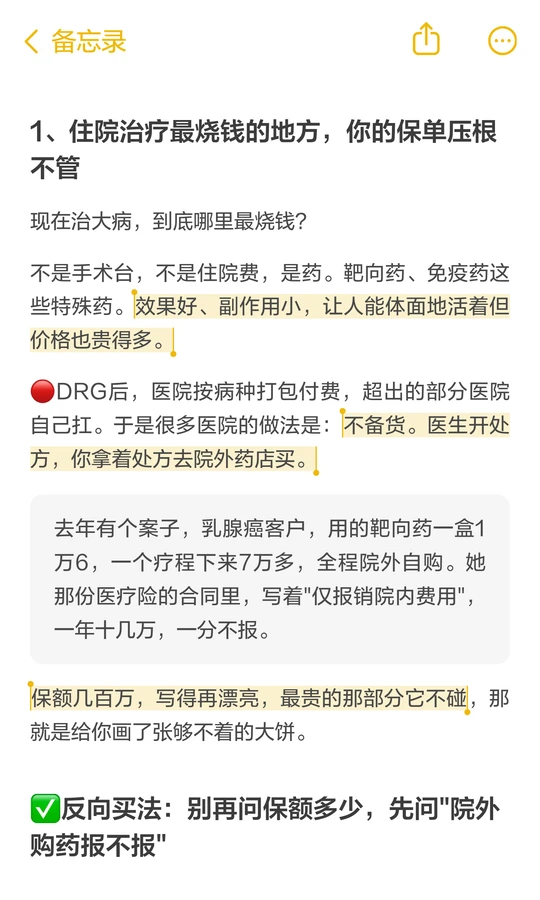
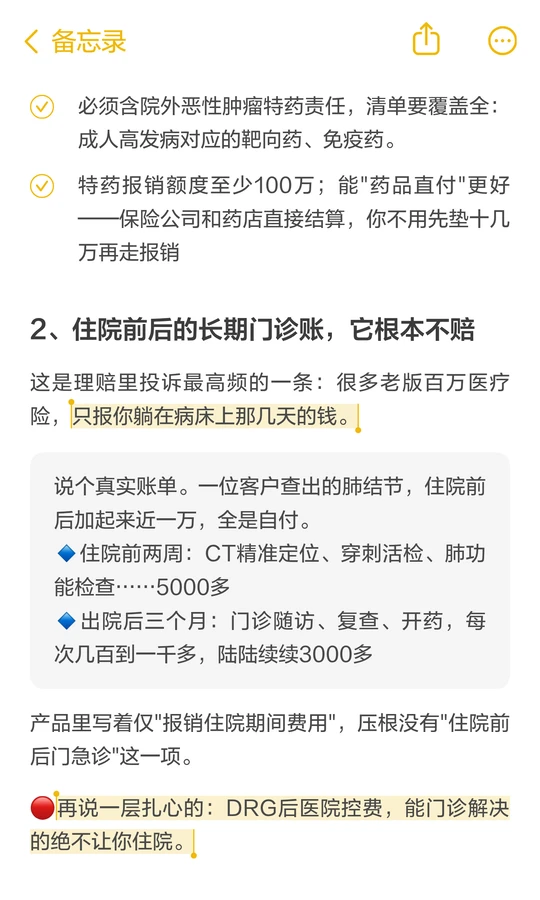
1、住院治疗最烧钱的地方,你的保单压根不管
DRG后医保按病种付费,超支医院自己扛,所以医院开不出贵价药,得去院外自己买
但老版本医疗险只报院内,外购药一分不报
最贵的它不碰,保额再漂亮也是够不着的大饼
2、住院前后的长期门诊账,它根本不赔
DRG后医院控费,能门诊解决的绝不让你住院
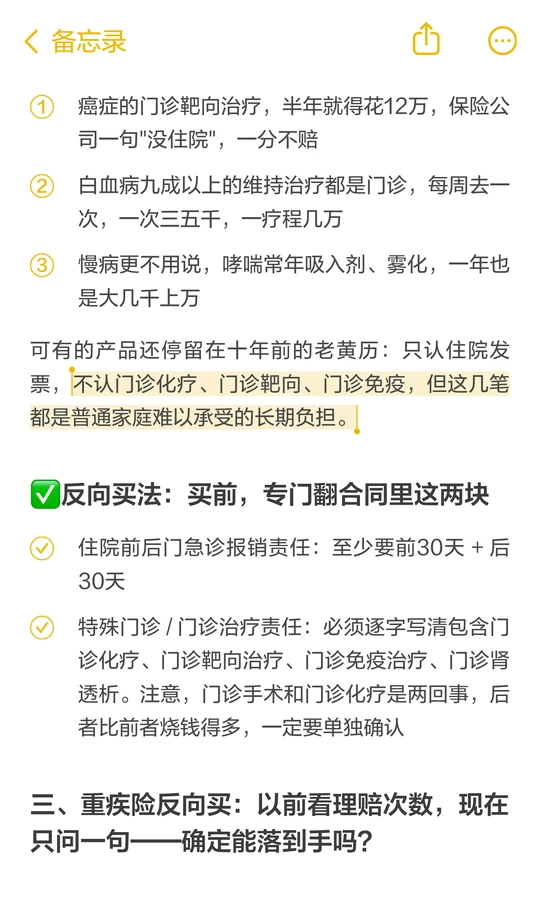
比如癌症的门诊靶向治疗,半年就得花12万,保险公司一句"没住院",一分不赔
如果保险不认那,这笔钱就是普通家庭难以承受的长期负担
✅反向买:别问保额,先问
①院外购药报不报?含院外特药责任,额度≥100万
②住院前后门急诊报不报?前30+后30天,含门诊化疗、靶向
三、重疾险反向买:以前看次数,现在只问——确定能落到手吗?
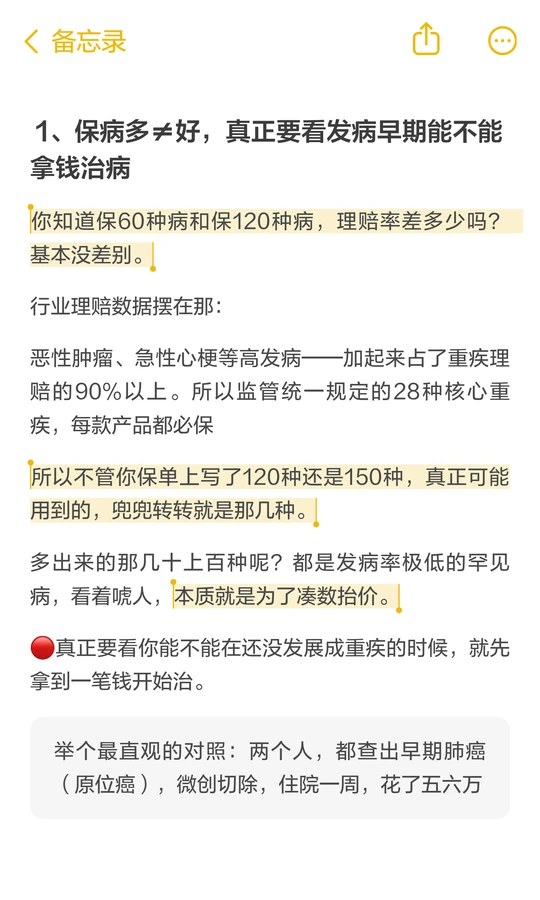
1、保病多≠好,真正要看发病早期能不能拿钱治病
保60种和120种,理赔率没差别——高发的占了理赔90%以上,多出来的都是凑数抬价
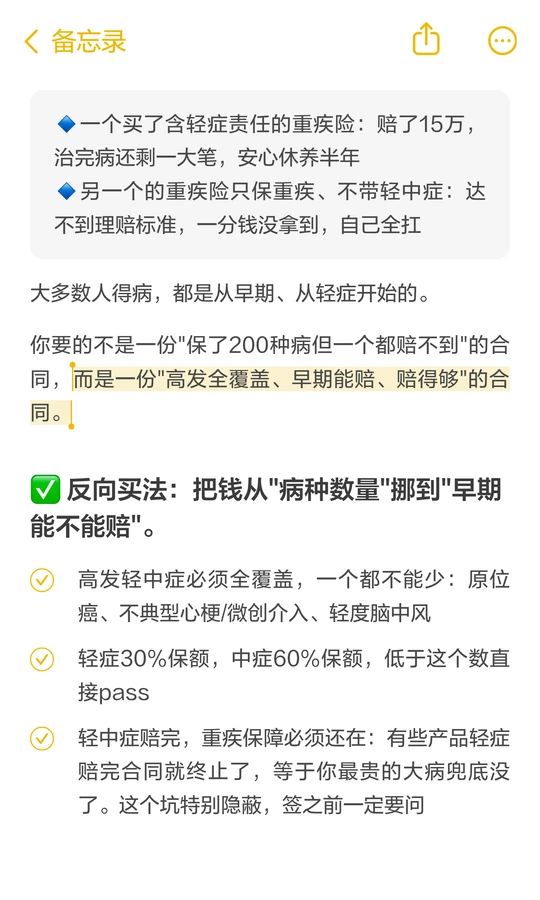
关键看没发展成重疾时能不能先拿到钱,尽早治病
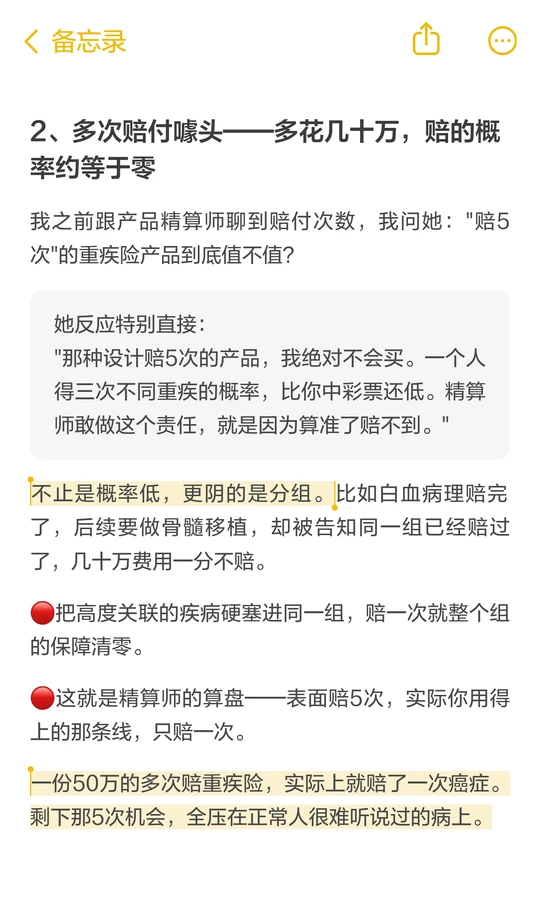
2、多次赔付噱头——多花几十万,赔的概率约等于零
不止是概率低,更阴的是分组。比如白血病理赔完了,后续要做骨髓移植,却被告知同一组已经赔过了,几十万费用一分不赔。
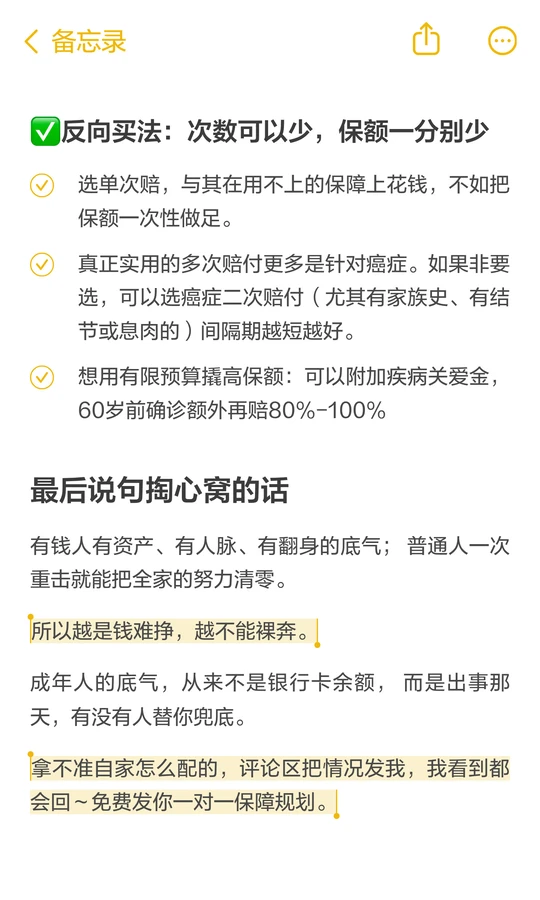
✅反向买:高发轻中症全覆盖,轻症30%、中症60%
赔付次数可少,但保额一分别少
越是钱难挣,越不能裸奔
成年人的底气,不是银行卡余额,而是万一出事还有人帮你兜底
#重疾险 #医疗howto #保险 #保险避坑 #保险的作用 #百万医疗险 #成人保险 #百万医疗 #捂紧钱袋子#保险理赔
*具体费率及保单金额以实际为准/"癌"指"恶性肿瘤-重度"
服务来源于润安国际保险经纪有限公司
服务网址https://www.luotuobaoxian.com