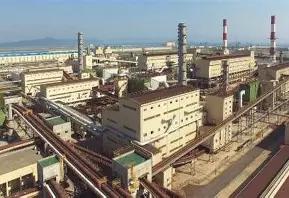
越南终于把中企从太原钢铁厂挤走了,反倒拿了1200多万,表面上像是本土资本的胜局,实际上却撕掉了越南重工业最后一块遮羞布。一连串合资项目的崩盘,绝非“钢铁行业不好做”这几个字能搪塞过去的。中方带着美元从容撤出,甩下的会是一个填不满的窟窿。
先把这件事捋清楚。太原钢铁厂是越南重工业的门面工程,中资进场的时候,双方都把这个项目当成样板来摆的。结果项目停摆十几年,最终以中资承包商向越方赔付1268万美元收场。
与此同时,越南西北部的老街钢铁厂,同样是中越合资,同样以亏损烂尾告终。两个项目,两次破裂,时间线一拉,根本不像是偶然。
外界现在流行的解释是“钢铁夕阳产业、成本高利润低”,这话没错,但只说对了皮毛。真正值得琢磨的不是钢铁行不行,而是为什么偏偏是在越南、偏偏是合资模式、偏偏一而再地崩在同一道坎上。
这里有一个多数人没细想的地方。中资在越南的这类重工业合作,从一开始就面临一个结构性的困局:越南要的是技术和资金,但不打算真正分出控制权;中资要的是市场和利润,但很难绕开越方在政策、土地、审批上的层层设卡。
两边的算盘根本就没对齐过,合资协议签得再漂亮,执行层面早晚得磨出血来。太原钢铁厂停摆十几年,这十几年不是没人管,是双方都在耗,都在等对方先低头。
而这笔1268万美元赔偿背后的逻辑。越南方面拿到了赔偿,账面上是赢了,但这笔钱说白了是个分手费,买断的是中资继续待下去的资格。
中资走了之后,太原钢铁厂靠什么运转下去?本土技术储备、管理能力、后续资金,这几件事越南方面一件都没答好过。赢了一局,但接下来的棋怎么下,其实比拿到那1268万难多了。
越南重工业现在面对的就是这道考题。两次合资破裂不是终点,是一个很清晰的信号:越南在重工业领域的短板,靠驱逐合作方是补不上的。
真正要命的地方在于,越南钢铁业缺的从来不是“一座钢厂”,而是把矿石变成高附加值产品的那一整套东西。热轧卷是钢铁产业链里承上启下的关键产品,下游的镀锌板、钢管、家电用钢全指着它。
越南本土的热轧卷年产能满打满算也就700万到800万吨,可市场需求常年挂在1000万吨以上,缺口只能靠进口来填。2024年越南进口了大约1771万吨钢铁,其中67.3%来自中国,热轧卷这一项中国产品的占比更是冲到了七成。
换句话说,越南把中企从太原钢铁厂挤走的同时,自己下游制造业的喉咙依然卡在同一个供应方手里。这就像把厨子赶出了厨房,然后接着点外卖,账单还越拉越长。
技术层面的账更经不起细看。越南最大的钢铁企业之一和发集团,它在广义省的榕桔钢厂被当成“国产化标杆”来宣传,可高炉炼铁和转炉炼钢的总承包方是中冶南方,核心设备、自动炼钢系统、干法除尘技术用的都是中国标准和中国知识产权。
越南媒体自己都承认,钢铁加工设备几乎全靠进口,本土能提供配套的供应商屈指可数。太原钢铁厂这出戏演到今天,越南方面拿到的是一张赔偿支票,丢掉的却是一个把整套工业能力沉淀下来的窗口期。
还有一层更微妙的矛盾。越南一边在热轧卷上离不开中国供应,一边又在2025年7月对中国热轧卷正式开征23.10%到27.83%的反倾销税,期限5年。
加税的逻辑是保护本土钢厂,可本土钢厂的高炉是谁建的、设备是谁装的、技术标准是谁的,这条链条一拉出来,保护来保护去,保护的还是那条自己没能完全消化的产业链。
把中企从合资厂里挤出去,不等于把中国技术从越南钢铁业的骨头里剔出去。
中资拿着赔偿金走人,损失可控,甚至可以说是用一笔不算太大的代价从一个泥潭里抽了身。而越南那边,停摆超过十年的厂房和设备不会因为合同终止就自动焕新,后续重启需要的资金、技术和管理团队也不会因为“本土资本赢了”就从天上掉下来。
太原钢铁厂的老设备在风吹雨打里又添了几年锈,热轧卷的进口账单每个月照常送到,这笔账比1268万美元的分手费难算得多。
越南想用一次“本土胜利”来证明自己能把重工业的架子撑起来,可架子底下的地基——技术、设备、供应链、管理经验——没有一样是靠挤走合作方就能变出来的。分手费拿得爽快,接下来那个要自己填的坑,才是真正的考题。