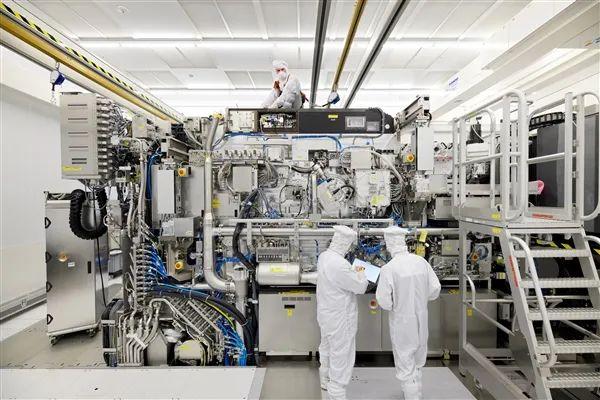
封锁反噬来得太快?国产EUV光源国产化率达90%,ASML供应链也遇到稀土考验
老话说,越想把别人的路堵死,越可能逼着对方另修一条路。
ASML这些年靠EUV光刻机占据优势,美国又不断收紧对华出口限制,本意是拉开技术差距,可中国的国产替代并没有停下来。
EUV是7纳米及以下先进制程的重要设备之一,ASML长期占据整机优势。
10月14日,上海第二十六届中国国际工业博览会上,朗道燧岩公开展示EUV光源系统样机,现场介绍称国产化率达到90%。
这里得把话说准:90%说的是这套光源样机的国产化程度,不等于整台EUV光刻机已经国产,更不代表先进芯片已经能大规模量产。
样机走的是LPP路线,用高功率激光轰击锡滴形成等离子体,产生13.5纳米极紫外光,可用于芯片曝光测试。
光源好比光刻机的心脏,功率够不够、输出稳不稳,直接影响整机能否持续工作。
相关报道估计,距离量产仍有3至5年,长时间运行的稳定性和输出功率都是硬关卡。
我看这次真正值得关注的,不是“中国已经有了EUV光刻机”,而是核心光源开始从研发样机走向工程验证。
高端设备拼的不是某个零件能不能点亮,而是整套系统能否稳定运行、良率能否达标、成本能否接受。
把90%国产化率直接说成全面突破,容易把进展吹过头;把它当成没用的展示,也低估了长期研发的意义。
在EUV成熟之前,国内还有现实路线可走。
已有的DUV设备可以通过多重曝光和工艺优化继续推进制程,只是工序更多、良率控制更难、制造成本也会增加。
纳米压印则试着换一条思路,用模板把纳米图形复制到材料表面,未来有机会降低部分设备和制造成本,但模板寿命、缺陷控制和量产良率仍是难题。
我的判断是,中国没必要把赌注全压在单一路线上:EUV攻核心,DUV顶住现实需求,纳米压印探索新办法,几条路并行,才更有机会降低对单一供应商的依赖。
值得琢磨的是,10月14日,ASML首席财务官罗杰·达森公开反对美国国会拟议的MATCH Act,担心进一步限制对华销售DUV设备会适得其反,反而加快中国研发竞争性技术。
我不认为这是ASML突然改变立场,更像一家企业在计算长期账:眼前少卖几台设备,可能换来一个未来不再需要买设备的竞争对手。
出口管制能拖慢对手,却也可能给对手提供更强的自研动力。
供应链上的另一幕也很说明问题,欧盟第21轮对俄制裁把14家中国内地和香港企业列入限制名单后,中国商务部于7月24日将14家欧盟实体列入出口管制管控名单,德国辛德豪瑟材料有限公司就在其中;中方措施针对相关两用物项出口。
这家公司从事精密制造、先进涂层和相关材料业务,被报道指处在ASML供应链中,依赖中国稀土及关键材料,供应受阻可能让经营在数月内陷入困境。
彭博社称,欧盟正与中方磋商,考虑取消对一家中国企业的限制,以争取缓和辛德豪瑟面临的压力。
这不是一句“稀土卡住荷兰”就能概括的事,真正暴露出来的是:先进设备背后还有材料、涂层、精密加工等一长串环节,任何一处受阻,都可能传导到整条产业链。
ASML的实力也不能低估。公司公布的2026年第三季度业绩显示,净销售额约117亿欧元,新售光刻系统113台,高于第二季度的86台。
这些数字说明,它依然是强势的设备供应商,国产EUV光源距离真正商用还有路要走。
可我认为,变化已经发生在竞争逻辑上:过去中国更担心买不到设备,如今ASML也开始担心限制过头,会不会把客户推成对手;欧洲想用设备优势施压,也得盘算关键材料供应是否经得起反制。
未来3至5年,中国EUV光源能走多远,现在下结论还早。
能确定的是,技术封锁不是一堵永远不会倒的墙。
短期限制会带来成本和时间压力,长期较量比的却是谁能补齐供应链、把研发成果变成可靠的工业产品。
真正的突破,不是喊出一个国产化率数字,而是让设备稳定运行、让芯片持续产出,让产业有一天不必再把选择权交到别人手里。