专给学生放贷,被董宇辉拉黑的人栽了!税局找上门,追缴7.9亿元。
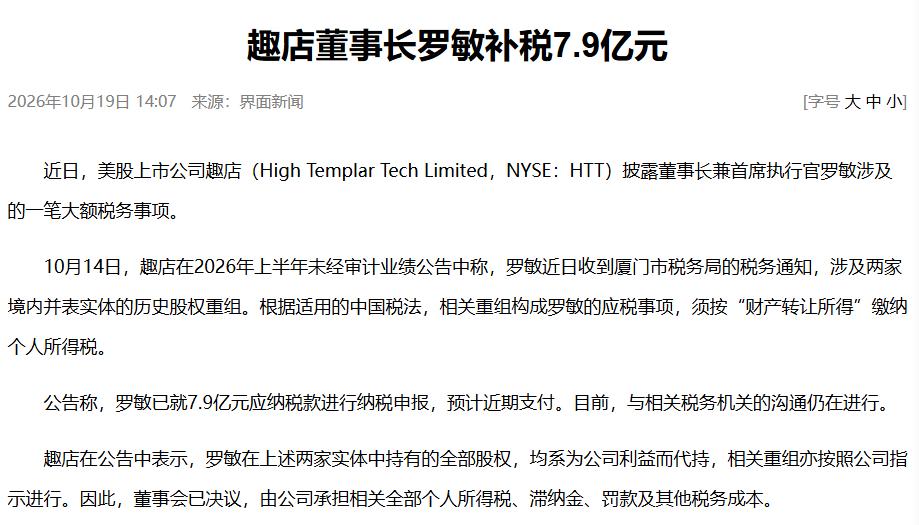
趣店10月14日的半年报里埋了一颗雷。董事长兼CEO罗敏收到厦门税务局的税务通知,因两家境内并表实体,厦门趣店科技和厦门乐享时代的历史股权重组,被认定为“财产转让所得”,须缴纳个人所得税7.9亿元。
公告的下一句是:董事会已决议,这笔税款、滞纳金、罚款,全部由公司承担。纳税义务人是罗敏。掏钱的是上市公司。
理由写得很顺:罗敏在这两家实体持有的股权“均系为公司利益代持”,重组也按公司指示进行,所以税负不该落到个人头上。罗敏本人回避了表决。程序上挑不出毛病。
但把表决权那张表翻出来看,回避这两个字的分量就变了。截至2026年3月31日,罗敏持有趣店约42.7%的股权,拥有约87.8%的投票权。
他回避的是这一次董事会表决,他控制的是这家公司。一个握着近九成投票权的人,让董事会通过了一项“公司替自己交税”的决议。回避的是一票,控制的是整个董事会。
这笔钱对公司的分量,不是“一笔支出”四个字能概括的。7.9亿相当于趣店当时总市值的1/3以上,相当于账上现金及等价物38.1亿的两成。
而这家公司的主业已经基本停摆:2026年上半年营收只有800万元,同比下降72.7%,“最后一公里”配送业务完全终止,多个实体业务清盘。
归母净利润4.17亿,全部来自利息和投资收入,不是做生意挣来的。经营亏损1.8亿。一个靠投资收益续命的公司,要从账上拿走两成现金,去付一笔创始人个人的税。
中小股东在这个决议里没有说“不”的通道。罗敏的投票权足以确保任何他想要的董事会决议通过。他“回避表决”这个动作,在87.8%的投票权面前,只是一个姿态。
董事会由他控制,决议的结果由他决定,掏的钱来自全体股东共有的公司账户。小股东唯一能做的就是事后在股吧里骂两句,或者卖掉股票走人。但这笔现金已经流出去了,股价已经反映出来了。
这件事的时间点也不是偶然的。7月24日,财政部和税务总局的离岸信托个税新规落地,21号公告明确穿透代持架构:个人通过其他个人或组织转移财产,财产由该个人实际出资、负担、控制的,视为该个人取得并装入财产。代持、过桥、离岸壳公司,全部被穿透认定。
趣店这笔7.9亿的补税,踩在新规落地之后,是穿透式监管翻出来的旧账。当年为了赴美上市搭的VIE架构、挂在创始人名下的境内股权,在监管口径宽松的年代是“省事”,在穿透式核查的年代是“应税事项”。
翻旧账本身没有问题。税法面前人人平等,该补的税就得补。问题在于翻出来的账,最后由谁来付。罗敏当年的代持安排,是他和公司之间的约定。
税务机关穿透之后,认定的是罗敏个人的纳税义务。公司可以选择替他还这笔钱,但公司的钱是全体股东的。
大股东用自己控制的董事会,通过了一项“公司替大股东个人交税”的决议,小股东除了承受现金减少和市值缩水,没有别的选项。
上市公司替实控人承担个人税务责任,需要的不是一次“回避表决”,是一套资产隔离机制。实控人的个人税务风险,不应该穿透到上市公司资产负债表上。
如果股权确实是代持、重组确实是公司指示,那么当年就应该有一套清晰的代持协议和税务安排,让这笔税负在发生时就有明确的承担主体,而不是等到税务局找上门、7.9亿的账单摆在面前,再由实控人控制的董事会决定“公司买单”。
代持省了当年的麻烦,把麻烦留给了今天的小股东。
7.9亿未必是终点。公告里留了一句:公司正在评估其他类似历史重组的潜在影响,不排除额外税款、滞纳金及罚款的可能性。如果还有下一笔,买单的仍然是同一个池子里的现金,仍然是同一批没有投票权的小股东。
当一家公司87.8%的投票权握在一个人手里、而他个人的历史税务安排可以让全体股东掏钱的时候,董事会里那把“回避”的椅子,到底是在保护谁。