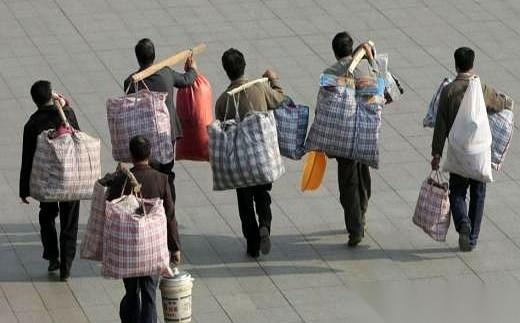
乡政府拖欠了5000万工程款,直接表态无力偿还。
此前城投公司拿土地向银行抵押借钱搞基建,利息经常给到7个点、8个点。
眼下中央政府债券的置换工作还没结清这笔账,承包工程的公司何时能等到兑现窗口依然没有着落。
说白了,以前顺风顺水的时候,玩法大家都心知肚明。
地方上成立由政府控股的城投公司,把土地当资产注进去,扭头找银行抵押贷款。拿到钱就铺基建、搞招商,等环境变好了,负责接盘并注入流动性的房地产公司赶过来买地,资金链就这么盘活了。地价接着涨,循环接着走。
只要地转得动,7个点甚至8个点的高利息,大家咬咬牙也就认了,总觉得后面能补上。
可一旦房地产公司转不动土地了呢?
原本顺畅的血流瞬间堵塞,留下来的全是一堆动弹不得的债务。
现在的办法很务实,财政部门把化债当成硬仗来打。思路摆得很平:发信用更好、利息更低的中央政府债券,去把地方那些高息的、短期的存量隐性债置换下来。拿新债换旧债,拿长期换短期,说到底就是用时间换空间,把随时可能引爆的引线拉长、拆解。
方向是对的,但这绝不是按个电钮就能瞬间解决的事。
在真正腾挪出空间之前,财政吃紧的地方只能死守最关键的底线,把钱捏紧了花。
首当其冲的就是那些承包政府工程的公司。所谓的潜规则,无非就是钱得晚点拿,账可以认,甚至给的额度可以多一点,但你得等,等到地方账上有了宽裕的窗口期才可能兑现。
紧接着就是各处挤水分。公务员的人事预算删减了,奖金少发了,大家一起勒紧腰带共克时艰;连带着市政、地铁、公交、自来水这些地方管辖的公共事业也得承压,不像垂直管理的电力部门受影响那么小。
用低息换高息的这盘棋正在往前推,但对于那些垫资进场、手里攥着欠条的人来说,下一步具体能分到哪一批置换名额,才是最现实的等待。