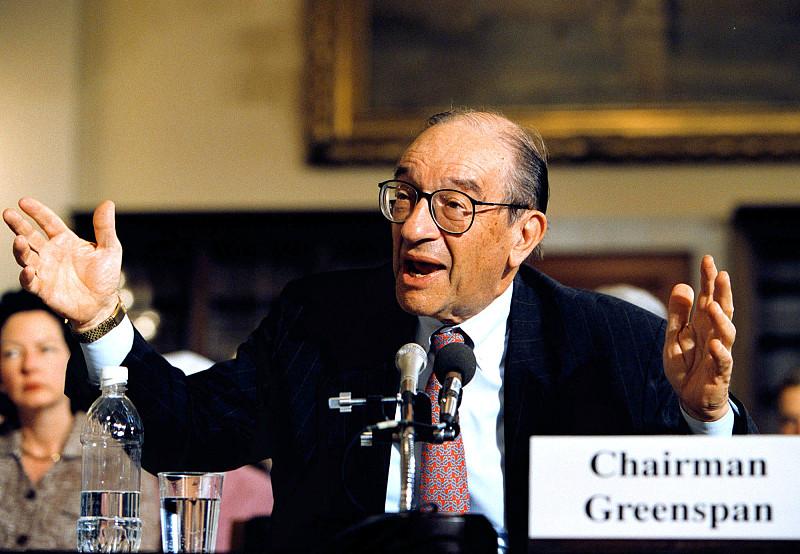
格林斯潘走的时候满了百岁,执掌美联储19年留下的遗产到现在还在掰扯不清。
他当年面对1987年黑色星期一、亚洲金融危机、长期资本管理公司爆雷这些事,统一操作就是危机一冒头就快速放水降息,打通信贷渠道阻断风险传染,这套“危机兜底”的玩法直接成了现代央行最后贷款人的标准模板,后来几乎所有主要经济体遇到金融恐慌第一反应都是抄这套作业。
他当年非正式锚定2%通胀目标,后来被伯南克直接制度化,现在全球央行的通胀锚定框架根子上都是从他那来的。90年代他没乱收紧流动性,给互联网产业留足了融资空间,带出了1991到2001年的“大稳健”时代,年均GDP3%左右,通胀压在3%以内,失业率长期低位。
但也正是这套长期低利率兜底的思路,间接吹大了后来的房地产泡沫,给2008年次贷危机埋了雷,现在高波动、高债务、AI泡沫隐现的当下,他的功过依然是现任美联储最现成的参照样本。现在不少央行官员私下讨论政策时,还会把他当年的决策翻出来复盘:是该学他果断兜底避免系统性崩塌,还是要提早刺破局部泡沫防患于未然?
最近硅谷银行爆雷后美联储快速托底储户的操作,明眼人都能看到格林斯潘当年救市的影子,但另一边又硬着头皮猛加息压通胀,生怕重走他当年宽松太久、最后物价脱缰的老路。
他留下的哪里是一套标准答案,根本是个摆在所有决策者面前的永恒难题:稳增长防风险和摁住泡沫防后遗症,这俩事从来就没法两全。现在全球经济站在AI新周期和高债务悬崖的交叉点上,每一次加息降息的掂量,本质上都是还在和这位百岁老人留下的经济遗产对话,没人能完全绕开他走。