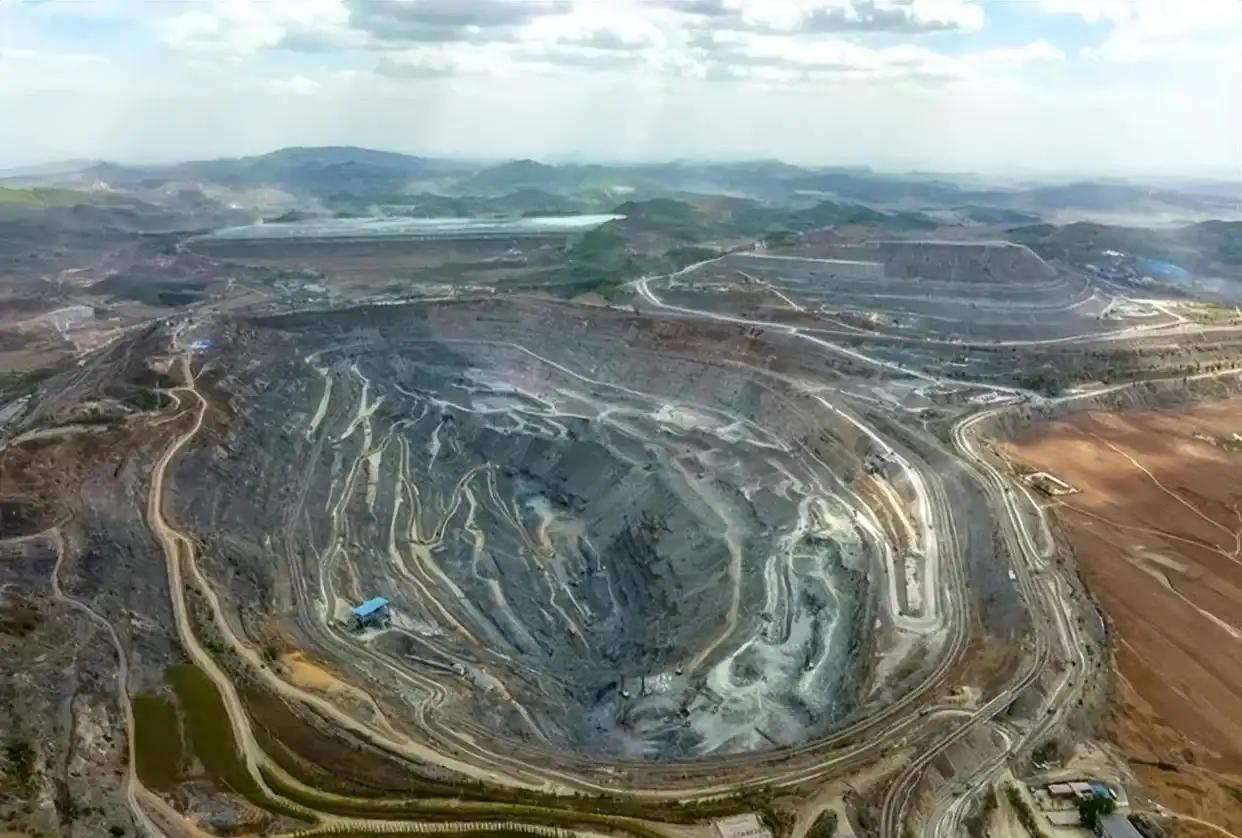
“卖给谁都不准卖给中国!”蒙古把最大的铜矿卖给澳大利亚,还在合同里加了个不准转卖给中国的条款,明明中国离得近,运输成本低又是最大买家,蒙古却为了讨好西方宁愿舍近求远,这种操作等于自己断了自己的财路。
这个矿叫奥尤陶勒盖,在蒙古南戈壁的荒漠里,离中国边境线只有 80 公里,地下埋着 3110 万吨铜和 1328 吨黄金,全部投产后产值能占到蒙古 GDP 的三分之一,对蒙古经济的分量怎么说都不过分。
这么大一块资源,最后落到了澳大利亚力拓集团手里。力拓持股 66%,蒙古政府只拿 34%。
最早发现这个矿的是加拿大艾芬豪公司,中国企业当时也参与了竞标,方案并不差,但蒙古在股权层面直接把中国企业挡在门外,只留了点贸易和基建的合作空间。
后来力拓一步步收购艾芬豪的股份,彻底拿到了项目主导权。
签合同的时候,蒙古方面塞进去一堆专门绕开中国的条款。
不准直接把原矿出口到中国,要求在蒙古境内建冶炼厂加工后再卖;不准从中国进口电力,要求力拓自建电厂或者用蒙古国内的电;矿石优先供应蒙古本土的冶炼企业。
条条框框摆出来,核心就一个意思 —— 矿可以挖,钱可以赚,但产业链不能跟中国绑在一起。
想法挺美,现实很骨感。
先说电力,蒙古本土电网那点容量根本撑不起一个世界级矿山的用电需求,戈壁滩上自建燃煤电厂,燃料要从几百公里外运,设备维护全是钱,成本高得离谱。
力拓扛了几年扛不住,最后还是从中国内蒙古买电,通过跨境输电线往矿山送,一用就是十几年。合同里写的 "不准用中国电",实际执行中形同虚设。
再说成本。力拓原本预算 53 亿美元搞定建设,最后实际砸进去超过 180 亿美元,超支两倍多。
超支的原因里,那些刻意绕开中国的条款贡献不小 —— 不能用便宜的中国电力,不能走最近的中国通道,什么都得绕远路搞替代方案,钱就这么烧没了。
最讽刺的是出口端。合同写得再漂亮,铜精矿挖出来往哪卖?蒙古是内陆国,只有俄罗斯和中国两个邻国。俄罗斯自己不缺铜,冶炼厂远在欧洲部分,运过去成本高到离谱。
全球最大的铜消费市场就是中国,冶炼厂全在边境那边等着,80 公里的距离,卡车直接拉过去。结果就是蒙古铜精矿 99.9% 出口到中国,嘴上说着不准卖给中国,实际出货方向比谁都诚实。
蒙古为什么放着近在眼前的最大买家不用,非要绕这么大弯子?根子在 "第三邻国" 政策上。
蒙古夹在中俄两个大国中间,安全感一直不够,冷战结束后就开始琢磨找 "第三邻国" 来平衡,美国、日本、韩国、欧盟都在名单上。
矿产资源是蒙古手里最大的筹码,把大矿交给西方公司,既能拉大国进来下注,又能避免经济上被中国一家独大,账算得很精。
问题是这笔账从根上就有漏洞。西方公司来挖矿是为了赚钱不是做慈善,力拓拿了 66% 的股权,大头利润都流回了西方股东的口袋。
蒙古想要的技术转移和产业升级,十几年过去也没见着多少。而卖矿的收入又高度依赖中国市场,等于挖矿的利润让西方赚了,卖矿的渠道还得看中国脸色,两头都没占着便宜。
2026 年初,蒙古方面终于坐不住了,正式提出要重谈十几年前签的那份协议。
要求很直接:持股比例从 34% 提到 50%,每年分红提前锁定,股东贷款利率大幅下调,还要就历史税务和工程超支问题向力拓追讨数亿美元的赔偿。
力拓那边态度也很强硬,双方现在还在拉扯,谁也不肯先松口。
说到底,蒙古这套操作的本质是用政治逻辑代替经济逻辑。
做生意讲究成本最低、效率最高,离中国最近、中国最需要、运输最方便,这是地理条件决定的先天优势,非要人为切断,代价只能自己扛。
蒙古想要国家安全和经济自主的心情可以理解,但把希望寄托在万里之外的西方公司身上,本身就是一种误判 —— 西方公司能给的只有资本和技术,给不了市场,更给不了安全保障。
真正能让蒙古赚到真金白银的,始终是隔壁那个全球最大的消费市场。
放着现成的买家不做生意,非要绕地球一圈找 "第三邻国" 站台,最后运输成本、时间成本、谈判成本全算下来,亏的还是蒙古自己的国库。
这种操作与其说是有战略定力,不如说是小国在大国夹缝里的焦虑性选择 —— 嘴上喊得硬气,手里攥着欠条,心里比谁都慌。