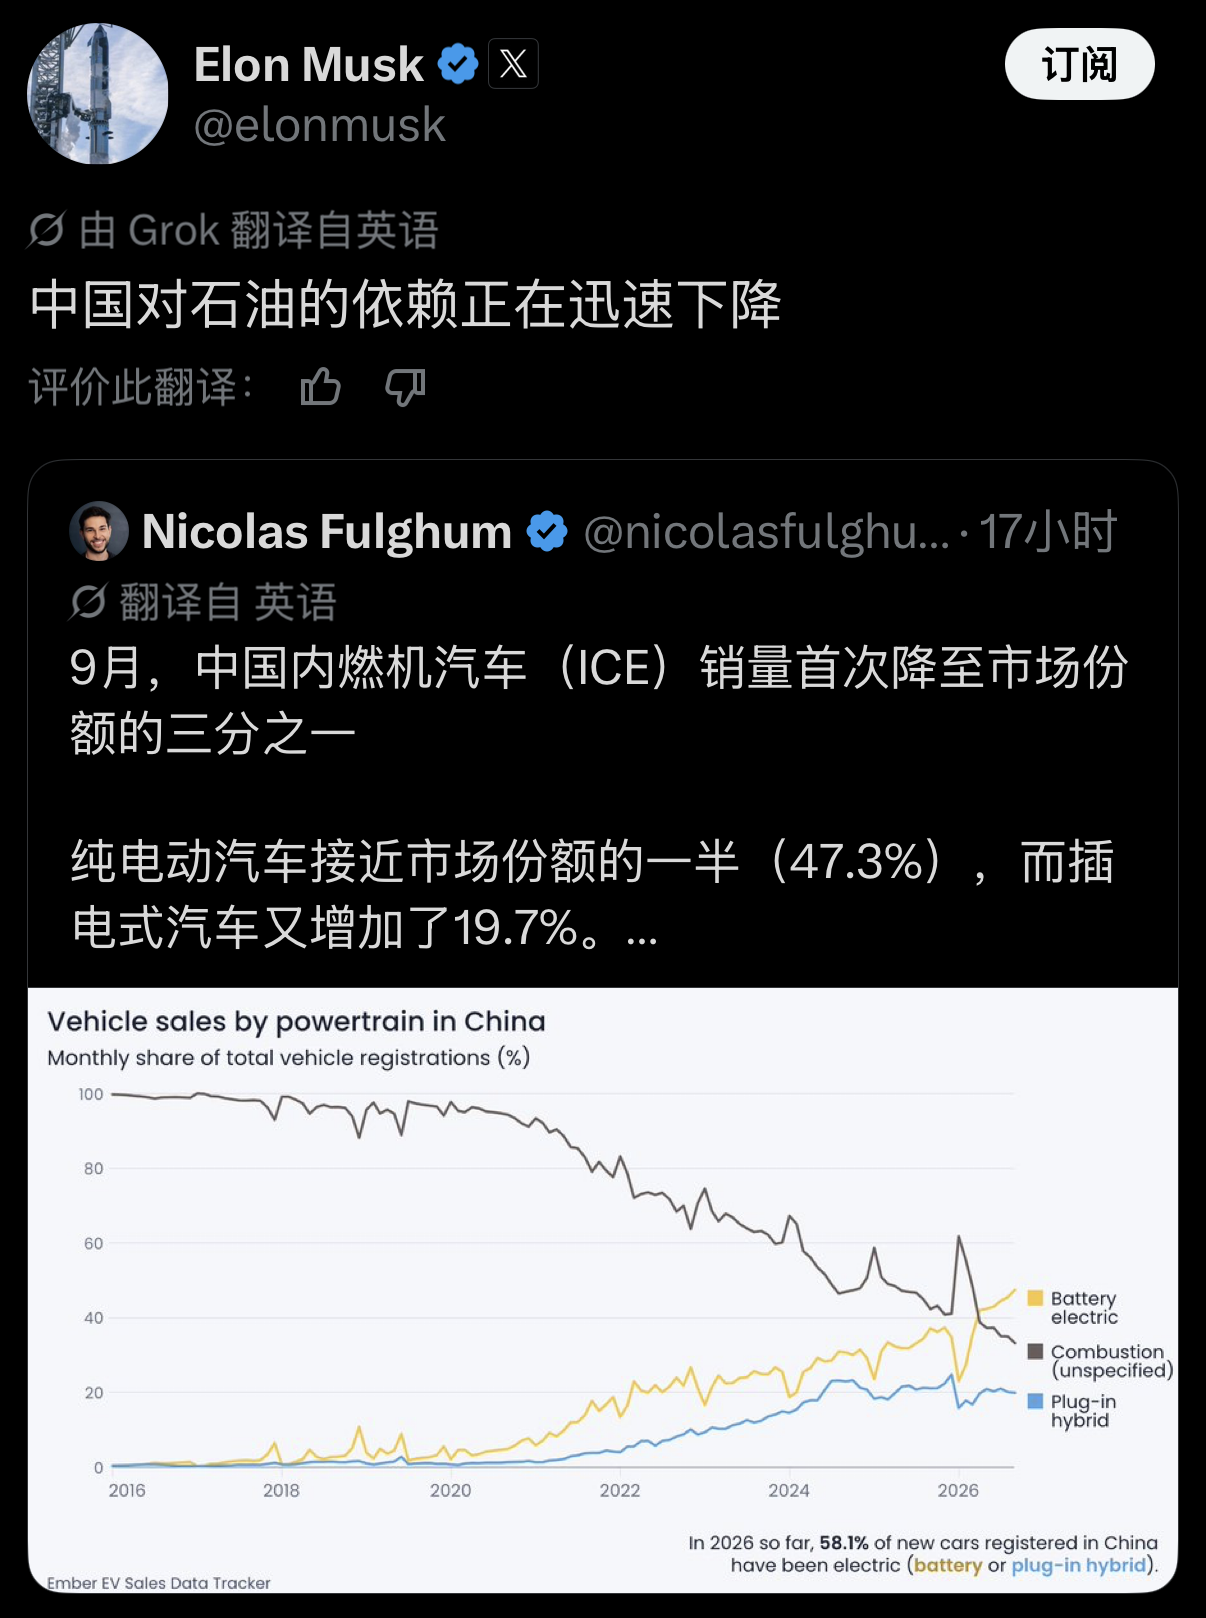
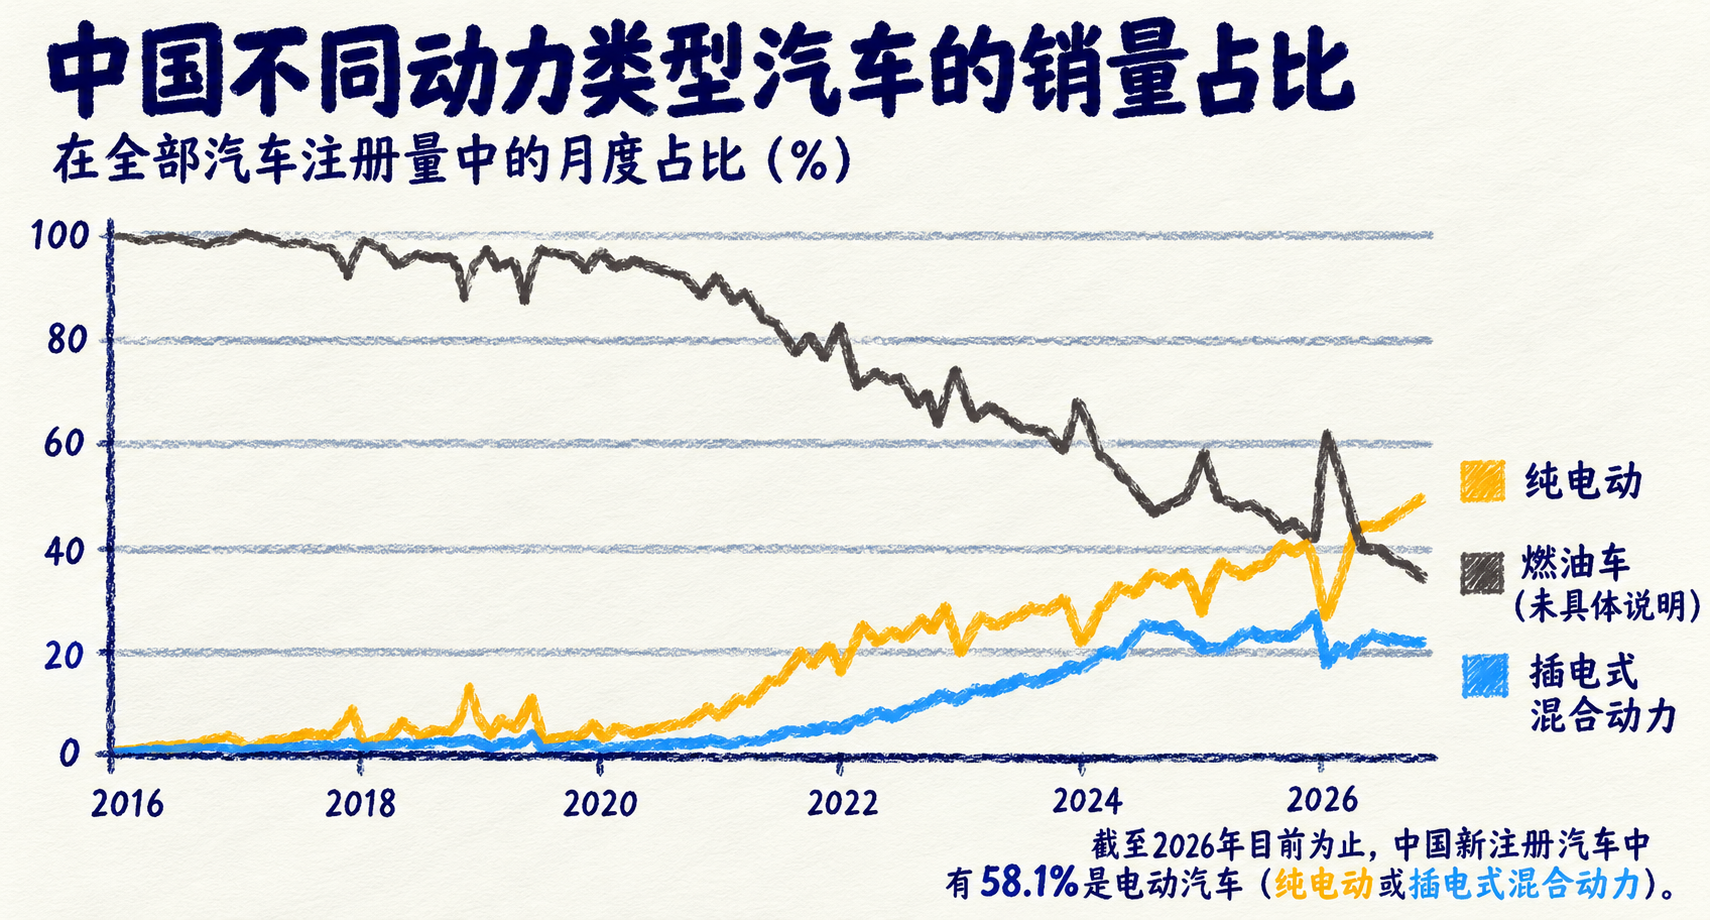
仅用了5年时间,燃油车在中国市场就从九成以上的绝对统治,暴跌到了只剩三分之一。
五年,在汽车工业的时间尺度里短得几乎可以忽略。一款车的换代周期都不止五年。可中国车市用五年,把一条维持了几十年的动力格局线,从九十度以上直接拽到了三十三度。这不是滑坡,是断崖。
2026年9月,燃油车在中国乘用车市场的销售占比首次跌破三分之一。新能源整体渗透率冲到67%。纯电占了47.3%,插混贡献了19.7%。五年前,燃油车还占着九成以上。五年时间,攻守彻底易位。
断崖不是自己塌的。第一根撬棍是政策。2026年度新能源积分考核比例跳到48%,2027年进一步提到58%。新能源核算倍数从1.3砍到1.0,靠几辆电车拉平油车油耗黑洞的算法红利被掐断了。
2025年全行业平均油耗实际值卡在3.30升,恰好贴着红线,负积分同比增长61%。车企面前的路只剩一条:少卖油车,多卖电车,不然积分合规成本能把利润啃穿。
第二根撬棍是基础设施。截至2026年6月底,全国充电基础设施总数达到2305.7万个,同比增长43.2%。一季度公共充电设施额定总功率2.34亿千瓦,私人充电设施1661.8万个。充电桩的数量在2026年上半年已经反超加油站。补能焦虑这张牌,燃油车阵营打不下去了。
第三根撬棍是车企自己的选择。比亚迪2023年就停了纯燃油整车生产。吉利2026年8月公开表态“不会再研发传统燃油车”,现有燃油产品线全面切换混动。
长安明确“不太会再开发全新燃油车”。头部自主品牌对燃油车的态度,从“逐步过渡”变成了“明确切割”。研发资源不往燃油车上投了,产品迭代停了,渠道政策跟着撤了。一个品类被自己的生产者放弃的时候,它连挣扎的资格都没有。
燃油车份额跌得最狠的地方,恰恰是过去最坚固的堡垒。2026年8月,全国乘用车零售销量前十榜单里,传统燃油车无一上榜。5月燃油车零售同比下降39%,主流合资品牌下降41%。大众集团前三季度在华销量跌了30.2%,丰田跌了接近20%。
本田在华燃油车产能从120万辆压缩到72万辆,广州黄埔工厂关停,武汉基地计划2027年停产。雪佛兰终止了国内新车零售业务,生产线转向出口。
日系品牌在华份额从2020年的23.1%跌到2026年1至5月的8.7%,五年蒸发14.4个百分点。合资燃油车用了几十年筑起来的品牌溢价和渠道护城河,在五年里被填平了。
有人说燃油车还有出口这条路。数据确实显示燃油车出口在涨,1至2月出口同比增加10万辆,占乘用车出口增量的25%。
可出口的增长是在国内零售崩塌的背景下发生的。国内市场是基本盘,基本盘守不住,靠出口吊着一口气,吊不了太久。海外市场的电动化节奏也在提速,留给燃油车出口的窗口期不会比国内长多少。
燃油车在中国市场这五年,不是被某一款爆款车打败的。打败它的是三样东西同时到位:政策把成本曲线掰弯了,基建把使用门槛削平了,车企把研发资源抽走了。
三样东西拧在一起,形成一个自我强化的循环——油车越难卖,车企越不愿意投,产品越没有竞争力,消费者越往电车那边走。循环转起来之后,任何单一车型的挣扎都改变不了方向。
一个品类从九成份额跌到三分之一,用五年。从三分之一再往下走,不需要另一个五年。渗透率越过临界点之后,衰减的加速度只会更快。燃油车不会在明天消失,但它在中国市场作为“主流选择”的那个身份,已经交出去了。
信息来源:今年9月,燃油车在中国市场的销售占比首次跌破三分之一,马斯克转发相关数据并评论:中国对石油的依赖正在快速下降 网易新闻