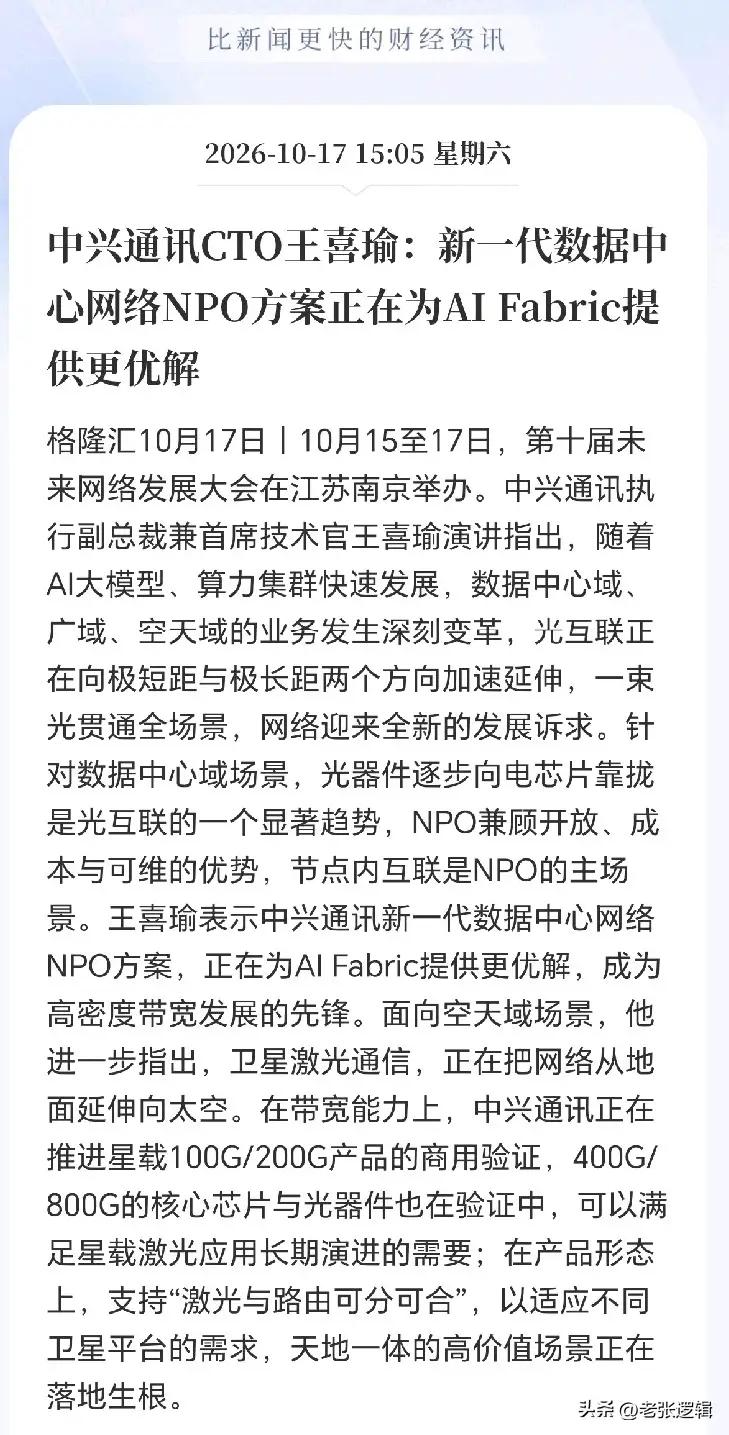
中兴通讯目前大概率是低估了!
中兴通讯的转型速度,可以说快得超出市场预期。今年上半年算力营收占比已经突破35%,按照当前的增长势头,明年算力业务营收占比甚至有望过半。算力业务已经不再是小体量的新业务,一跃成为仅次于运营商通信业务的第二增长主线。
但这份高速增长背后,藏着一个市场纠结的痛点。现阶段放量的算力产品,主要还是服务器、存储整机、数据中心整机这类硬件集成业务,属于行业里毛利偏低的板块。一边是低毛利算力硬件持续大规模出货,拉高整体营收;另一边,原本高毛利的传统运营商通信业务规模在逐步收缩。一增一减之下,直接带来增收不增利的局面,这也是当前公司估值持续承压的核心原因。
客观来说,这属于企业战略转型必经的阵痛期。现在只是算力业务的第一阶段放量,靠整机走量抢占市场份额,先拿到入场券、建立客户与项目壁垒。而真正能够抬升毛利率的产品还处在蓄力阶段,预计明年会迎来放量窗口:自研交换芯片、DPU、NPO超节点架构、液冷方案等高附加值算力产品,逐步落地商用。
一旦高毛利的底层芯片、架构方案、液冷配套产品开始贡献营收,业务结构就会发生质变。算力板块不再单纯依靠组装整机赚辛苦钱,产品组合的整体毛利率有望迎来修复,利润端会跟上营收的增长节奏。
市场现在给中兴的估值,更多锚定当下偏低的整机毛利水平,并没有充分定价未来高毛利产品放量后的盈利弹性。所以站在产业周期角度看,当前中兴通讯大概率处于被低估的状态。
当然风险也不能忽略:算力行业内卷激烈,整机价格战持续压制短期利润;自研芯片、DPU等高毛利产品的量产落地节奏存在不确定性;运营商资本开支变化、海外供应链扰动,都会影响业务兑现进度。转型的阵痛期究竟持续多久,还需要持续跟踪财报数据。
风险提示:本文仅为产业与盘面观点解读,不构成任何投资建议。