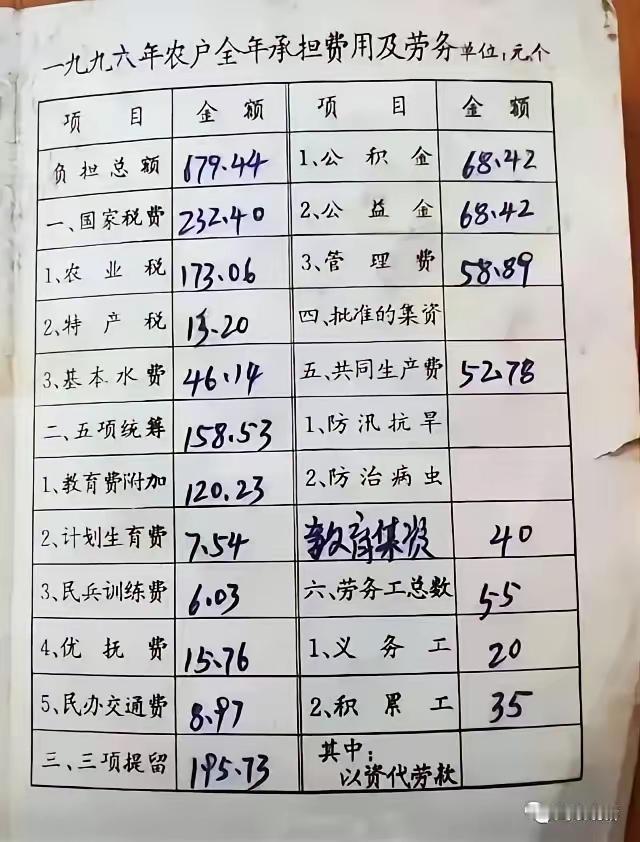
老农民交的公积金现在有什么作用?
大多数农村老人可能都已经遗忘了自己交了公积金的,目前城市工人可以用公积金贷款买房,装修房子,可是交了那么多年的农村老人却没有这个红利了,这件事你们了解多少?
公积金放开装修贷,农村老人当年缴的钱,为什么红利很难落到他们身上
最近公积金新政落地,允许提取公积金用于自住房屋装修,不少城里职工可以低息贷款翻新房子。很多农村老人看到这条新闻,心里生出疑问:当年自己交过公积金(很多人混淆,实际大多是早年老农保),这笔钱到现在还有什么用处?为什么装修贷款这类福利,他们很难享受到?
先要分清一件事:传统农村务农老人,本来不在住房公积金的覆盖范围。公积金最初是城镇职工的制度,由单位和个人一起交钱,专门用来解决城镇买房、建房、大修住房问题。绝大多数一辈子在家种地的农村老人,当年并没有公积金账户。很多老人口中的“公积金”,其实是上世纪九十年代推行的老农保,属于养老保险,和住房公积金完全是两套东西。
只有少数特殊情况,农村老人才有公积金账户:早年进乡镇企业、集体单位上班,单位给开立公积金;或是浙江龙港这类试点地区,农民自愿缴存农民公积金。如果老人名下确实有正规住房公积金账户,账户里的钱全部属于个人,作用清晰:
1. 退休之后,可以一次性全额提取账户里所有余额,钱直接打到银行卡,自由支配;
2. 还在世的时候,如果翻建、大修自家农村自建房,符合当地公积金中心要求,也可以申请提取余额,部分试点地区还能申请低息公积金贷款;2026新规之后,符合条件也可用于装修自住住房;
3. 老人去世后,账户余额可以由子女继承人取出。
但现实里,对大部分农村老人,这套政策有很高门槛。
公积金装修贷,看着诱人,限制并不少。贷款一般要求仍在持续缴存公积金,已经退休的老人,大多无法申请公积金贷款,最多只能提取账户里面已经存下的余额。很多农村自建房,没有不动产权证,或是房屋性质不符合公积金审核标准,哪怕账户有钱,想用来翻修、装修房子,材料一关就卡住。
更大的矛盾,来自城乡制度起点不一样。
城镇职工交公积金,单位会配套等额补贴,相当于一份钱,单位再添一份。早年少数试点的农民公积金,大多只有个人自己掏钱缴纳,没有单位配套,就算地方有少量补贴,额度也很低。账户积累的本金本就不多。
而更多农村老人混淆的老农保(老农村养老保险),这笔钱不是住房公积金,不能拿来建房装修。当年老农保缴费低,大多一年交几十、几百元,全部计入个人账户,到60岁之后按月发放养老金;没有领完就离世的,剩余余额可以留给子女继承。它的定位是养老钱,只管养老,不能申请住房类贷款。
于是就出现大家感受到的不公平:现在公积金新增装修提取,城镇在职职工,一边单位帮着交公积金,一边可以享受低息贷款装修房屋。但老一辈农村老人,当年没有单位配套缴存公积金;就算少数人早年缴过,等到年老退休,只能把账户余额一次性取出来,很难享受公积金低息贷款的红利。
制度设立之初,公积金瞄准城镇职工住房需求。几十年过去,政策慢慢扩容,灵活就业人员、部分集体经济成员也可以自愿缴纳公积金。但历史遗留的鸿沟摆在眼前:
当年农村老人务农,没有用工单位,自然没有单位配套公积金。如今新政放开装修提取,利好主要给到还在持续缴存公积金的在职群体。已经步入老年、账户早已封存的农村缴存者,只能提取账户里自己存下的本金,贷款红利基本和他们无缘。
很多人提出疑问:同样是缴存资金,为什么新福利只能惠及在职群体?农村老人一辈子建房、修房需求同样迫切,自建房翻修的负担很重。可公积金贷款的底层规则,要求稳定持续缴存记录、房产合规,退休老人很难满足贷款条件。账户里自己存的钱,能拿出来;但低息贷款这个红利,很难跨到退休阶段。
政策正在慢慢调整,部分试点地区放开农民缴存公积金,允许农民自建房提取、申请贷款。但这属于地方试点,没有全国统一铺开。老一辈农村老人,错过了单位配套缴存的时代,也很难赶上现在贷款红利。
公积金改革拓宽使用场景,是好事。但改革也要看见历史遗留的城乡差异。不能只新增面向在职人群的福利,也要考虑早年缴存群体,尤其是农村老年群体的实际住房难题。制度红利,不该只留给当下正在缴存的人;历史上曾经缴费的农村老人,他们的诉求,同样需要被看见。