灵活就业还要不要交社保?很多人一算账就犹豫:收入不稳定,每月还要拿出一大笔钱交社保,交了以后能不能领回来也不确定。今天说句反常识大实话:灵活就业最该交社保,不是为了以后赚多少,而是为了别在生病和老了以后,把全家拖进坑里。
先看现实。灵活就业者最大的问题,不是自由,而是收入波动和保障缺失。今天有活干,明天不一定有;这个月收入高,下个月可能归零。没有稳定单位,没有固定病假,没有企业交五险一金,所有风险都得自己扛。这种情况下,社保不是可有可无,而是最后一道防线。
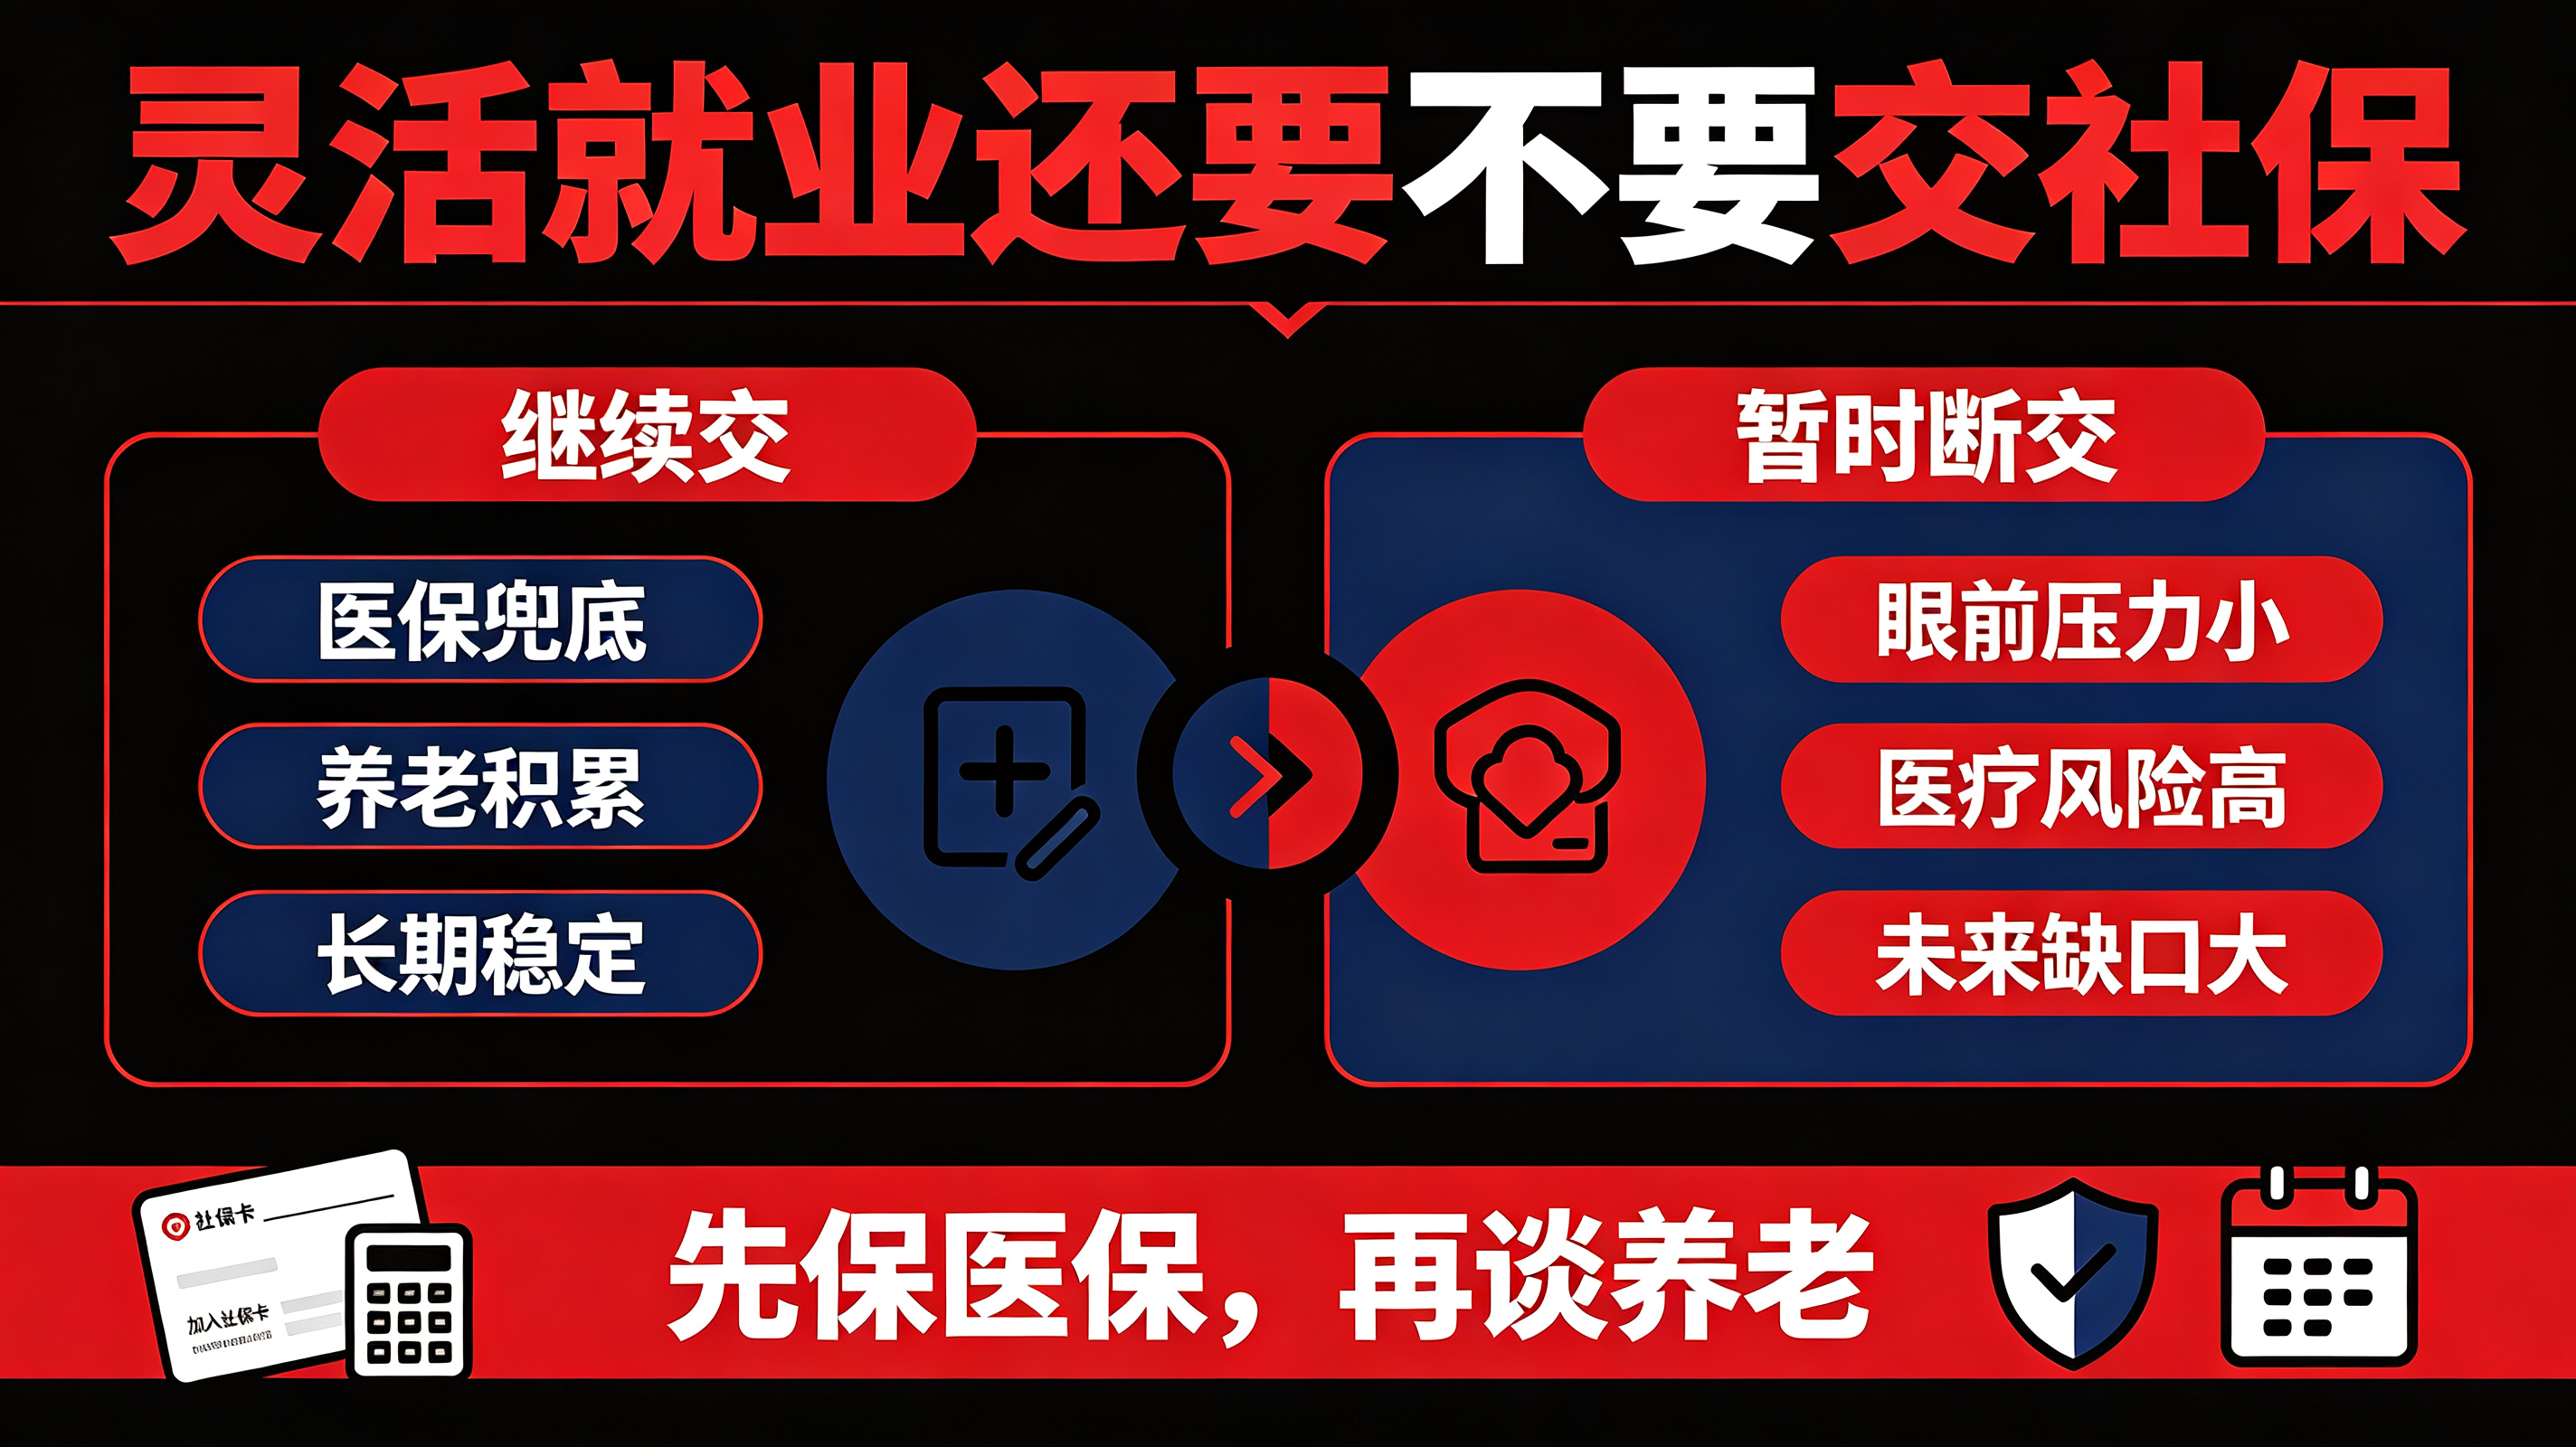
很多人最先放弃的是养老,觉得退休太远。但真正该优先保住的,是医保。医保不一定让你发财,但能在大病时防止家庭返贫。一个普通家庭,只要遇到一次重病,没有医保和有医保,负担可能差出几万甚至十几万。对灵活就业者来说,医保就是保命钱。
当然,社保压力确实重。灵活就业人员通常要自己承担职工养老和职工医保,一年下来几千到几万不等。收入低的时候,这笔钱确实让人头疼。但越是收入不稳,越不能轻易断保。因为社保断了,眼前轻松一点,未来风险会放大很多倍。
有人会说,交满十五年就可以不交了。这话听起来有道理,其实坑很多。只交十五年,养老金水平会比较低,以后生活质量很难保证。而且医保一旦断缴,看病报销也会受影响。所以十五年只是底线,不是目标。
还有人说,钱在自己手里最踏实。这话对短期有用,对长期没用。你可以把钱存起来,但未必能抵御大病和老龄化。社保不是投资品,是风险防线。灵活就业者可以优化缴费档次,但不该彻底放弃保障。
更现实的建议是:收入高时按较高档次交,收入低时至少保住医保和养老底线。别因为眼前困难,把未来最需要的保障砍掉。
一句话总结:灵活就业可以算经济账,但更要算风险账。社保不是消费,是普通人对抗疾病和年老的兜底。不交社保的勇气,比不交社保的后果,可怕得多。