近几年来提到对俄制裁的时候,人们默认认为俄罗斯军工产能已经被大大限制了。但是实际情况却大相径庭,在俄罗斯各个工业门类当中,无人机产业是为数不多仍然保持增长速度的领域。到2026年4月,俄罗斯航空工业产值增长了117%,而上一年度的平均增速为68%。在俄罗斯整个经济增速放缓的情况下,这个增速很突出。
但是这样的增长是通过动员式的扩张方式来实现的,存在很多问题。
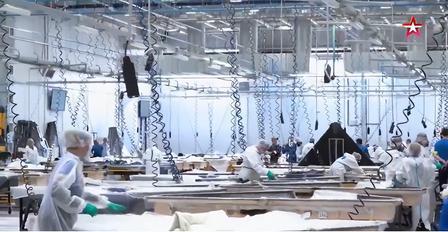
从产量规划的角度看,根据乌克兰军事情报部门的数据,俄罗斯打算在2026年生产730万架第一人称视角无人机和780万个各种类型的无人机战斗部。和俄罗斯官方公布的2024年产量为140万架相比,两年内产量计划翻数倍,扩张幅度很大。《俄罗斯研究》2026年第4期的文章把这样的模式叫做“动员式扩张”,也就是把人力、厂房、资金等资源集中起来,优先扩大生产规模。
无人机产业可以迅速扩张,和它本身的产业特性有关。和坦克、战机等重装备相比,无人机生产成本低,生产门槛不高,可以从小作坊做起,逐步过渡到国有订单下的规模化生产;用工方式也更加灵活,在劳动力短缺的时候可以吸纳更多的女性劳动力,是俄罗斯军工体系中对生产条件要求最低的一个类别。
但是要求不高并不代表没有技术上的限制。
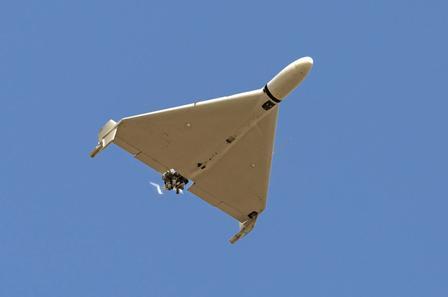
俄罗斯无人机产业的主要瓶颈在于少数高精度的核心零部件。以远程喷气式无人机所用的涡轮喷气发动机为例,乌克兰情报部门在 2026 年 8 月的时候就认为,俄罗斯不能够自行制造这样的发动机,主要是依靠进口,单台的价格大约在 3.5 万到 4 万美元之间,并且实际到货的数量只占需求量的六分之一。另外,导航系统等主要元器件也依靠外购。有分析认为,俄罗斯还要对进口发动机进行额外的质量检测,因为进口发动机的质量标准不一致。
这就形成了产能天花板:厂房、劳动力、生产订单可以被动员起来,但是核心零部件的供应却受到外部节奏的制约。喷气式无人机的产量和发动机到货量直接相关,供应量不增加的话,产量就不能继续提高,这是工业生产的最基本规律。
从整个产业环境来看,俄罗斯国防相关产业增速已经由之前的30%左右明显下降,在2026年甚至出现了减少军费的情况。劳动力短缺、企业债务高企、国家融资紧缩等都对国防工业整体扩张造成影响。无人机产业之所以能够保持高速增长,只是暂时避开了上述结构性问题,并没有从根本上解决这些问题。
因此,这种动员式扩张的极限,不由自身产能规模决定,而由供应链短板决定。用自有资金扩大产能比较容易,但是补齐核心零部件供应链缺口就很难了。前者可以通过资源调配来实现,而后者则需要完整的工业体系以及长久的技术沉淀。
2025年,俄罗斯已经交付了超过13万套低成本电子战系统来对付无人机,这表明它在低成本、低技术门槛的武器装备生产方面具有很强的能力。但只要核心的发动机仍需排队进口,730 万架的产量计划就必然要根据实际到货量打折扣。动员可以加快产能扩张的速度,但无法突破核心零部件的技术瓶颈。