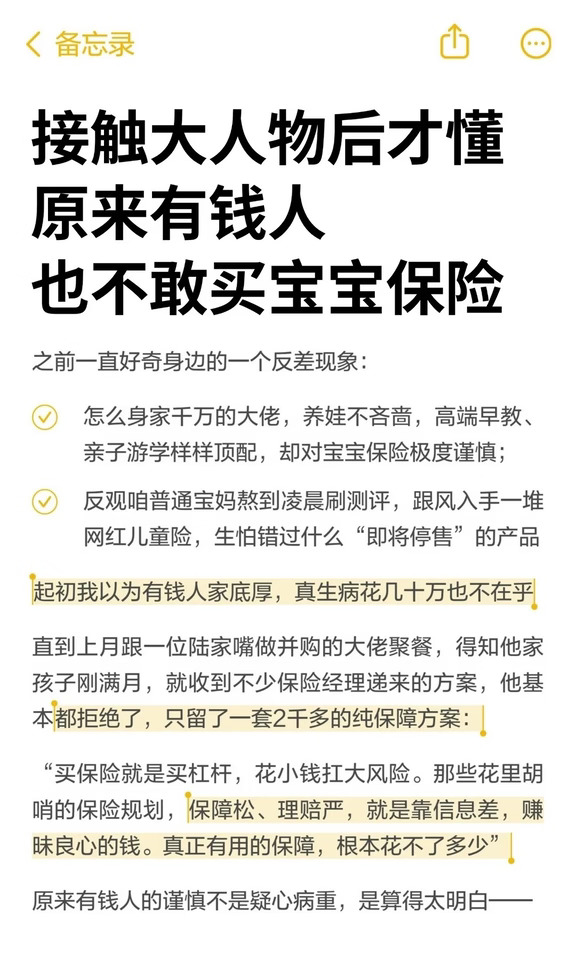
有个反差很好奇:
🔹千万身家的大佬给娃早教游学顶配,对保险却谨慎得很
🔹普通家庭宝妈熬到凌晨刷测评,跟风入手网红儿童险
以为是有钱人不在乎,结果跟做并购的大佬聚餐才懂
他家孩子刚满月就收到一堆保险方案,几乎全拒,只留了一套2千多的纯保障
他说:买保险就是买杠杆,花小钱扛大风险。保障松理赔严的方案,就是靠信息差赚昧心钱
大佬的谨慎是算得明白——大多保险本质是"宝妈焦虑税"
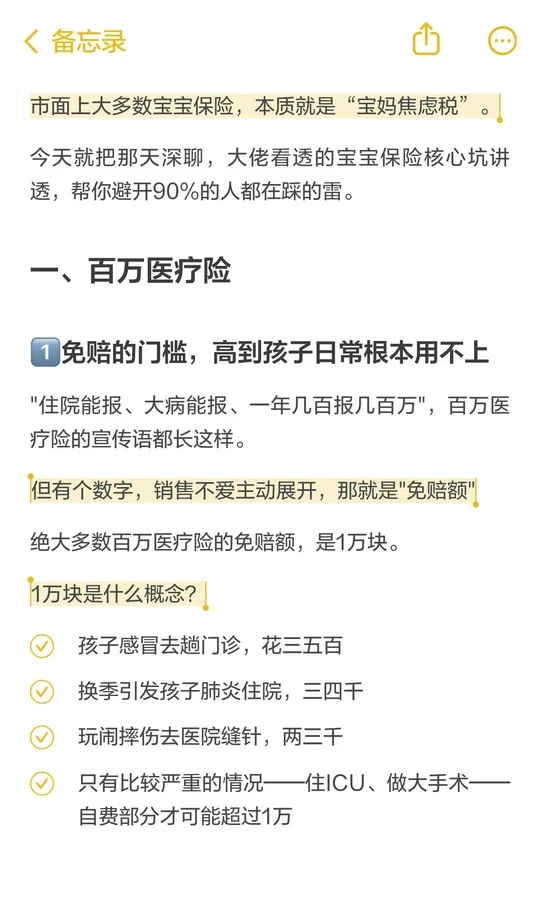
今天就把那天深聊,大佬看透的宝宝保险核心坑讲透
一、百万医疗险
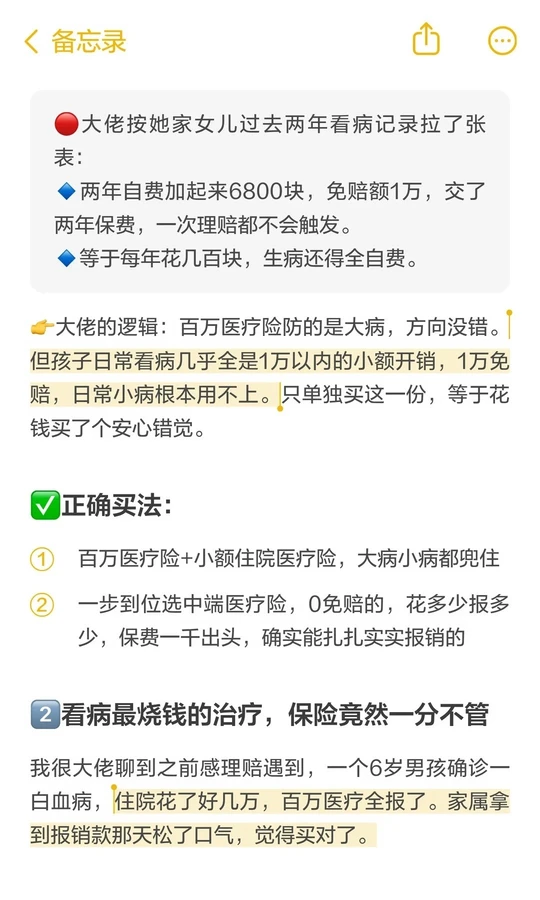
1️⃣免赔额1万,日常小病用不上 孩子门诊几百、住院几千,自费都过不了1万
✅正确买法
百万医疗险+小额住院医疗险搭配,或0免赔中端医疗险
2️⃣看病最烧钱的治疗,一分不报
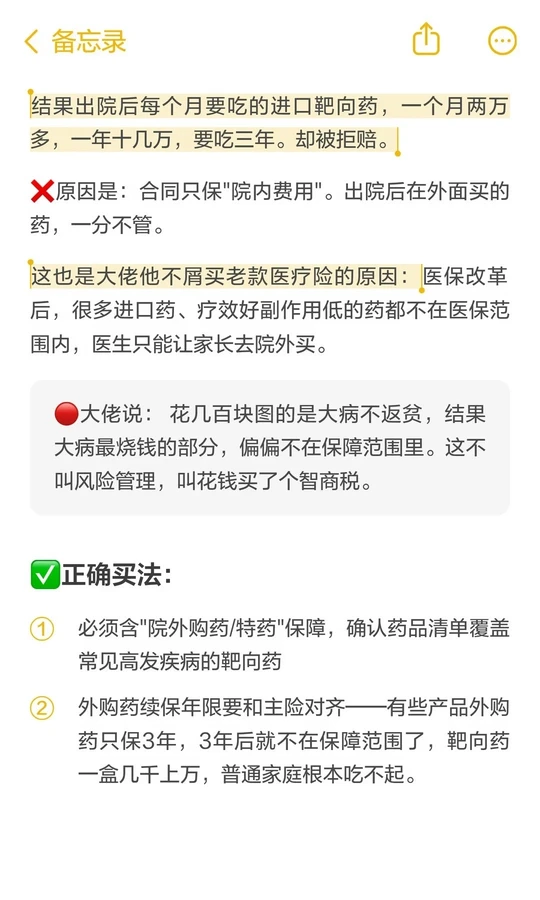
❌6岁男孩确诊白血病,住院费全报。但出院后每月吃的进口靶向药,一年十几万吃三年却被拒赔——只保"院内费用"
医保改革后很多进口药需院外买,最烧钱部分却不在保障范围
✅必含"院外购药/特药",续保年限和主险对齐
二、重疾险
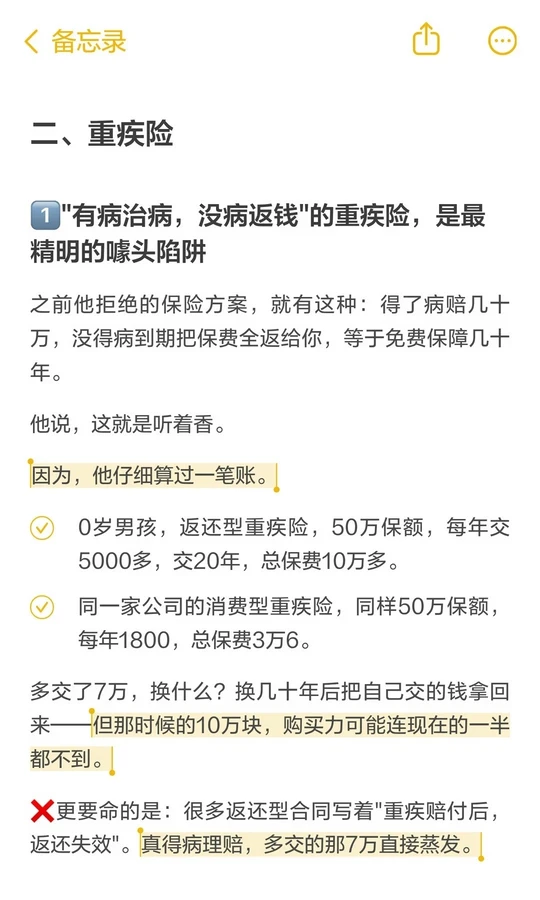
1️⃣返还型重疾险,最精明的噱头陷阱
❌"有病赔钱,没病返保费"听着香,实则
多数返还型写"重疾赔付后返还失效",真得病多交的钱蒸发
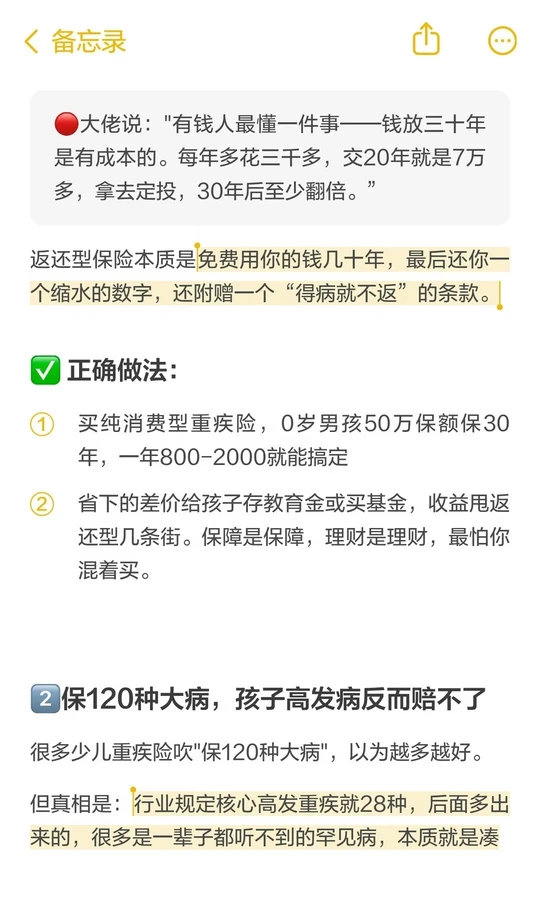
大佬说,:钱放30年有成本,每年多花3000多定投,30年至少翻倍
✅0岁宝宝50万保额保30年,一年800-2000就够
2️⃣保120种大病,孩子高发病反而不赔
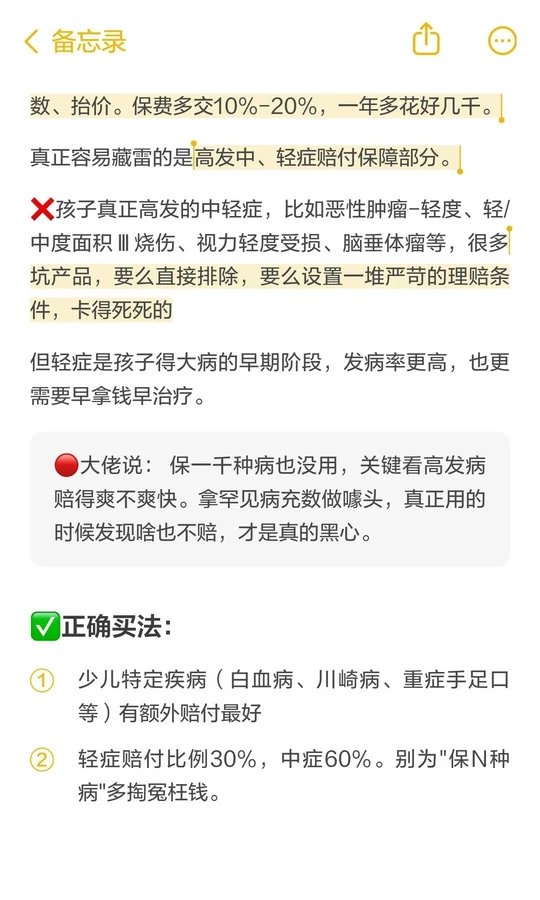
行业规定核心高发重疾仅28种,后面多是凑数罕见病
踩雷的是高发中轻症——恶性肿瘤-轻度、轻中度烧伤、脑垂体瘤等
坑产品多直接排除或理赔苛刻。轻症是大病早期,更需早拿钱早治
✅少儿特定疾病有额外赔付;轻症30%、中症60%赔付
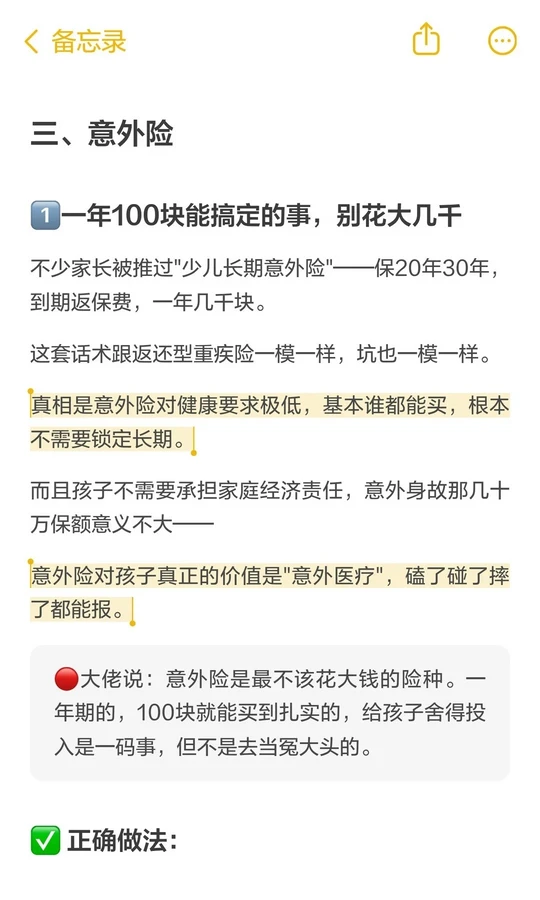
三、意外险
1️⃣一年100块能搞定,别花几千
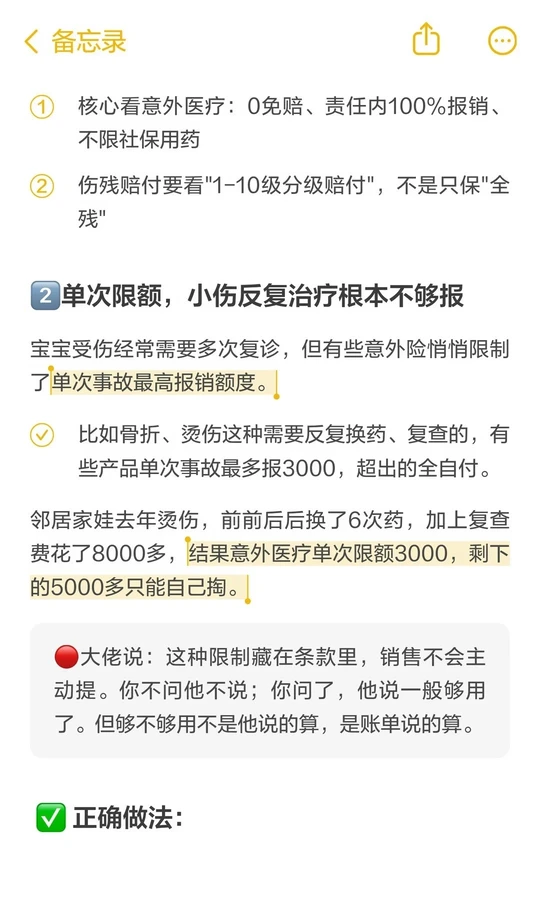
意外险健康要求极低,不用锁定长期 身故保额意义不大,核心是意外医疗
✅选一年期意外险,0免赔、100%报销、不限社保;伤残要1-10级分级赔付
2️⃣单次限额,小伤反复治疗不够报
宝宝骨折、烫伤需多次复诊,有些产品单次事故最多报3000,其余全自付
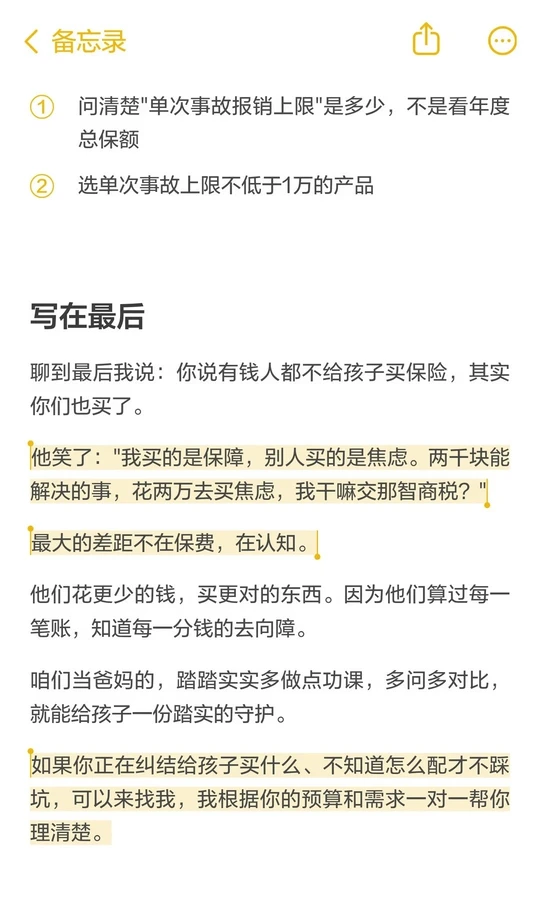
✅选单次事故上限不低于1万
大佬买的是保障,而不是焦虑,两千块能解决的事,干嘛花两万
多做功课多对比,就能给孩子踏实守护
不知道怎么配才不踩坑,可以来找我,根据你的预算和需求一对一帮你理清楚
#重疾险 #保险 #保险避坑 #保险的作用 #百万医疗险 #宝宝保险
*具体费率及保单金额以实际为准
服务来源于润安国际保险经纪有限公司
服务网址https://www.luotuobaoxian.com