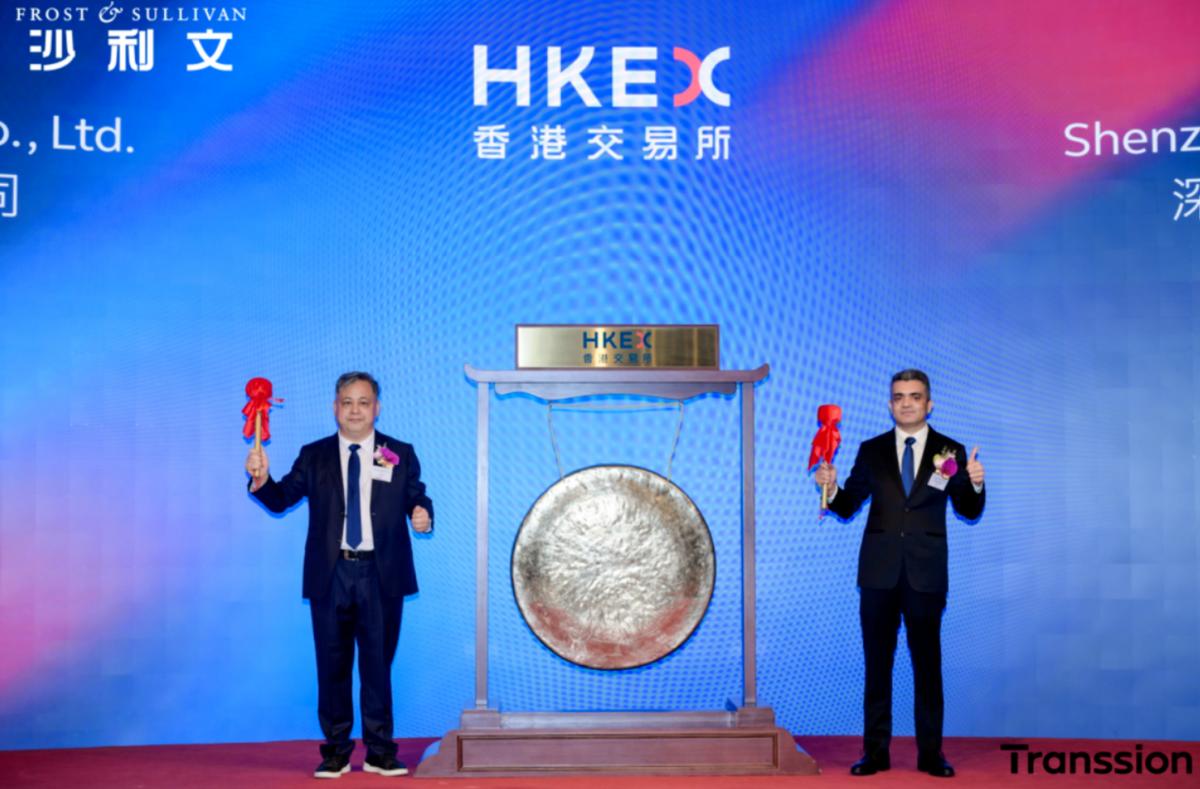
昨天港股有个大热闹,非洲手机之王传音控股挂牌了,结果一开盘就扑街。
发行价35.3港元,开盘后一路往下砸,收盘报33.28港元,跌幅5.72%。
打新的朋友,一手中签率100%,意思就是你申购就能中,中了就亏钱,这运气也是没谁了。
一手100股,发行时买入要3530港元,按首日收盘价算,只剩3328港元,账面少了202港元,手续费还得另算。
这场冷遇,上市前其实就有苗头。
传音的招股价区间是35.3至38.8港元,最后贴着下限定价。香港公开发售获得4.46倍认购,国际发售获得2.55倍认购。认购量超过发行量,却没有把上市后的价格托住。
这说明一个很现实的问题:愿意申购,与上市后愿意继续加价买,是两回事。新股发行成功,只代表股票卖出去了,往后的交易还得重新找买家。
可让人纳闷的是,传音明明是个做成了大生意的企业,为什么到了股市就不吃香?
很多国内消费者没用过传音,却听过它在非洲的故事。旗下TECNO、itel、Infinix三个手机品牌,把生意做到了非洲、南亚、东南亚、中东和拉美。
它当年能站稳脚跟,靠的是把当地人的麻烦当回事。
有的地方充电不方便,它就加强续航;运营商多,跨网通话贵,就做双卡甚至四卡手机;深肤色用户夜间拍照效果不好,就专门改进成像技术。销售网络还往村镇里铺,让人买得到。
这些细节,听起来没有那么神奇,却都是实实在在的需求。消费者掏钱买手机,首先要解决自己的问题。传音把这件事做成了规模,才有了“非洲手机之王”的名号。
不过,卖手机的本事到了资本市场,还得接受另一道考题:这么大的销量,能留下多少利润?
2025年,传音营业收入约655.9亿元,同比下降4.55%;归属于上市公司股东的净利润约25.8亿元,同比下降53.49%。
收入只少了不到二十分之一,利润却少了一半多。这里面最值得琢磨的,就是成本一涨,企业到底有多大的承受力。
存储芯片是手机的重要零部件,采购价格上涨,传音的智能手机毛利率从2024年的19.6%,降到了2025年的17.7%。
所谓毛利,可以理解为卖出产品的收入,扣掉相应成本以后剩下的钱,这笔钱还要支付研发、销售、管理等开销,并非最后落袋的利润。
所以,毛利率看着只下降了几个百分点,传到最后的净利润上,冲击可能明显放大。手机卖得多,并不意味着每一部都能多赚钱。
传音面对的选择也不好做。涨价,得考虑消费者能不能接受;自己扛着,又会挤压利润。越是重视价格的市场,这道题越难答。
到了2026年上半年,情况确实有了好转。传音营业收入354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%。
这组增长有分量,说明经营正在修复。但投资者还会往后追问:修复能持续多久,原材料再涨价怎么办?
这一轮改善,既有调整售价、向下游传导部分成本的作用,也有此前采购的低价库存带来的帮助。低价库存用完以后,新采购的成本能否继续消化,才更考验经营能力。
还有一笔账,同样绕不开。
今年上半年,传音经营活动产生的现金流量净额为负58.61亿元。为了应对存储涨价,公司增加备货,采购支出随之上升。
账上有利润,经营现金却在净流出,这两件事可以同时发生。道理并不复杂:货还在仓库里,买货的钱已经付了。备货能缓冲后面的涨价,也会先占住真金白银。
因此,看它后续经营,除了销量和利润,还得看库存能不能顺利卖掉、销售款能不能及时收回。
传音也在寻找新的增长空间。这次港股发行,扣除相关开支后,募集资金净额约29.68亿港元,资金用途涉及AI技术研发、品牌和渠道建设,以及移动互联网和物联网业务。
这条路有自己的逻辑:既然已经把手机卖到用户手里,就继续围绕用户做服务、做其他产品,争取让一笔买卖带来更长久的收入。
但新方向也要靠实际收入说话。2025年,手机业务仍占传音总收入的89.1%,移动互联网服务占比只有1.4%。业务的主心骨,依然是手机。
从提出计划,到做出产品,再到消费者愿意付钱,中间还有研发投入、市场推广和回款这一关。钱募到了,只是有了继续投入的条件。
回过头看,一手百分之百中签,真正值得记住的也并非运气好坏。
中签率回答的是能不能买到,企业经营回答的是值不值得买,两件事不能混成一件事。拿着“非洲手机之王”的名号,就默认上市必涨,同样省略了最关键的算账过程。