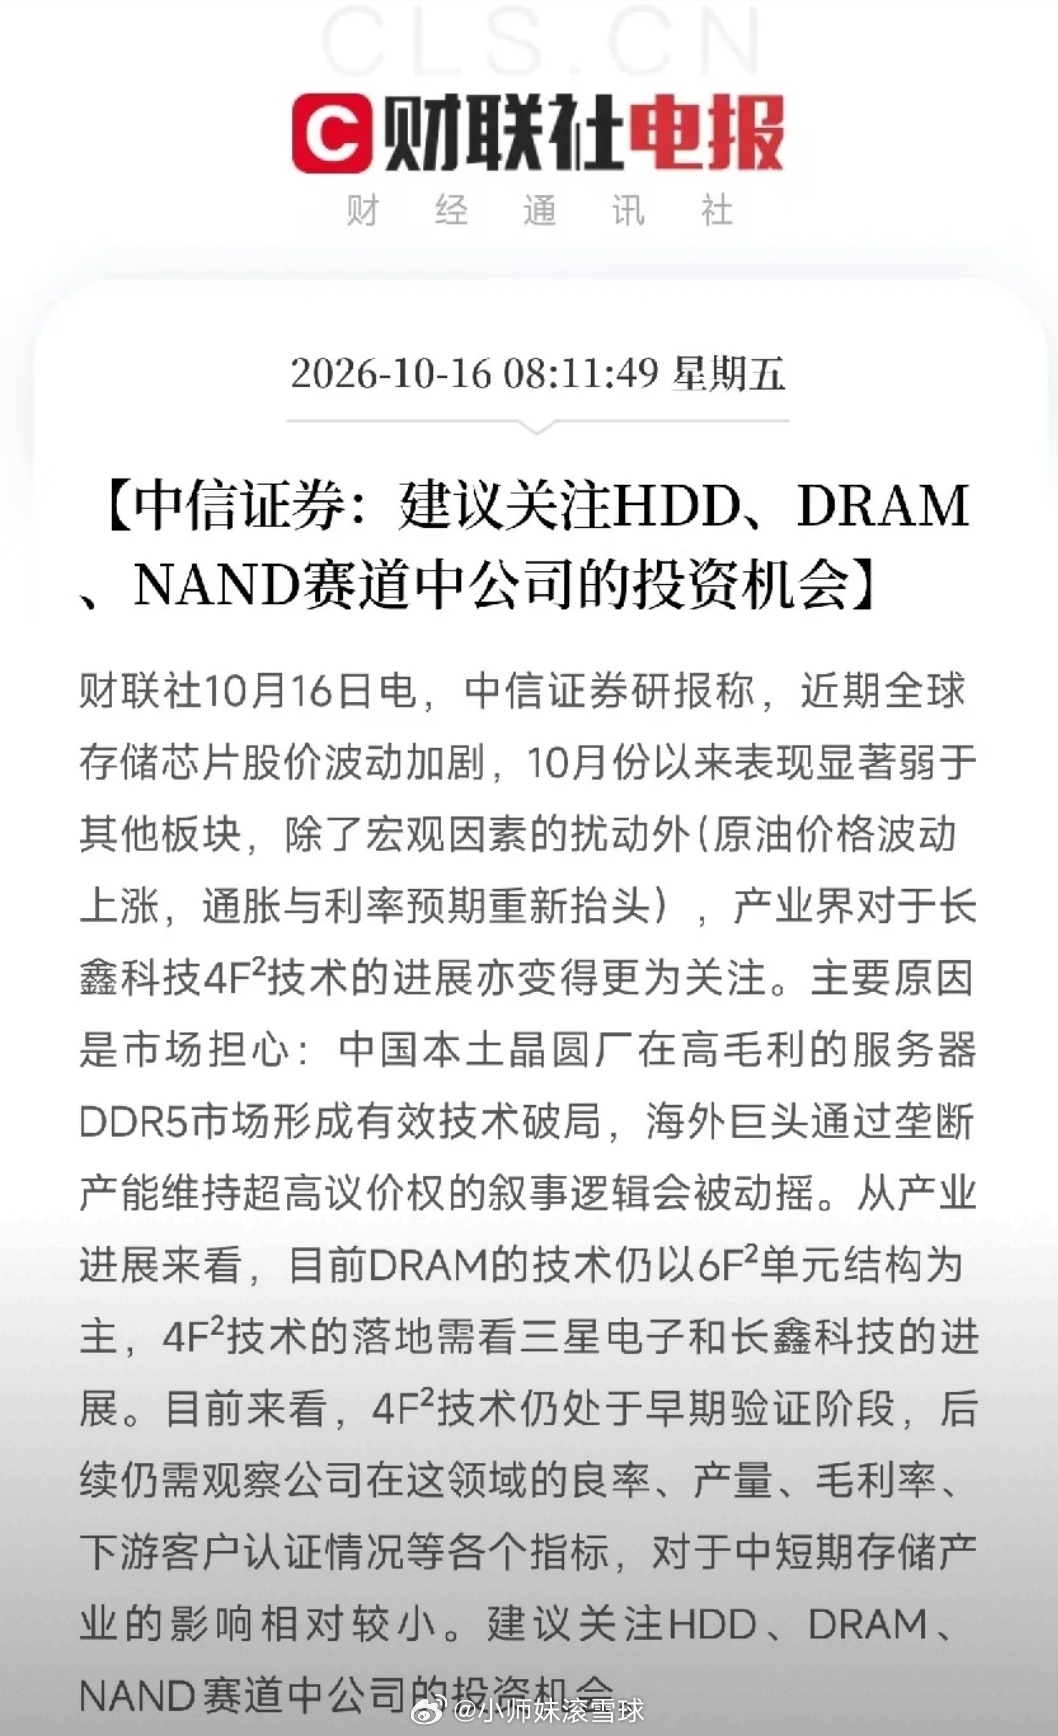
刚刚,中信证券发了一份研报!这一次,点出了一个被很多人忽略的投资方向
10月16日,中信证券最新研报出炉,核心观点:关注HDD、DRAM、NAND赛道中公司的投资机会。
存储芯片,这个听起来很专业的词,其实跟你手机里的内存、电脑里的硬盘、数据中心里的服务器,全都有关。这份研报背后,藏着三层值得琢磨的逻辑。
第一层逻辑:存储芯片最近调整了,但原因没那么简单。10月以来,全球存储芯片股价波动加剧,表现明显弱于其他板块。表面看是宏观因素扰动,原油价格波动、通胀预期抬头。但产业界真正在关注的,是另一件事:长鑫科技的4F²技术进展。市场担心什么?担心我国本土晶圆厂一旦在高毛利的服务器DDR5市场形成技术破局,海外巨头靠垄断产能维持超高定价权的逻辑,就会被彻底动摇。
第二层逻辑:技术突破是真的,但还没到颠覆的时候。目前DRAM的主流技术仍是6F²单元结构,4F²技术还处于早期验证阶段。三星电子和长鑫科技都在推进,但后续还要看良率、产量、毛利率、下游客户认证等一系列指标。中信证券的判断很冷静:对中短期存储产业的影响相对较小。说白了就是:方向是对的,路还很长,别急着下结论,但也别忽视这个趋势。
第三层逻辑:国产替代的叙事,正在从能不能变成什么时候。过去存储芯片的高端市场,基本被海外巨头牢牢把持。定价权在人家手里,利润大头也在人家手里。现在长鑫科技在4F²技术上的推进,哪怕还在早期,已经足以让海外巨头感到紧张。这种紧张本身,就说明了一件事:我国企业在高端存储领域的突破,不再是遥不可及的想象。一旦技术成熟、良率爬坡、客户认证通过,整个行业的利润分配格局都可能被改写。
说到底,存储芯片是数字经济的粮食。手机要内存,电脑要硬盘,AI服务器更要海量存储。谁掌握了这个赛道,谁就握住了数字时代的命脉。中信证券这份研报,表面是在提示投资机会,背后其实是在说一个更大的故事:国产存储的突围,正在进入关键窗口期。短期看波动,中期看技术,长期看格局。把目光放长一点,有些变化正在悄悄发生,这样的信号,值得每个关心我国科技的人多看两眼!