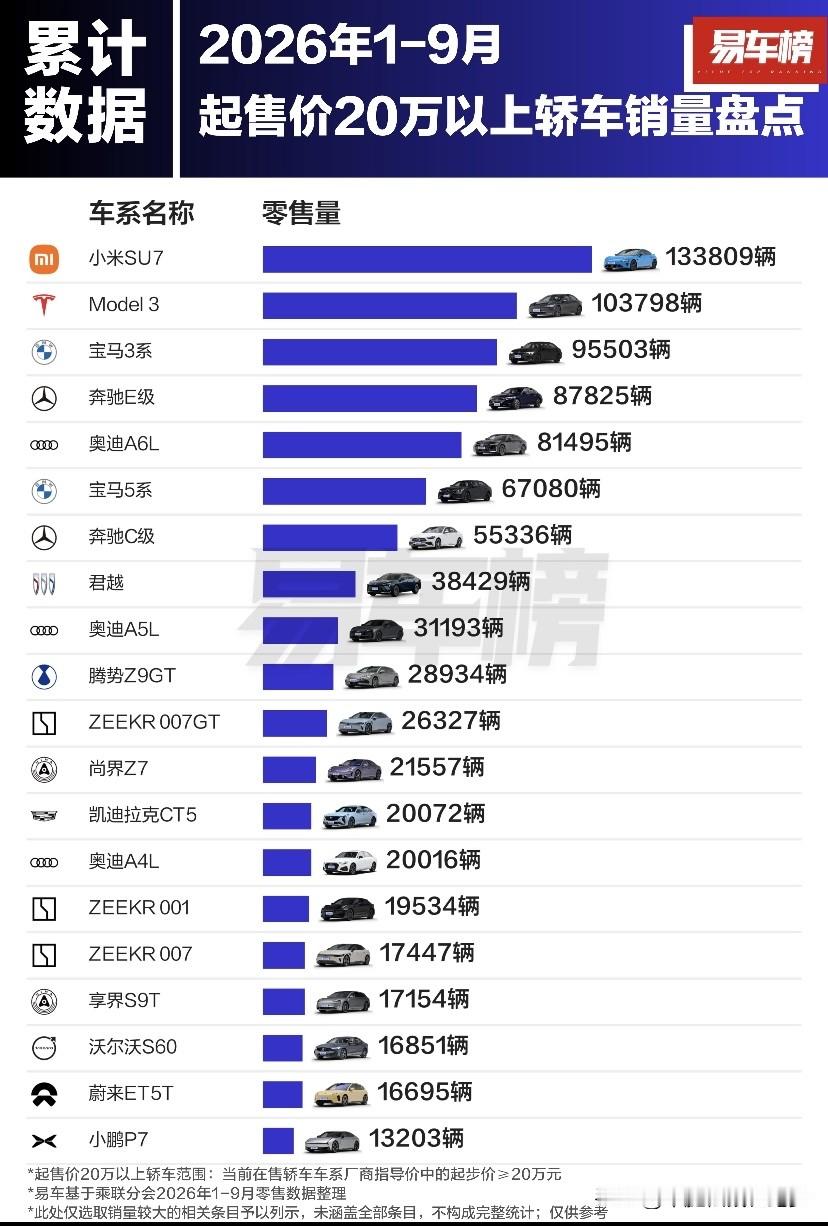
燃油车并非不堪一击啊,销量还是很不多的,至少20万这个价格,燃油轿车吸引力还是很强。
在这份起售价20万以上轿车的累计销量榜单中,一场关于“新旧势力交替”与“消费心智重构”的大戏正演绎得淋漓尽致。小米SU7以超13万辆的绝对优势登顶,传统BBA燃油阵营虽仍占席位但光环褪色,而新能源GT与猎装车型则异军突起,共同勾勒出一个极度内卷又多元繁荣的高端轿车新纪元。
一、小米SU7夺冠:现象级爆发与生态降维打击
榜单最醒目的无疑是小米SU7,1-9月累计零售量高达133,809辆,不仅稳居第一,更是唯一突破13万大关的车型。相较于单月SUV榜单中小米YU7的“初露锋芒”,SU7在轿车领域的累计数据展现了其恐怖的规模化交付能力与市场消化速度。
这一成绩超越了特斯拉Model 3(103,798辆),拉开近3万辆差距。小米的胜出并非单纯依靠“性价比”,而是“科技生态+设计美学+营销势能”的综合胜利。它精准击中了20万-30万区间原本属于凯美瑞、雅阁乃至BBA入门车型的庞大基盘用户,用互联网思维重构了造车逻辑,证明了跨界玩家在完整产品力面前同样能颠覆传统秩序。
二、特斯拉与BBA:护城河仍在,但焦虑蔓延
Model 3以103,798辆位列第二,依然是纯电轿车的标杆。尽管被小米超越,但十万加的累计销量证明其在全球市场验证后的产品力依然坚挺。不过,面对中国本土品牌的智能座舱与智驾体验内卷,特斯拉的“极简主义”正面临前所未有的挑战。
传统豪华品牌中,宝马3系(95,503辆)、奔驰E级(87,825辆)、奥迪A6L(81,495辆)依然位列前五,宝马5系(67,080辆)、奔驰C级(55,336辆)也紧随其后。这说明在累计维度上,BBA的品牌积淀、终端优惠与商务/家用刚需仍构筑了深厚护城河。
然而,细究榜单可发现隐忧:曾经统治该级别的“34C”与“56E”已不再是无脑首选。宝马3系虽守住燃油车头名,但已被两款新能源车型甩在身后;奥迪A4L(20,016辆)甚至滑落至榜单中游。传统燃油豪华轿车的份额,正在被上下挤压——向上是更高端的新能源旗舰,向下则是小米、极氪等强势纯电。
三、美系与自主高端:君越坚挺,GT/猎装细分爆发
别克君越(38,429辆)作为非豪华燃油车代表,位居第七,展现出强大的生命周期韧性,其大空间与高性价比在B+级市场仍有一席之地。凯迪拉克CT5(20,072辆)则继续在运动豪华细分中保持存在感。
真正令人瞩目的是新能源个性化车型的崛起。腾势Z9GT(28,934辆)、ZEEKR 007GT(26,327辆)、尚界Z7(21,557辆)等车型销量均突破2万,极氪001(19,534辆)也接近2万。这些带有GT、猎装属性的车型,打破了传统三厢轿车的沉闷,满足了高端用户对颜值、性能与实用性的复合需求。尤其是腾势Z9GT,作为自主高端的插混/纯电旗舰,直接切入了原本属于帕拉梅拉等超豪华车型的审美赛道,实现了“科技平权”下的销量兑现。
此外,享界S9T(17,154辆)、蔚来ET5T(16,695辆)等旅行/猎装车的入榜,进一步印证了轿车市场正从“标准化代步”向“个性化表达”演进。
四、极氪、蔚来、小鹏:新势力梯队的固化与挣扎
极氪在榜单中表现抢眼,除了007GT外,极氪001、极氪007(17,447辆)均上榜,展现出多线布局的成效,其“操控+猎装”标签已深入心智。
蔚来ET5T作为蔚来轿车/旅行线主力,1.6万辆的累计量在高端纯电中规中矩,反映出蔚来在换电体系下的稳定但略显小众的用户圈层。小鹏P7(13,203辆)则相对落寞,曾经的中型纯电轿跑标杆,在小米SU7、极氪007的夹击下,累计销量已跌至榜单末尾,显示出产品周期末端的压力。
五、市场格局总结:从“品牌崇拜”到“产品至上”
综合2026年前三季度的数据,20万以上轿车市场呈现出三大核心趋势:
1. 新能源全面主导:榜单前两名被纯电包揽,累计TOP10中新能源占据半壁江山,且增长动能强劲。
2. 自主品牌上攻成功:小米、极氪、腾势、享界等品牌已在20万+市场站稳脚跟,不再依赖低价,而是靠智能、性能与设计抢夺BBA用户。
3. 细分市场碎片化:传统三厢车仍是大盘,但GT、猎装、旅行车销量攀升,用户审美多元化,促使车企必须打造“长板极长”的个性化产品。
总体而言,2026年的轿车战场已进入“淘汰赛”深水区。小米SU7的登顶是起点而非终点,BBA的坚守是防御也是转型前夜。未来,随着更多跨界产品涌入,20万以上轿车市场的竞争将不仅是销量的比拼,更是生态、智驾与品牌焕新的终极角力。