国6大电池生产商:
1、宁德时代:中国,全球市占率39.2%;
2、比亚迪(弗迪电池):中国,全球市占率16.4%;
3、中创新航:中国,全球市占率6.5%;
4、国轩高科:中国,全球市占率4.5%;
5、亿纬锂能:中国,全球市占率3.2%;
6、蜂巢能源:中国,全球市占率2.6%。
现在不少人选电车,以前第一反应先认准宁德时代的电池标,可最近你会发现,越来越多车企开始主动调整电池供应商,背后的原因其实特别实在,就是成本差得太明显了。宁德时代的电芯报价到了0.585元/Wh,二线头部品牌能压到0.52元以下,一台60度电池的车一年卖20万台,光电池成本就能省出7.8亿,换谁都得动心。
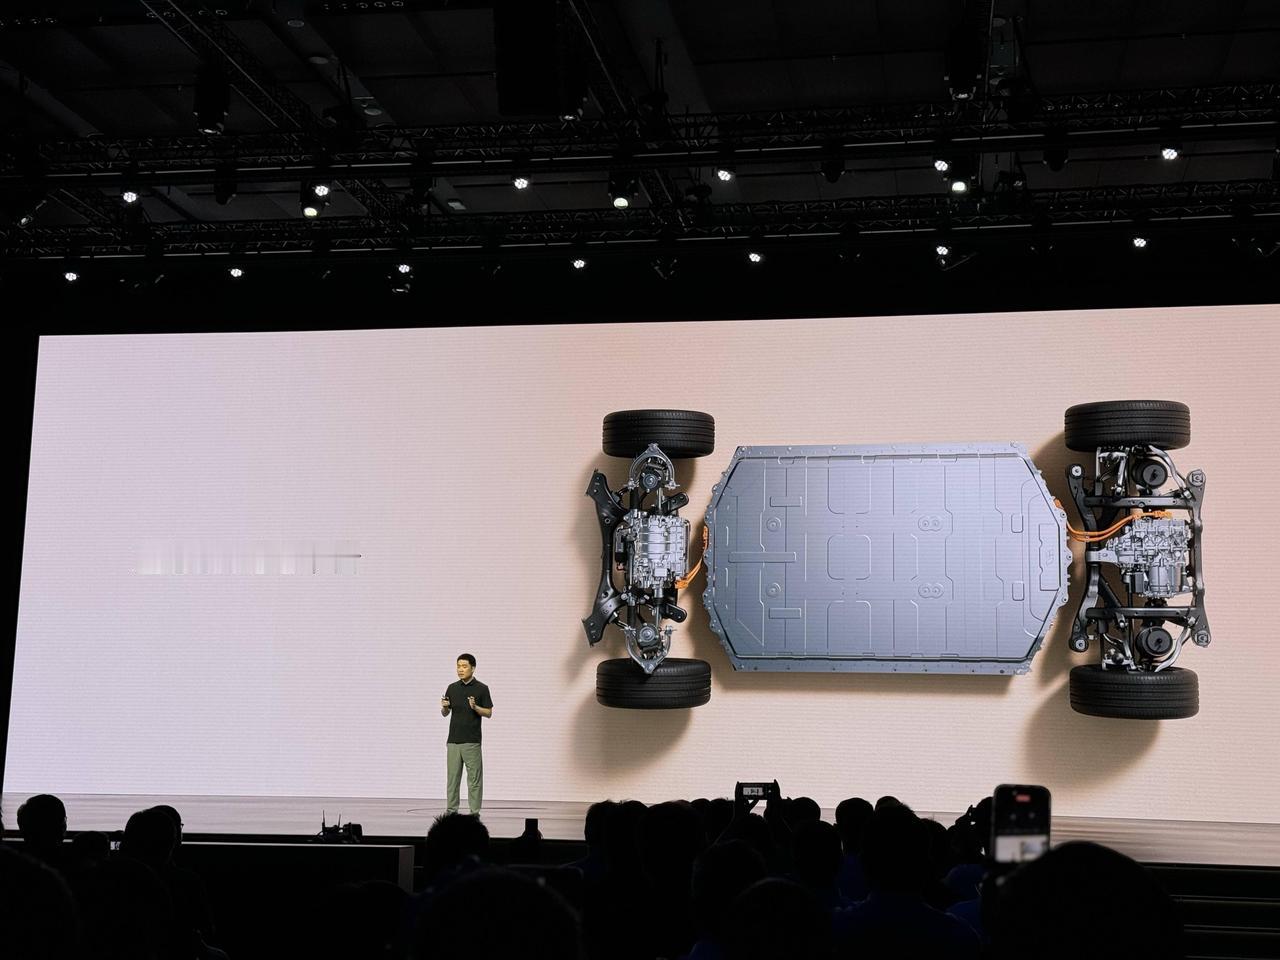
理想这波推进自研电池全系搭载,表面上是对外宣传的技术突破,实则是车企在供应链高压下打的一场实打实的利润保卫战。之前大家都算过账,宁德时代高峰期一天能赚2.4亿,可主流车企的平均利润率才3.8%,电池又占了整车成本的三四成,谁能把电芯定义权攥在自己手里,谁就握住了定价的主动权。
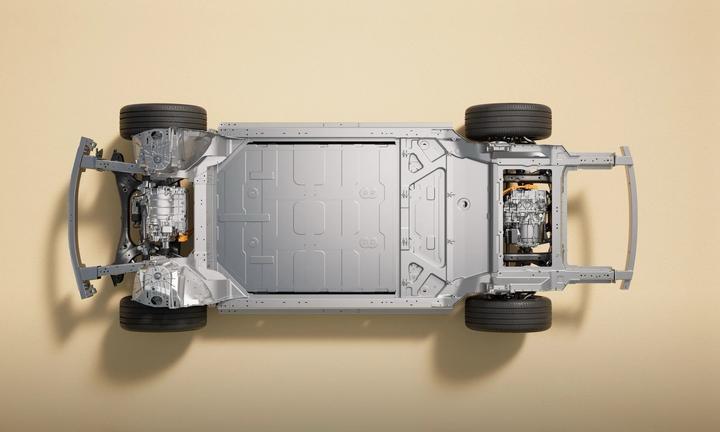
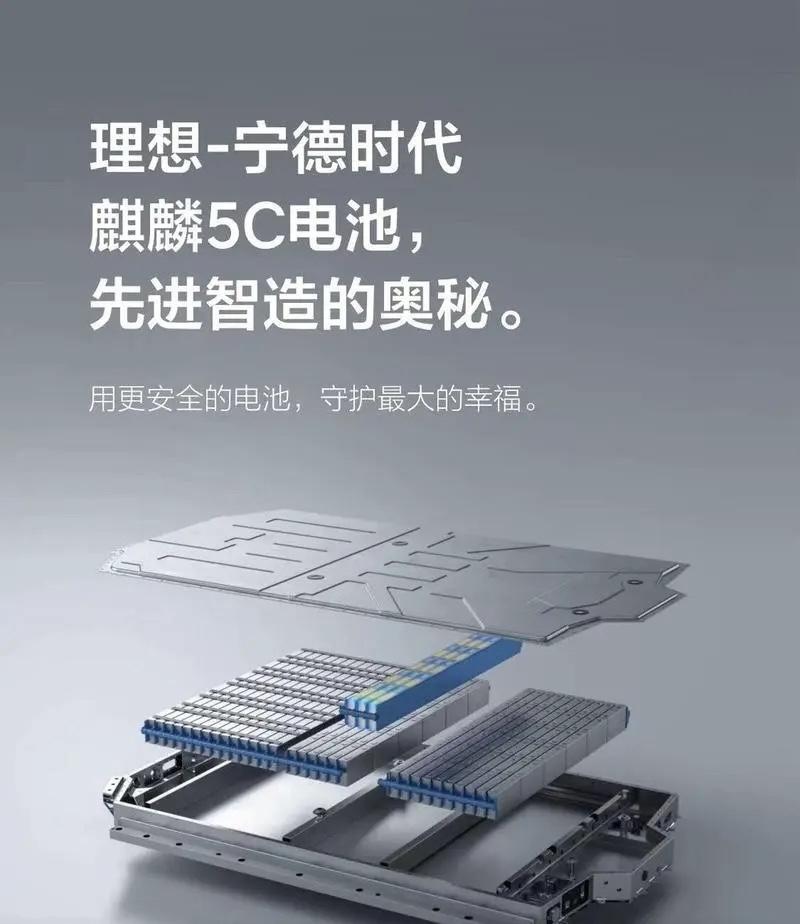
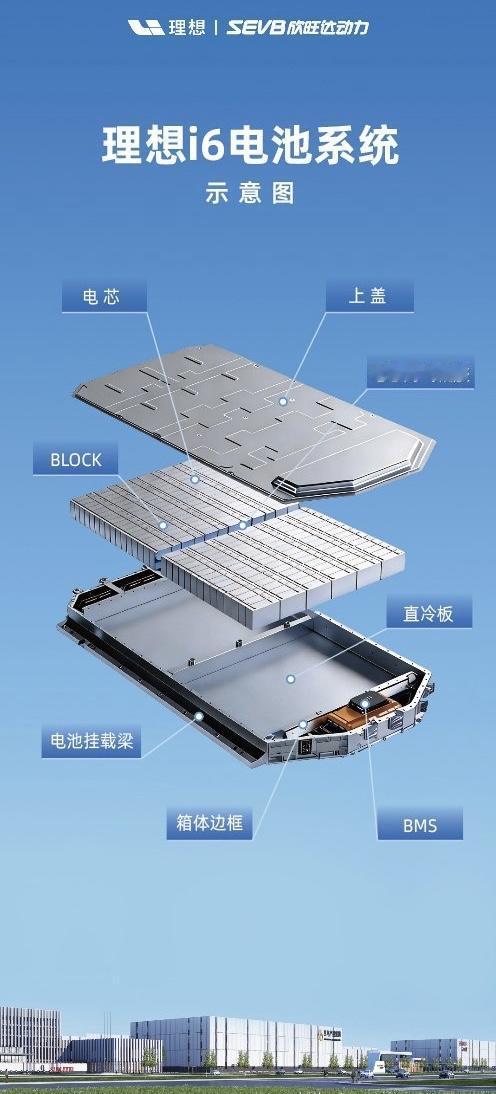
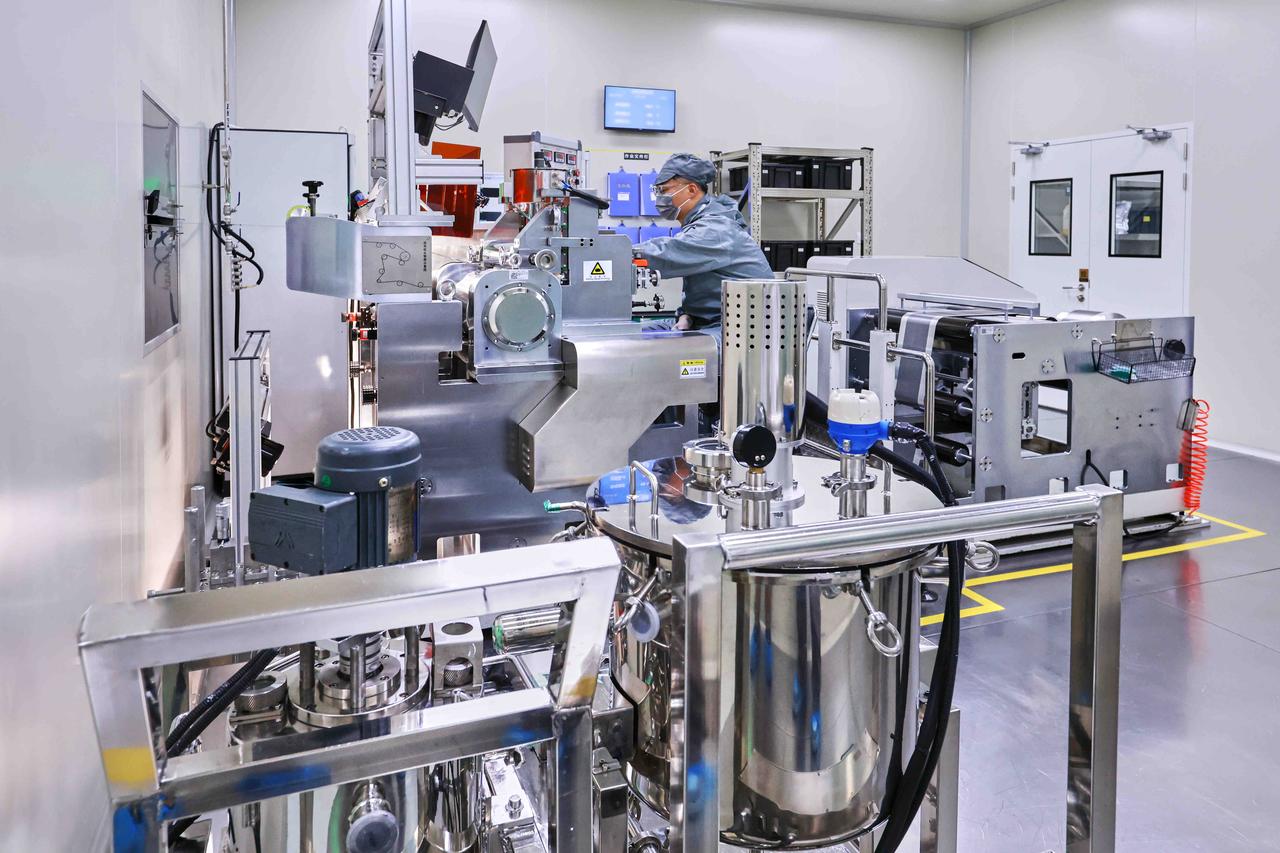
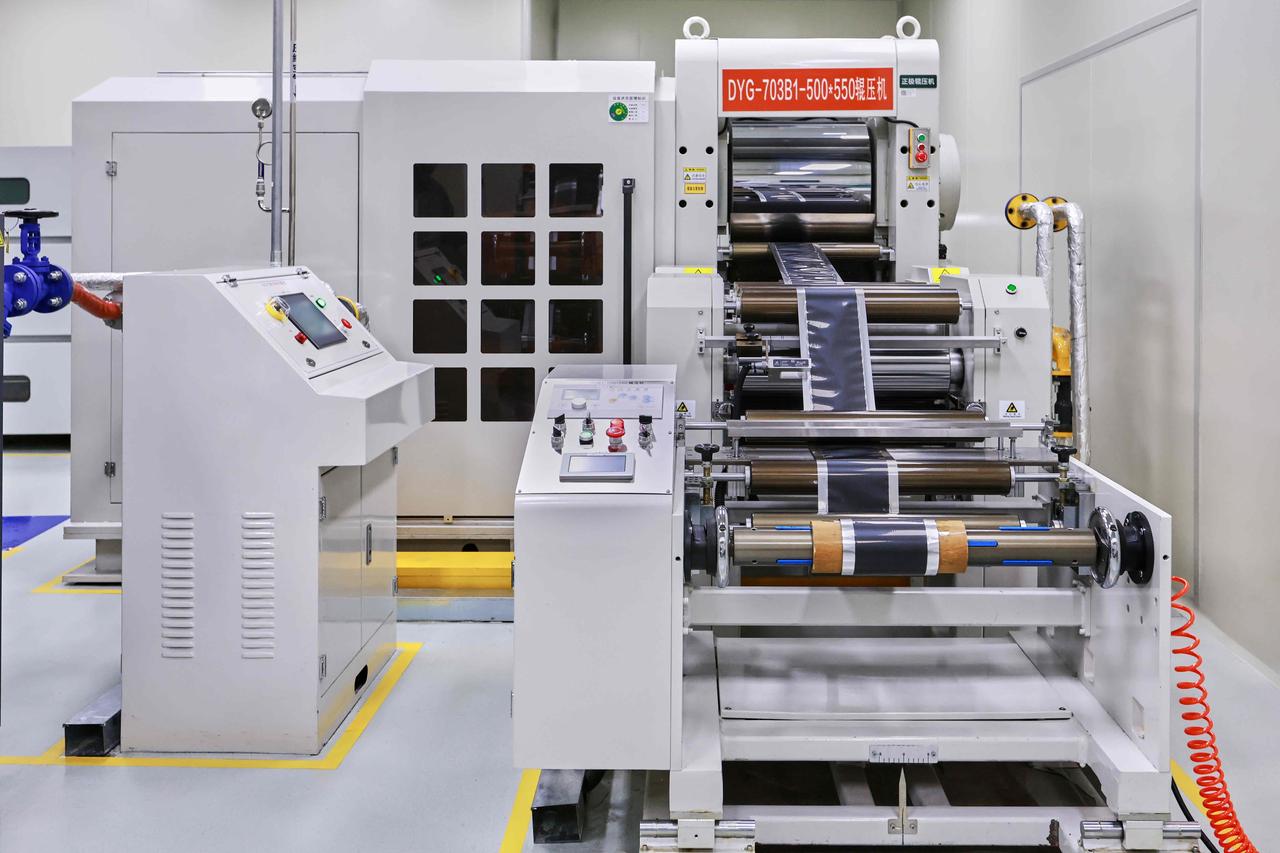
理想从2020年就开始布局这件事,到现在5C电芯、Pack、BMS全栈自研,还砸钱成了欣旺达动力的二股东锁死产能,这套组合拳走得一点都不飘。这根本不是外界瞎传的“去宁德化”,是像苹果华为那样把核心壁垒握在自己手里,等2026款i6的自研5C电池加马赫芯片双自研闭环跑通,成本控制和技术迭代速度都会上一个大台阶,咱们普通消费者最后也能拿到更实在的性价比,以前那种靠采购组装就能造车的时代,确实正在慢慢过去了。