有经济学者称:当前 A 股的局面。机构和散户都被自己逼上了绝路,机构拉高了股票却出不了货。散户重套了股票又脱不了身。于是两者都走向了一个不同方向的不归路。
机构和散户,本是市场的两端,却一步步走成了彼此的镜像 —— 机构拉高出不了货,散户重套脱不了身。两边都骑虎难下,像两只互相钳制的螃蟹,谁也松不了手。
先看机构这边。2026 年二季度末,股票型开放式基金平均仓位干到了 88.8%,混合型也有 80.79%。
主动权益基金整体仓位爬到 84%,离业内那个 "88 魔咒" 就差一层窗户纸。什么意思呢?就是基金手里能用来买股票的钱差不多都打进去了,后续买力严重不足。
更尴尬的是,这钱还不是均匀撒的,全扎堆在科技赛道里。光电子一个行业,公募持仓市值就有 1.49 万亿元,占股票投资市值比 17.69%。
六七月的时候,成交额前 5% 的个股交易集中度冲到接近 54%,也就是说全市场一半以上的钱都在倒腾那几百只股票。
仓位打满、筹码集中,本来想着拉高了赚钱,结果真到要出货的时候傻眼了 —— 没人接盘。
华北有基金经理直接说了,部分高配个股的机构持股比例已经接近流动性上限,潜在的买方力量几乎全部变成了存量持仓。
翻译一下就是,该买的都买了,外面没人了。这时候任何一点风吹草动,哪怕只是有人想获利了结,都能把股价砸出个坑。
想卖?卖不动,一卖就跌,一跌更没人买。8 月以来机构资金一直在持续卖出,科技仓位明显下降,前 5% 个股的交易集中度从 54% 回落到 43%,但这个过程本身就是血淋淋的。
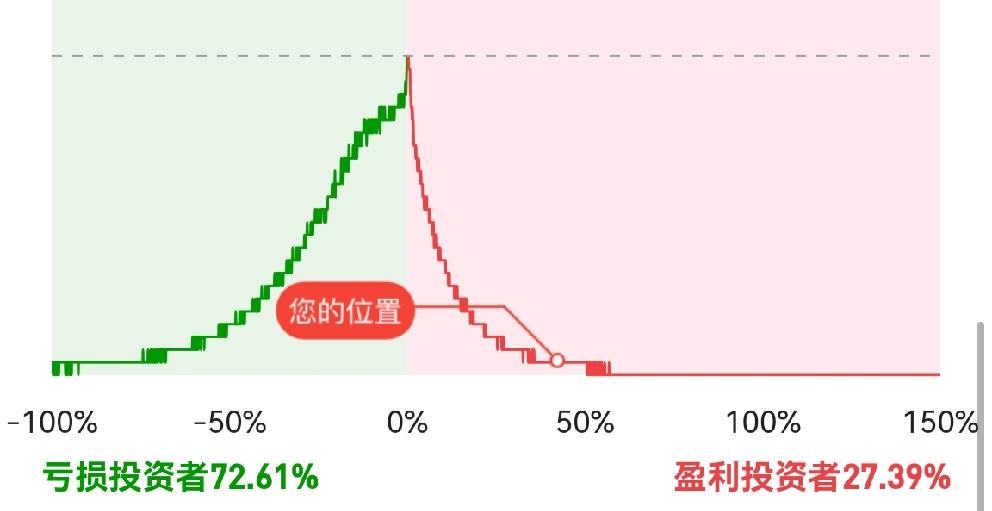
再看散户这边,日子更不好过。A 股散户有 2.69 亿户,贡献了全市场约 60% 的交易量,手里却只拿着约 30% 的流通市值。
说白了就是,最活跃的一群人,掌握的筹码最少,天然处于弱势。
2026 年上半年,全体散户平均收益率是 - 23.6%,人均浮亏约 2.1 万元。收益中位数是 - 25%,意味着一半以上的人亏损超过 25%。
10 万元以下的小资金散户,亏损率高达 98% 到 99%,几乎是全军覆没。一季度调查里 30% 的投资者说亏了,二季度还是 30%,到了三季度科技股一回调,套牢盘只会更厚。
散户的困境跟机构正好反过来。机构是拉高了出不了货,散户是买在了高位脱不了身。
两融余额截至 9 月底还有 26089.90 亿元,占 A 股流通市值 2.70%。这里面有多少是被套着硬扛的,只有当事人自己清楚。
市场成交量从高峰缩到现在 1.43 万亿元,全 A 成交额滚动平均缩量约 55%,换手率持续下降。
量没了,想割肉都得排队,挂单半天成交不了,成交了又是一个更低的价格。于是很多人干脆躺平,不看账户了,反正亏这么多,割也下不去手。
这就形成了一个死循环:机构想卖卖不掉,散户想割割不动,两边都在等对方先动。
机构等散户进场接盘,散户等机构拉升解套,结果谁也等不来谁。市场就这么耗着,存量资金互相掏口袋,增量资金在外面观望不肯进来。
10 月 14 日这天,全市场近 4500 只个股下跌,上涨的不到 1000 只,创业板指单日跌 3.10%,这种普跌行情下,谁都别想独善其身。
说到这里,得说几句不太中听的话。这个局面不是一天形成的,也不是某一方的责任,但有几个问题确实值得掰开了说。
第一,机构的考核机制本身就有问题。基金经理的排名是按相对收益算的,别人都重仓科技你不重,排名就落后,赎回压力就来了。
所以哪怕知道赛道拥挤、知道估值偏高,也得硬着头皮往里冲,这是制度逼着大家抱团。等抱团抱到流动性枯竭,想散都散不掉。这不是哪个基金经理水平差,是整个游戏规则的产物。
第二,散户的交易习惯也得改。2.69 亿户贡献 60% 的交易量,说明换手太频繁了。
越是频繁操作,越容易在热点切换中被反复收割。上半年人均亏 2.1 万元,这里面有多少是追涨杀跌交的学费,心里都有数。市场缩量到这个程度,其实也是一种信号 —— 活跃资金在减少,大家都被磨得没脾气了。
这时候与其天天盯盘找机会,不如先想清楚自己拿的股票到底值多少钱。
第三,也是最关键的一点,这个市场需要真正的增量资金,而不是存量之间的互相消耗。
ETF 一直在净流入,说明长线资金在悄悄布局,但光靠这个不够。居民存款搬家的逻辑还在,前提是市场得有赚钱效应。
现在的问题是,机构出不了货就拉不出空间,散户解不了套就形不成购买力,两边卡在这儿,赚钱效应从哪儿来?可能得靠时间来消化,也可能得靠外部力量来打破这个平衡。
但不管怎样,在这个节点上,不管是机构还是散户,最忌讳的就是乱动手。机构别为了排名硬扛,散户别为了回本瞎折腾,先活下来,比什么都重要。