再横向对比一下西方国家的债务比例。
德国国债占GDP比例,目前为64%;
虽然高于国际公认的60%警戒线,但也远低于其他西方国家,可以横向对比一下。
日本国债占GDP比例是高达230%;
美国国债占GDP比例是130%;
英国国债占GDP比例是93.8%;
法国国债占GDP比例是119%;
在这些西方国家里,德国的债务比例最低,所以10年期德国国债收益率自然是西方主要国家里最低的。
从这个角度看,也就不难理解,为何我们自己国债收益率会这么低。
因为中国国债占GDP比例才29.4%;
我们的政府债务是地方债务更多一些。
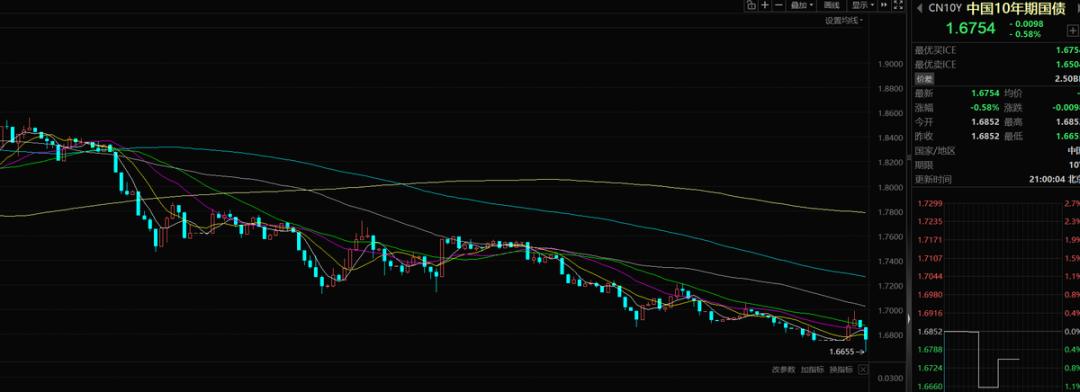
所以,中国10年期国债收益率,今年走势跟西方国家是相反的,西方国家是长债收益率一直涨,我们10年期国债收益率则是一路下跌,从年初的1.91%,回落到现在的1.67%,接近去年1.61%的历史极低值。
这意味着我们国债目前还是处于供不应求的状态,市场买盘旺盛,推升了国债价格,从而让国债收益率持续下降。
与之相反,当前西方国家则是国债收益率持续上行,国债价格持续下跌,面临持续的抛压。
我国的政府债务,地方债务会更多一些。
2025年年末,国债余额约41.23万亿元,地方政府债务余额约54.82万亿元。
国债和地方债加起来,2025年中国政府负债率约68.5%;
但地方债问题,我方有一个杀手锏,就是通过发行国债来进行逐步置换。
所以,我是从来不担心地方债问题。
只是国家不想给地方有这种兜底的错觉,需要给地方乱花钱一个教训,避免懒政思维,才没有一下子进行置换。
而且,这也是我们未来应对金融危机时的弹药,不能轻易提前用掉。
目前西方发达国家里,面对金融危机,想要通过债务扩张来度过危机的空间并不多,也就是弹药不够了。
只有德国还有一些债务扩张空间。
其他像美国、英国、法国、日本,都缺乏主动债务扩张空间。