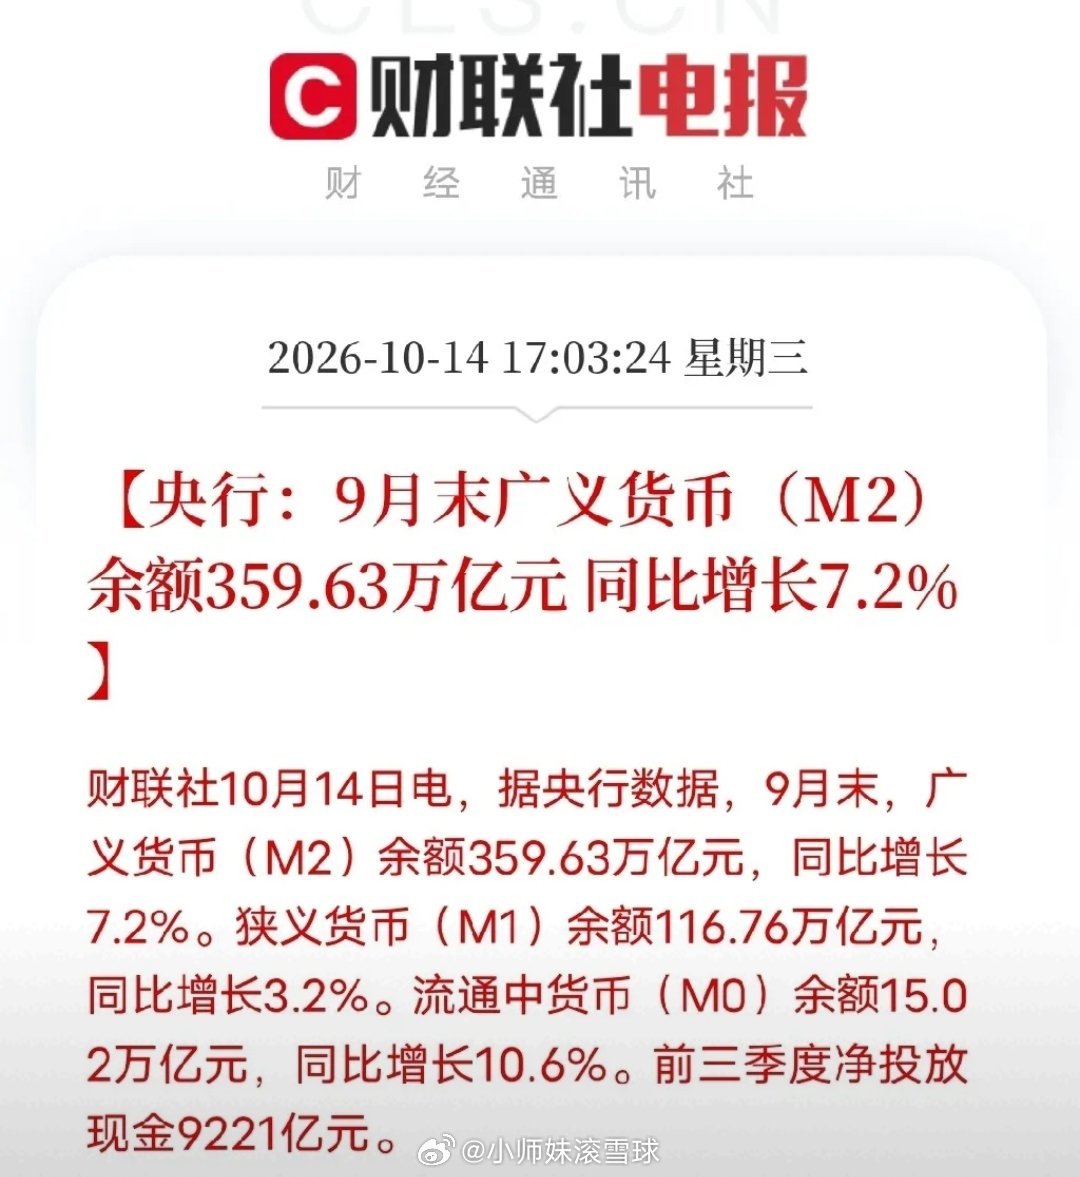
傍晚,几条数据弹出来,让盯着资金面的人坐直了
不是芯片,不是算力,而是央行icon的金融数据。
前三季度人民币贷款增加11.52万亿元,社融增量27.46万亿元,比上年同期少2.63万亿元。M2余额359.63万亿,同比增长7.2%;M1余额116.76万亿,同比增长3.2%。人民币存款增加20.76万亿,其中住户存款增加9.39万亿。
钱在放,但流向变了。
先看贷款结构。住户贷款减少1.03万亿,短期贷款减少1.14万亿,中长期只增了1062亿。企(事)业单位贷款增加12.55万亿,其中中长期贷款增加6.53万亿。老百姓在还债、在存钱,企业在借钱、在扩产。
再看社融。总量同比少增2.63万亿,但拆开看:对实体经济的人民币贷款少增3.04万亿,政府债券净融资少1.16万亿。但企业债券净融资2.75万亿,同比多1.18万亿;非金融企业境内股票融资5359亿,同比多2191亿。银行贷款和发债在退潮,企业融资在补位。钱没有消失,是换了个口袋。
M2增7.2%,M1只增3.2%。M2是总钱数,M1是活钱。活钱增速低,说明钱还在定期里趴着,没有全部活化。但M1毕竟还是正增长,比去年好。存款增了20.76万亿,住户存款占9.39万亿,老百姓还是在存钱防风险。
这跟之前那层逻辑完全接上了。A股在3800点震荡;黄金板块被机构看好。这些硬核方向要发展,钱从哪来?从信贷、从社融、从直接融资来。
信贷数据里藏着答案:企业中长期贷款增6.53万亿,这些钱去了哪?去了AI基建、去了商业航天、去了6G、去了新能源、去了高端制造。住户贷款减1.03万亿,钱从地产和消费贷里退出来,流向了科技创新和产业升级。
住户在收缩,企业在扩张。旧动能在退潮,新动能在蓄力。M1增速低,说明复苏还是温和的,不是大水漫灌;企业中长期贷款增,说明信心在回来,只是节奏慢。
当然,风险也在。住户端如果持续收缩,消费和地产压力会加大;M1增速如果继续走低,经济活性会受影响;社融少增如果持续,实体融资需求仍需观察。方向定了,节奏需要耐心。
去看看,谁在真正拿钱,谁在真正扩产,谁又在把信贷和社融变成订单和产能。那才是这轮新质生产力浪潮里,真正被资金结构变化推上台前的硬核方向。