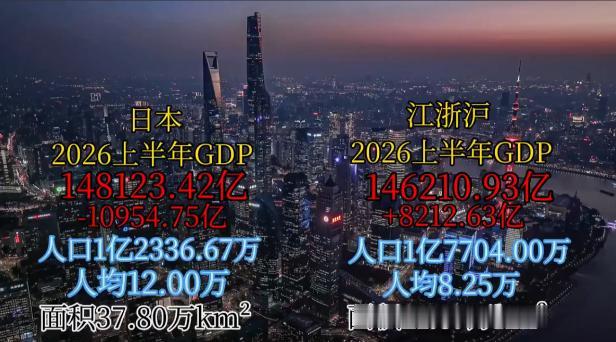
2026上半年,江浙沪三地的GDP总量已经飙到了14.62万亿元,而隔壁的日本,上半年GDP为14.81万亿元,按照日元来算还是增长的,但你懂的,日元可是贬值了很多,如果换算成人民币,增量竟然是负的1万多亿元。
也就是说,中国仅凭江浙沪这21万平方公里的土地,就差那么临门一脚,要把37.8万平方公里的整个日本给挤落马下。
留给日本的时间,真的已经不多了。
这个差距有多小?1900 亿人民币,不到上海一个月的经济增量。江浙沪目前增速都在 5% 以上,下半年反超基本没有悬念。日本二季度实际 GDP 环比只涨了 0.3%,年化 1.1%,市场预期是 2%,直接砍半。
一个在正常增长,一个在原地踏步,这比赛已经没什么看头了。
拆开看江浙沪的 14.62 万亿。江苏 7.04 万亿,制造业底子厚,苏州增速全省第一达到 5.6%,全省增速 5.2%。浙江 4.79 万亿,增速 5.7%,杭州的数字经济和宁波的港口贸易是两大支柱。
上海 2.79 万亿,增速 5.6%,金融业涨了 10.2%,信息服务业涨了 9.1%,这两个行业对经济增长的贡献率超过七成。
三地加起来 21 万平方公里,1.7 亿人口,人均 GDP 接近 1.4 万美元,已经摸到中高收入经济体的门槛。
日本那边的账得细算。按日元计,上半年名义 GDP 增长 3.51%,听着还行,但实际增速只有 0.61%,中间差的那将近 3 个百分点全是物价涨出来的。
汇率更难看,2025 年上半年 1 元人民币换 20.65 日元,今年上半年变成 22.96 日元,一年时间日元对人民币贬了 11% 还多。对美元,6 月份已经突破 160,接近 1992 年以来的最低点。
日本央行不是没动作,利率加到了 31 年来最高,结果市场根本不搭理,该贬继续贬。
按理说货币贬值应该利好出口,日本上半年贸易逆差却达到 1.01 万亿日元,连续 10 个半年度都是逆差。这说明日本制造的竞争力在实打实地下滑。
半导体被韩国和中国台湾挤压,汽车在新能源赛道上反应迟缓,家电早就退出第一梯队,剩下的高端材料和精密设备,中国企业正在逐个突破。
出口赚不到更多钱,进口的能源和粮食因为日元贬值反而更贵,两头挤兑。
人口问题是死结。
日本总人口连续 14 年负增长,2025 年又少了 50 多万人,65 岁以上人口占比超过 30%。劳动力短缺直接卡产能,养老金和医疗支出把财政压得喘不过气,政府债务占 GDP 比重超过 260%,主要经济体里排第一。
债务这么高,央行根本不敢大幅加息,一加利息支出就爆,不加息日元就贬,左右为难。
江浙沪也有人口压力,但 1.7 亿的基数摆在这,而且每年还在从全国抽走最优质的劳动力和高校毕业生。
产业升级的方向很清晰,江苏搞新能源,浙江搞数字经济,上海搞生物医药和集成电路,都是未来十年的确定性赛道。
长三角一体化不是喊口号,上海做研发和金融,江苏做制造落地,浙江做商贸和互联网应用,产业链是打通的。
江浙沪即将超过日本,不是运气好,是产业竞争和人口结构两条线同时起作用的结果。
日本泡沫破裂后三十年,一直在回避结构性改革,靠量化宽松和日元贬值硬撑,产业竞争力就是这么一点点耗光的。
高市早苗上台后搞的经济政策,核心还是财政撒钱加货币宽松,老方子治不了老毛病,人口萎缩、创新乏力、管制僵化这些根上的问题一个都没碰。
对中国来说,这个反超的信号意义大于数字本身。一个国家内部的区域经济体量能超过日本,说明中国最发达地区的产业层级已经具备了和发达国家正面竞争的能力。
但人均 GDP 只有日本的一半左右,日本在高端材料、精密制造、基础科研上的积累不是短期能追平的,总量超过只是第一步,从大到强还得持续投入十年以上。
日本的出路其实很窄。要么接受经济规模继续相对下滑,安心中等规模高收入国家的定位;要么推动真正的结构性改革,放开移民、放松管制、鼓励创业创新。但从过去三十年的政策惯性看,后者的概率极低。
一个人口越来越少、改革意愿越来越弱的国家,被 14 亿人口市场中最活跃的区域超过,是经济规律决定的。
这个节点大概率就在 2026 年下半年,之后中日经济总量的差距只会越拉越大,日本想再反超回来,基本没有可能。