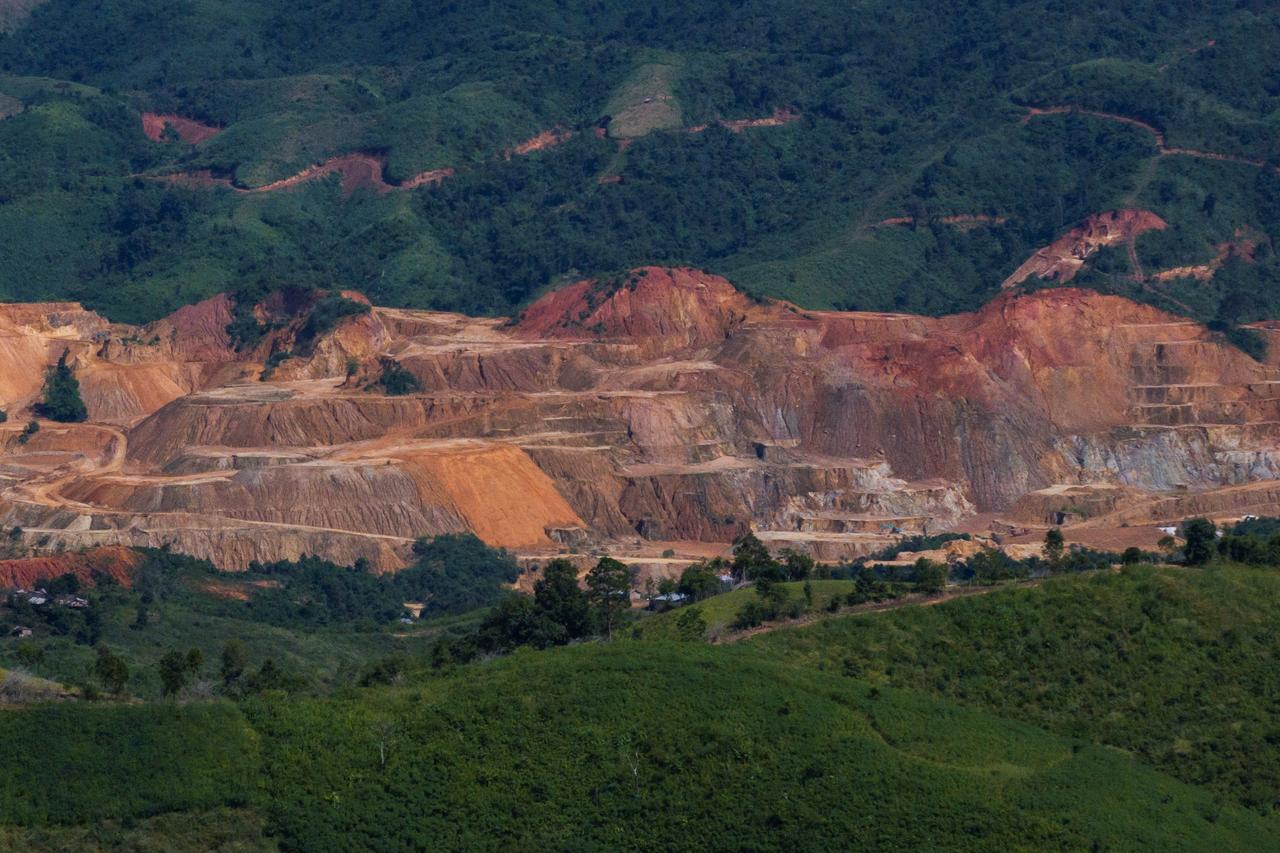
“老挝效仿印尼禁稀土矿?”老挝一收紧稀土原矿出口,网上不少人第一反应是:这是冲中企来的。
我觉得,这想歪了。老挝这步棋,冲的是自家的钱袋子,真正被堵住路的,是嘴上天天喊着要摆脱依赖、手里却没有加工能力的美日欧。
中企在老挝的做法,是把原矿运回国内冶炼,现在无非要把这一环挪到当地。美日欧想的是买了矿回去再建产线,老挝偏偏要求就地加工,这扇门一关,他们的算盘就落空了。
新规说得很直白:不再批新的稀土采矿项目,原矿出口逐步减少,想拿新矿权,必须在当地有深加工能力,还要核验资金、披露股权,代持的壳公司不能碰。
老挝为什么这么干?我觉得账算得很明白。过去只赚采矿那点钱,冶炼、分离、做磁材全在境外,行情好时财政宽裕,行情差时收入跳水,矿山的环境问题还得自己扛。
邻居印尼2020年1月1日禁了镍矿原矿出口,逼着外资建冶炼厂,镍加工很快做了起来。老挝眼红的就是这条路。
对中国影响大不大?我个人判断,有限。老挝矿是我们的进口来源之一,但不是全部,缅甸等地还有供给。
更要紧的是,中国掌握着全球绝大部分的稀土分离冶炼产能,缺的从来不是加工能力,而是原料来源多一点。中企调整一下投资方案,在老挝就地建线,项目照样合规运营,相当于工厂往前挪了一步。
美日就没这么轻松。日本的重稀土,镝、铽这类,几乎全靠中国供应,进口量大幅下滑,有些月份直接归零,企业靠库存硬撑。
美国九成以上稀土靠进口,政府出钱买矿企股份,可建完整供应链要十年以上。七国集团设想的路线,是分散矿源、再在本土自建分离产能,前提是海外有稳定的原矿可买。
现在老挝这条线断了,其他矿源又各有毛病:澳大利亚的矿重稀土占比偏低,缅甸受政策和局势波动影响,加拿大项目建设周期太长。我觉得这就是半路被人堵了路。
当然,老挝想复制印尼也不容易。工业基础薄弱,电力、基建、技术工人都有短板,外资建厂成本高、周期长,光靠自己搭不起完整的深加工体系。政策写在纸上,不等于产业马上落地。
说到底,这件事跟谁针对谁没多大关系,是资源国不愿再只当原料供应方。同样一份新规,对有完整产业链的一方,是挪个地方的事;对只想买廉价原矿、又缺中游加工的一方,是实打实的供应链冲击。
资源国纷纷觉醒,卖原矿赚快钱的日子还能撑多久?美日要是迟迟补不上加工这块短板,下一步又拿什么去和资源国谈?