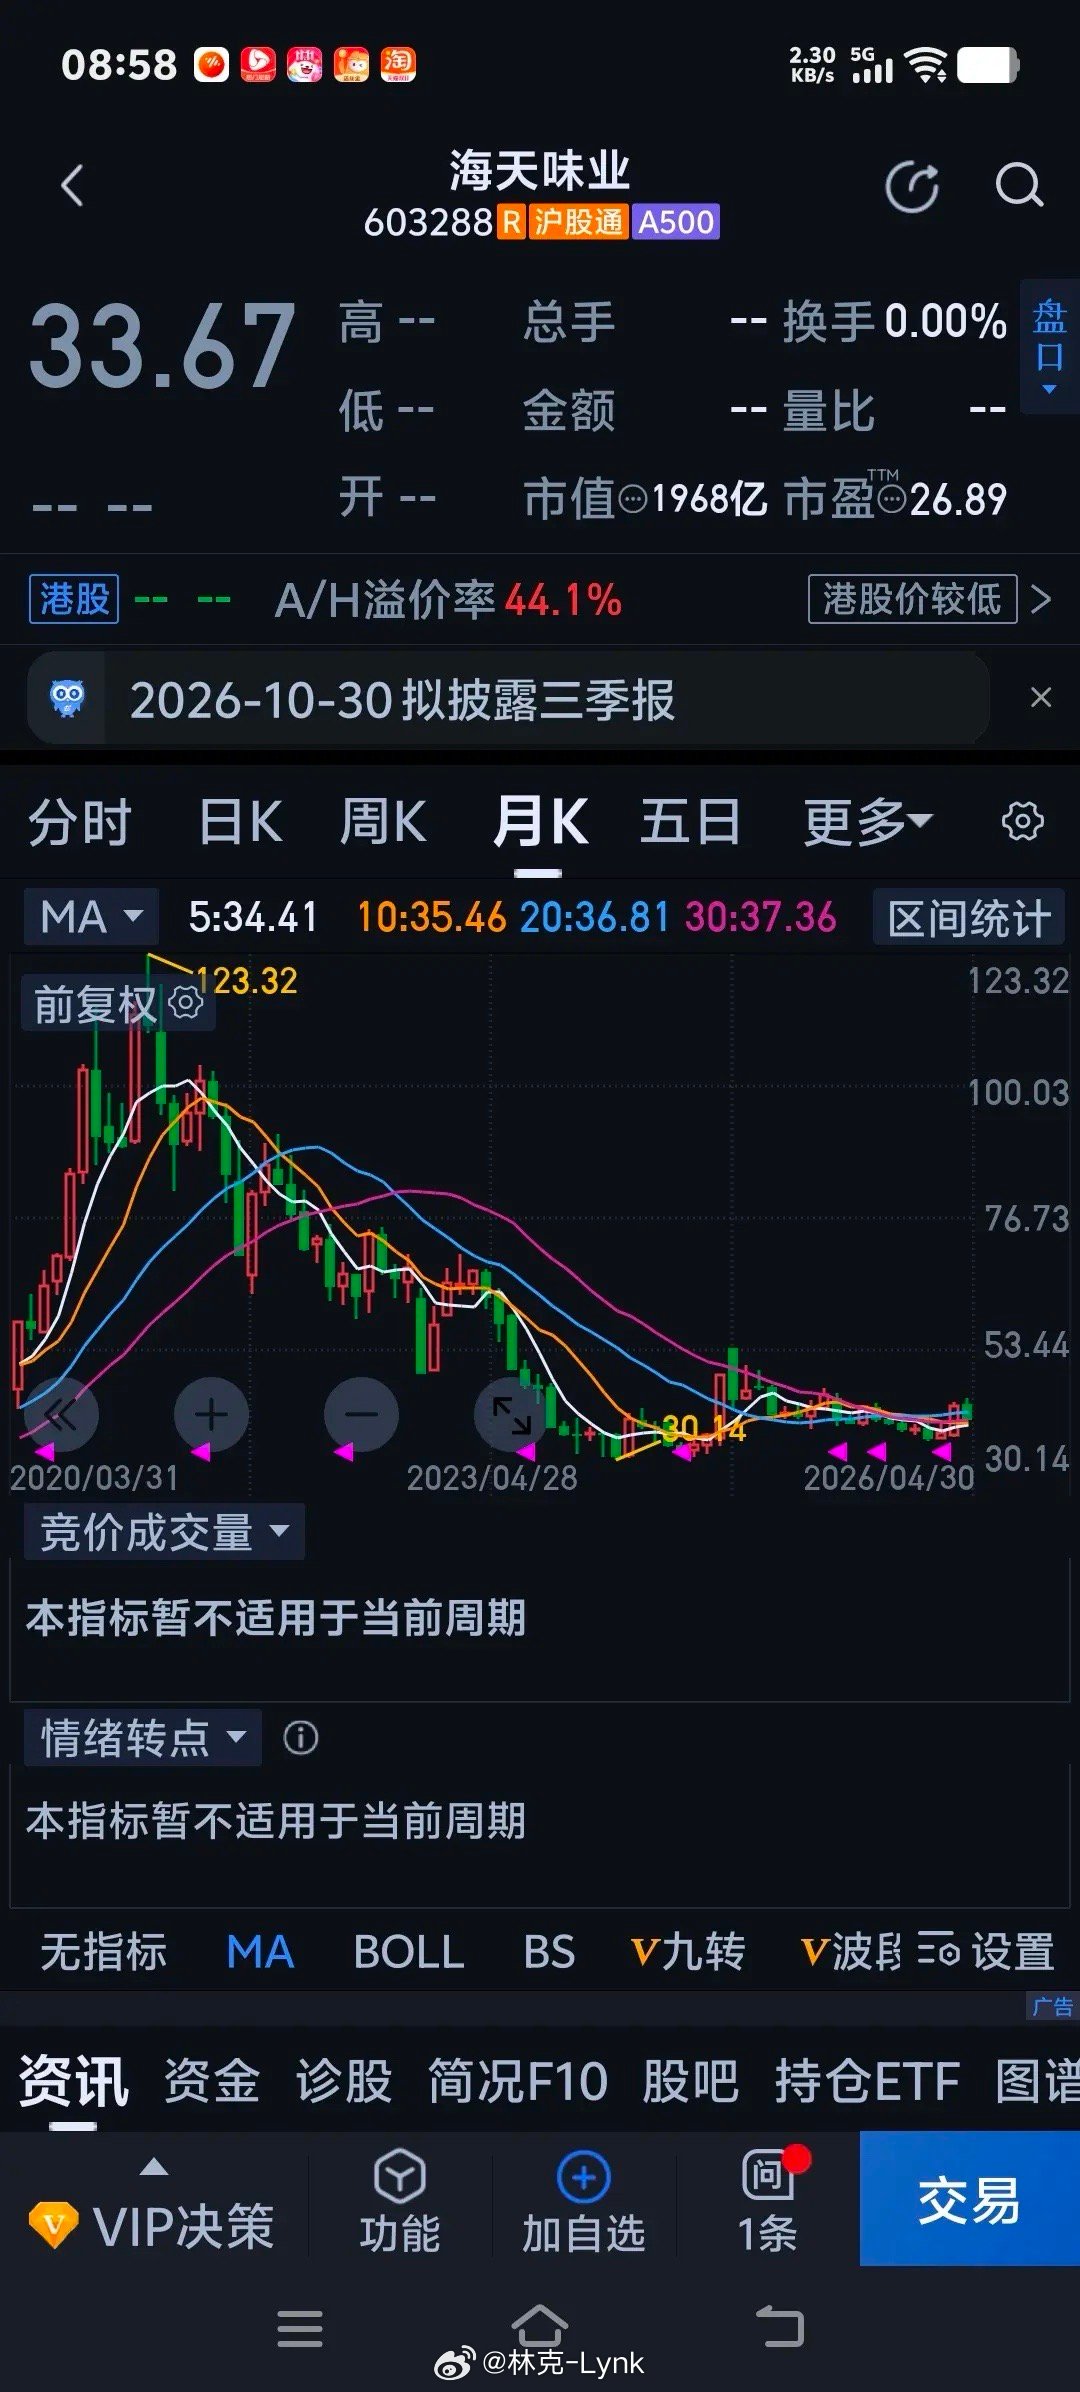
海天味业从高位123多下来到现在33块多,跌去75%,这是一只典型的消费股票,以生产调味品为主业的上市公司,主打酱油。我们在看看同样的以生产酱油为主业的日本上市公司龟甲年至今已经经营了360多年,是日本最大的酱油企业,它的股价却与海天味业走出了截然不同的大牛市行情,从2012年至今一直长牛。这家公司产品76%是海外市场销售。国际化程度很高,海天味业海外市场的销售额仅占到其全部的2%。都可以忽略不计。国内消费市场一不景气自然受到极大影响。对于国内的绝大多数企业都是没有国际化的,仅仅在国内市场销售产品,内卷严重。而那些国际性公司全球销售,受国内大环境影响要小得多。所以说同样的行业公司,国内的和海外市场的公司投资逻辑是不一样的。包括那些高科技公司也是一样。
这个对比确实很有说服力。海天从7000亿市值跌到现在2100亿左右,龟甲万却在日本"失去的三十年"里走出了长牛,核心差异就在你点出的这一点:一个被困在国内内卷,一个在全球市场打开了天花板。
龟甲万的"全球化溢价"
龟甲万的股价真正起飞是2010年之后,10年涨了10倍,超额收益超过760%。 关键节点就是海外收入超过本土——现在海外占营收76%、利润近90%,北美市场一家就贡献海外收入的70%。 资本市场本质上把它定价为"全球调味品平台",而不是"日本酱油公司"。
它做对了几件事:
提前布局:1950年代就开始出海,1973年就在美国建厂,比海天早了半个多世纪。 本土化改造:美国人爱甜口,就研发照烧酱;爱烤肉,就推低盐版本。不是把日本酱油原封不动卖出去,而是"创造需求"。 品牌心智:在美国超市,"酱油"几乎等于"Kikkoman",市占率66。
但问题也很明显:龟甲万已经完成了市场教育和品牌占领,海天作为后来者要面对的不仅是口味差异,还有欧美消费者对"清洁标签"的偏好、华人超市之外的主流渠道壁垒。 调味品在味蕾上有很高的置换成本,龟甲万花了50年建立的护城河,海天想几年追平,难度不小。
更深层的启示
你说的"内卷"问题,其实是中国消费企业的普遍困境。国内人口红利见顶、消费信心不足,单靠国内市场很难支撑高估值。 龟甲万的案例证明,真正能穿越周期的企业,一定是把本国市场当起点、把全球市场当终局的。 日本国内酱油产量1992年以来缩水了41%,但龟甲万靠全球化实现了逆势增长。