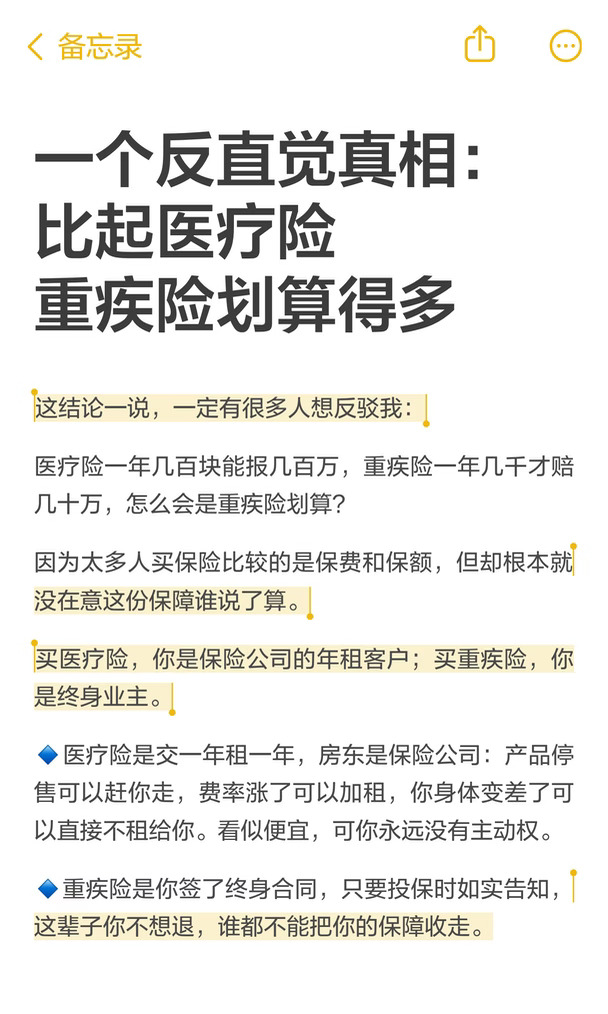
肯定有人反驳:医疗险几百块报几百万,重疾险几千块才赔几十万
怎么反倒重疾险划算?
因为大家比的都是保费和保额,却漏了最关键的:这份保障谁说了算
买医疗险,你是保险公司的年租客;买重疾险,你是终身业主
🔹医疗险交一年保一年,房东是保险公司:停售赶你走,涨费加租,身体变差就不租,主动权不在你手上
🔹重疾险签的是终身合同,如实告知后,这辈子你不想退,谁都收不走
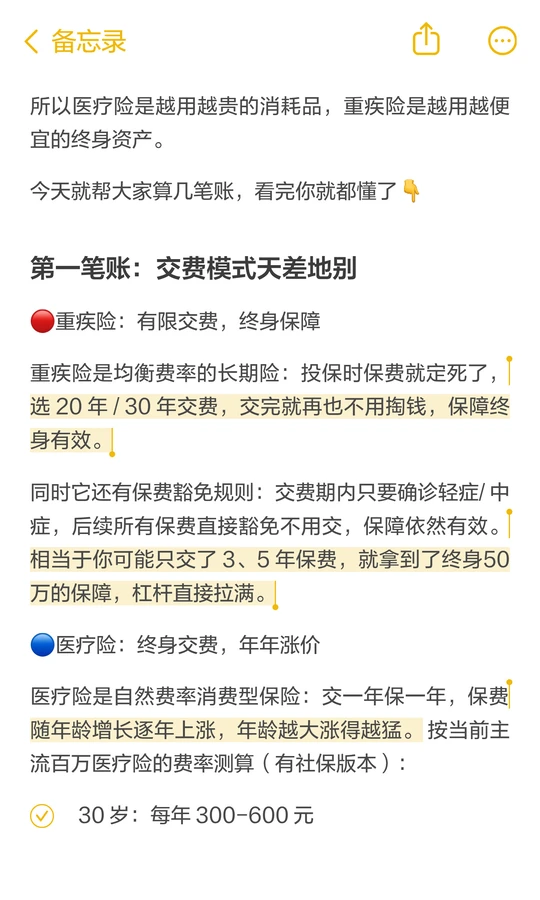
医疗险是越用越贵的消耗品,重疾险是越用越便宜的终身资产
算几笔账你就懂了👇
1、交费模式天差地别
🔴重疾险均衡费率,保费投保时锁死,20/30年交完就不用再交;还有保费豁免,确诊轻中症后续全免,可能只交3、5年就锁定终身50万
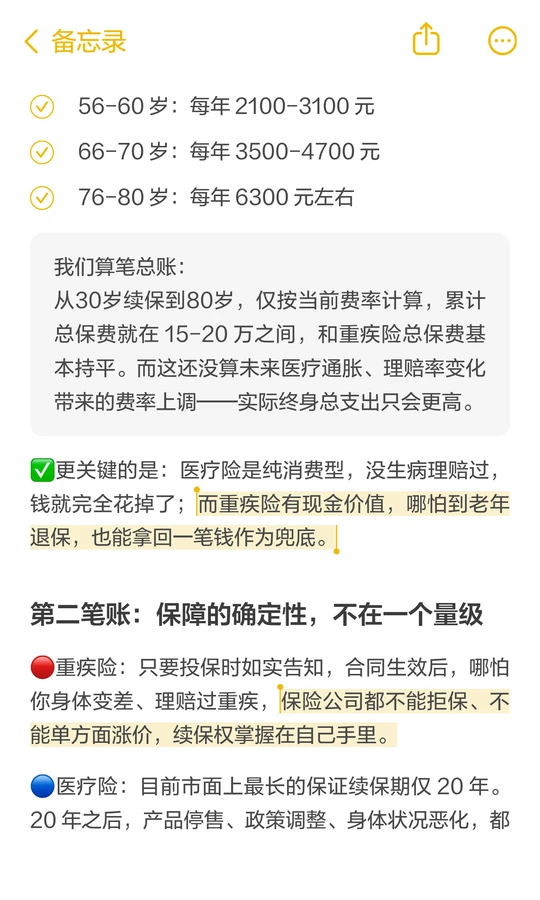
🔵医疗险年年涨:30岁300-600元—80岁约6300元,续到80岁累计15-20万,与重疾险持平;纯消费,没理赔过钱就打水漂
2、保障确定性不在一个级别
🔴重疾险如实告知后,不管身体变差还是赔过重疾,都不能拒保、不能涨价
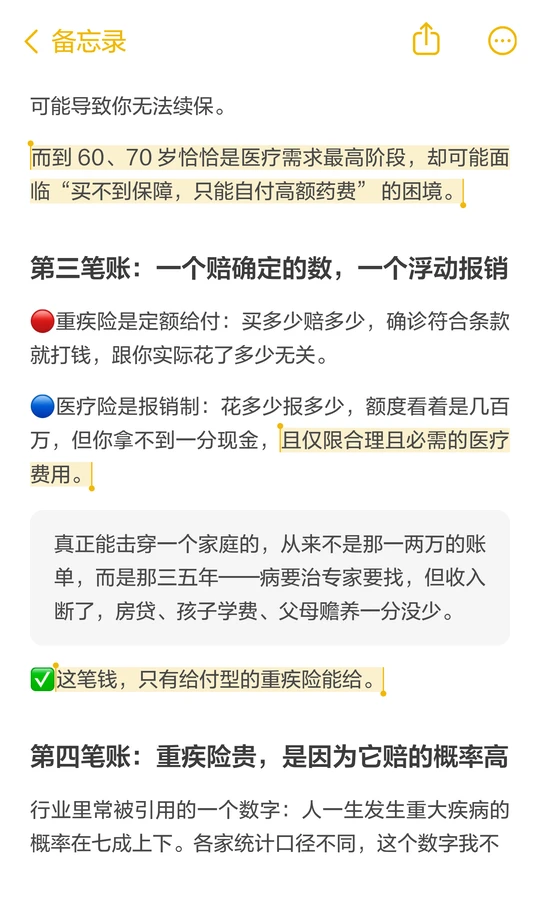
🔵医疗险最长保证续保才20年,之后停售或身体恶化就可能续不上
但偏偏60、70岁最需要保障
3、赔付方式不同
🔴重疾险定额给付,确诊就打钱,买多少赔多少
🔵医疗险报销制,几百万额度一分现金拿不到,只报合理且必需的费用
真正击穿一个家庭的从来不是那一两万账单,而是收入断了、房贷学费赡养却一分不少的那三五年——这笔钱只有给付型重疾险能给
4、赔的概率高
一生患重疾概率常被引用为七成上下,重疾不是小概率事件
保险是"概率×金额×时间"的定价:赔得多、赔得频繁、还保终身
🔵医疗险赌的是"今年大病与否"
🔴重疾险锁定的是"这辈子大病有钱"
✅最后想说两者是互补搭档
医疗险的独特价值:极致杠杆,几百块撬几百万应对特效药;覆盖更广,重疾和普通住院都能报
所以预算有限先百万医疗险打底,再配力所能及的重疾保额,20万也比没有强
预算充足两者都上,一个管医疗费,一个补收入损失
判断一张保单值不值,别看贵不贵,要看"它替你扛了什么、扛了多久"
重疾险是因为扛的金额最大、时间最长
条款看不懂、犹豫怎么配才不踩坑,随时问我,免费帮你算明白
#重疾险 #保险 #保险避坑 #保险的作用 #百万医疗险 #成人保险 #百万医疗 #风险管理 #保险经纪人 #重疾险选择标准
*具体费率及保单金额以实际为准/"癌"、"癌症"指的是"恶性肿瘤-重度"
服务来源于润安国际保险经纪有限公司
服务网址https://www.luotuobaoxian.com