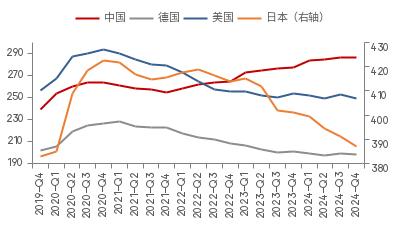
荷兰知名基金经理 Jeroen Blokland 前几天在社交媒体上晒了一张图。
图的内容很简单:中国总债务占GDP的比重已经突破300%大关,把美国甩在了身后。他的配文也很有“宏观关怀”的味道,说中国正在老龄化,为了跟美国竞争,只能靠借债来买增长。
先把数据本身说清楚。根据国际清算银行BIS发布的2025年第四季度信贷数据,中国非金融部门杠杆率达到300.1%,同期美国是251.2%,发达经济体均值是258.1%。
国家金融与发展实验室的数据也印证了这个趋势,2025年二季度中国宏观杠杆率从一季度的298.5%升至300.4%,首次突破300%。所以这张图不是编的,数据本身有据可查。
但数据真实不代表结论成立,这是两码事。
先说债务率为什么涨到300%以上。过去十几年中国债务率从130%左右一路抬升,背后有几个很实在的原因。政府为了托底经济搞基建、修路建桥建高铁,这些钱大部分靠发债。地方平台融资、房地产企业扩张、制造业投资加速,都推高了债务总量。
与此同时名义GDP增速在放缓,分子涨得比分母快,杠杆率就被动上升了。说白了,不是刻意要借那么多钱,而是经济增长模式转换期间,旧引擎减速、新引擎还在爬坡,财政和信贷必须顶上。
再看中美债务的本质区别,这是西方分析师最容易忽略的地方。美国的债务是向全球借的,国债卖给欧洲、日本、中东,靠的是美元霸权,美国欠的是全世界的钱。
中国债务98%是本币内债,外债只占总债务的2%,债权人基本都是国内银行和机构,本质上是国内储蓄的再分配。
中国居民储蓄率长期在40%以上,央行工具箱也还有空间,这种内债的系统性风险控制能力,跟极度依赖外部资本流入的西方体系完全不是一个逻辑。
还有一个关键点,看债务不能只看总量,得看钱借出去以后干了什么。中国一部分债务变成了高铁、高速、水利、产业园区这些实体资产,属于用今天的负债换明天的硬件基础。
但必须承认,也有一部分低效举债、地产沉淀的债务,没有形成有效产出,这部分确实是寅吃卯粮,也是当下化解债务的主攻方向。政府这几年一直在推债务置换、展期降息、盘活存量资产,就是在处理这部分问题。
Blokland这条帖子的逻辑链条是:老龄化导致增速下滑,所以靠借债维持增长,所以杠杆危险,所以该买黄金。
这套推导听起来顺,但他没说的是,他自己管理的基金叫Blokland Sound Money Fund,专门投资实物黄金和比特币。发完这张图之后,他最后一句说的是“顺势而为吧”,翻译成大白话就是:宏观风险这么大,还不赶紧来买我的基金?
这不是说他说的每个字都错,而是说他的结论里掺杂了很重的商业动机。一个卖黄金的基金经理,用债务恐慌来推销黄金产品,这套路本身不新鲜。
真正值得关注的不是债务率那个数字本身,而是债务背后对应的资产分化。好的债务变成了能产生现金流的基础设施和产业能力,差的债务变成了卖不出去的房子和没有回报的项目。
接下来真正决定中国经济走向的,不是杠杆率还能不能降下来,而是新借的钱能不能用在能产生回报的地方,名义经济增速能不能重新跑起来盖过债务成本。
债务数字大不等于风险大,关键是增长能不能覆盖利息,这才是真正要盯住的事。