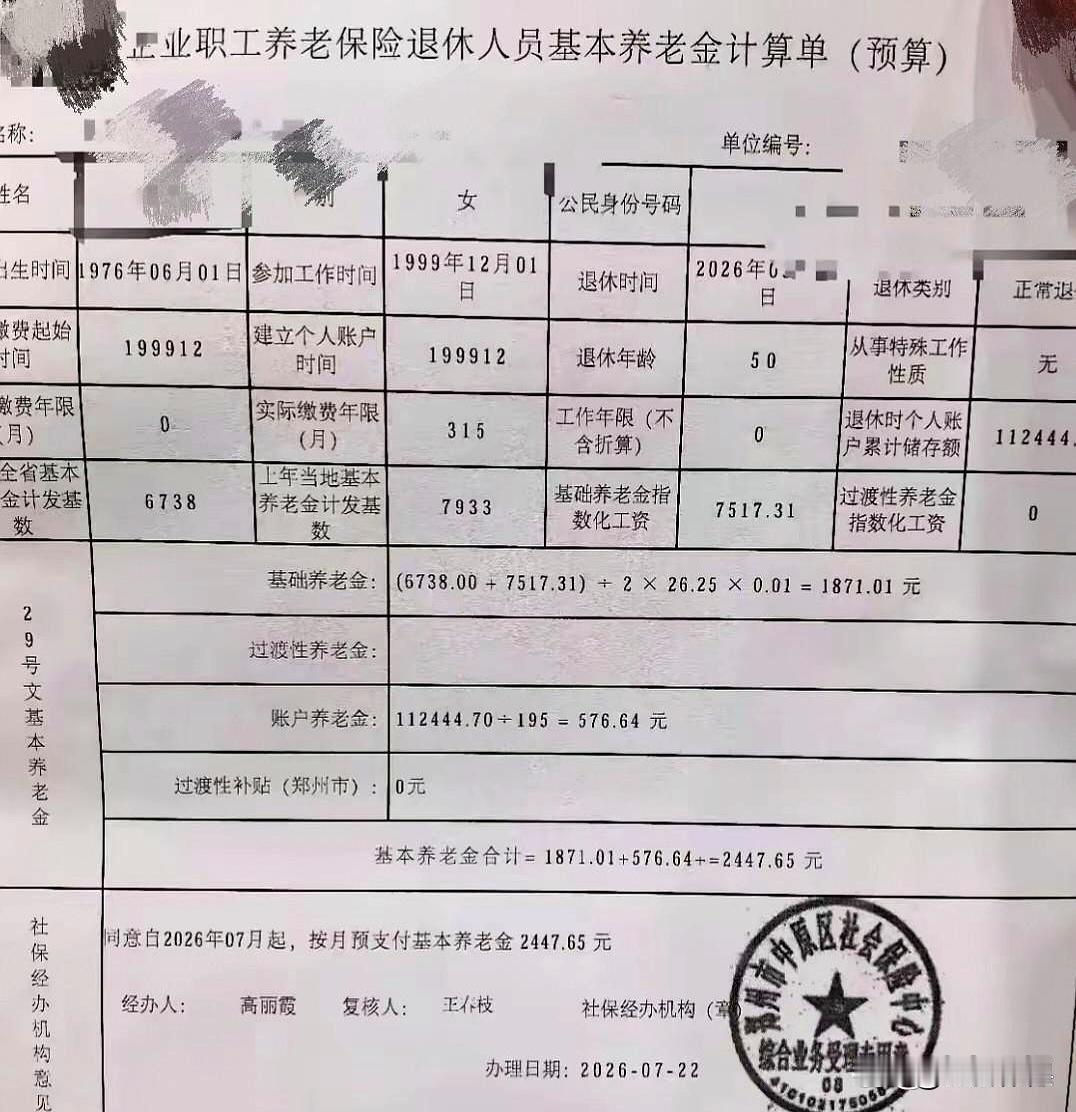
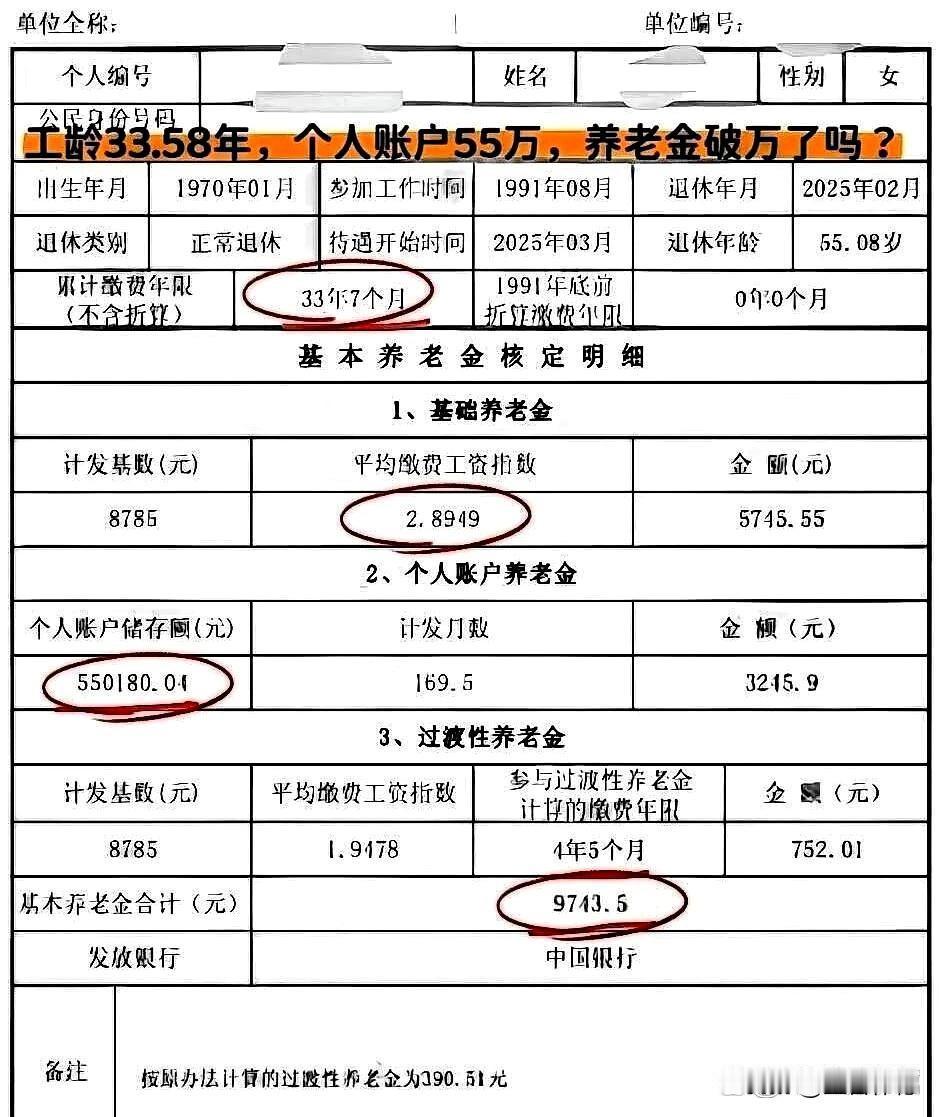
这两张养老金计算单的差距非常悬殊:图一每月2447元,图二每月9743元,相差近4倍! 通俗来说,差距主要在以下三点:
1. 个人账户“家底”悬殊(最核心):
图一的个人账户只有 11.2万,50岁退休,每月只能领 576元;图二的账户高达 55万,55岁退休,每月能领 3245元。图二工作时交的钱多得多,积累的财富厚。
2. 缴费基数(工资水平)天壤之别:
图一的“基础养老金”只有1871元,说明她过去的缴费基数偏低,只比当地平均工资略高一点。而图二的平均缴费指数高达 2.89(即常年按社平工资近3倍顶格交),基础养老金高达 5745元,直接拉满了。
3. 工龄与过渡性养老金差异:
图一工龄26年,没有过渡性养老金;图二工龄 33年多,且赶上政策有 752元 的过渡性养老金补贴。
总结:图一是“低基数、短工龄、早退休”的普通职工写照;图二是“高收入、长缴费、顶格交”的高管或优质单位员工待遇。养老金的原则就是多缴多得、长缴多得。