关于长春女工累计缴费31.17年2032年50岁退休养老金预测
参保情况
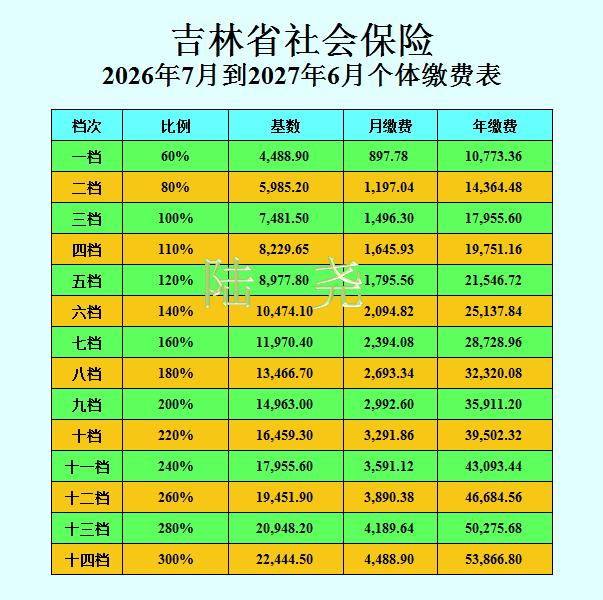
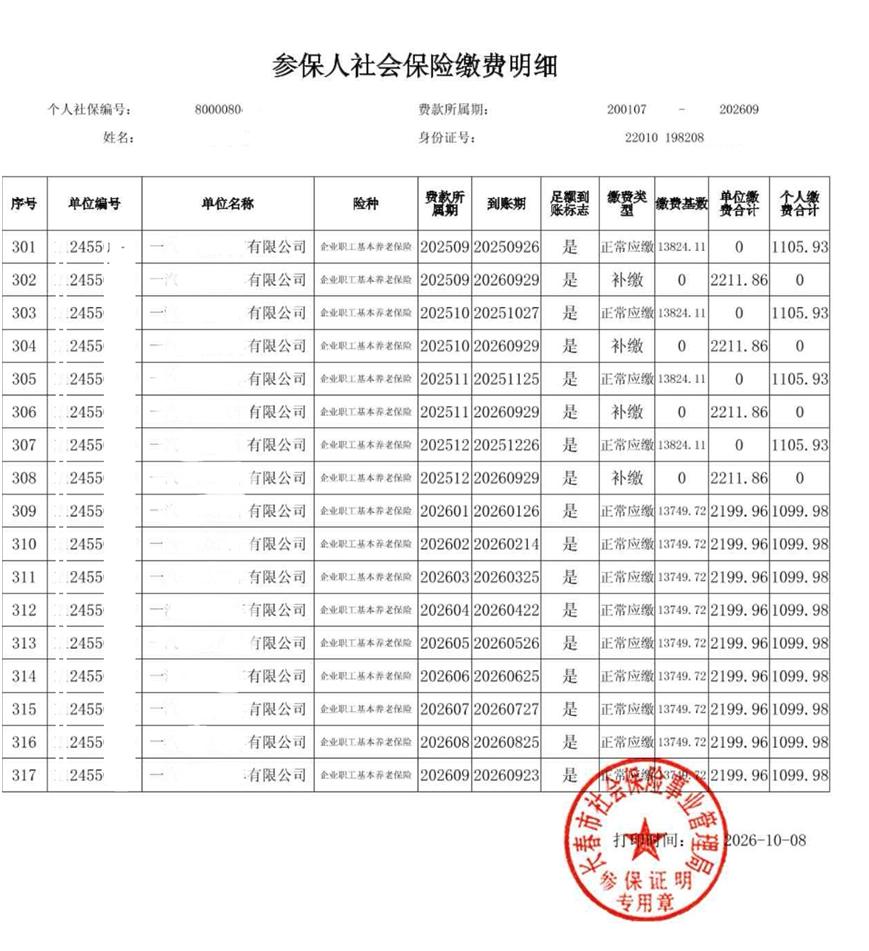
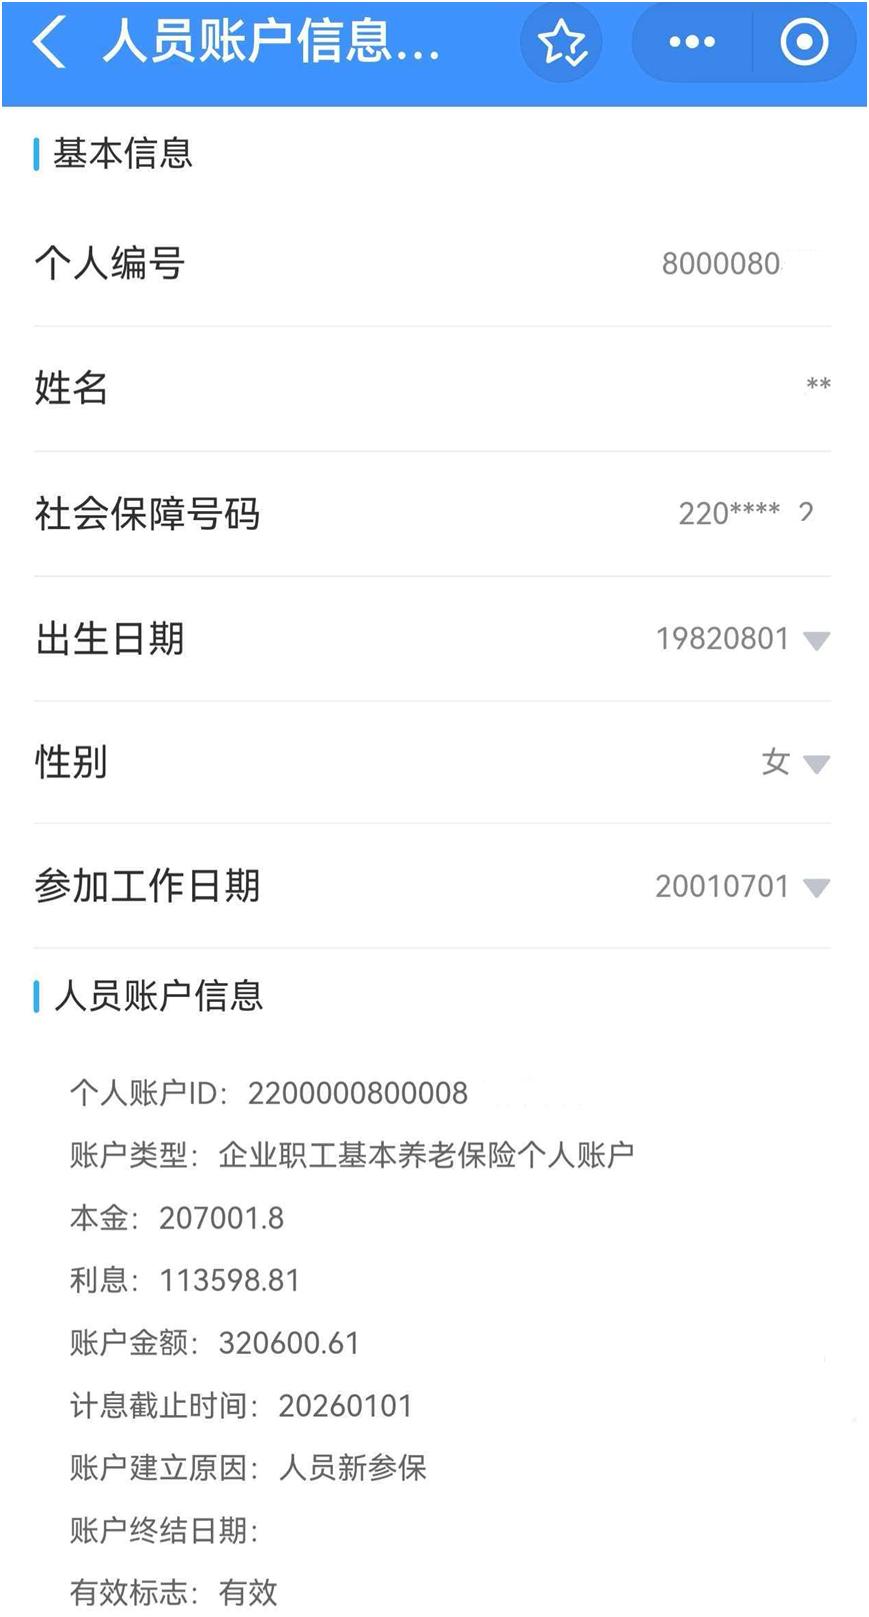
长春的一位朋友1982年8月出生,2001年7月19岁时参加工作,在汽车厂工作了二十几年。前几日与企业协议解除劳动关系,领取了近40万元补偿款,计划退休前按100%档自己缴费社保,2032年8月满50岁办理退休。累计缴费31.17年,预计退休时个人账户累计储存36.34万元,平均缴费指数2.05,无视同缴费年限。假设吉林省计发基数每年增长3%,2032年吉林省的计发基数也统一为8933.3元。
养老待遇预测
1、基础养老金
=(上一年度市县计发基数月平均工资+上一年度全省计发基数月平均工资×本人平均缴费工资指数)÷2×计发比例×缴费年限
基础养老金=(8933.3+8933.3×2.05)÷2×1%×31.17=4246.38元
2、月基础养老金增发部分
累计缴费年限第21~25年增发比例0.15%;
第26~30年增发比例0.2%;
第31年及以上部分增发比例0.25%。
养老金增发部分=13623.68×(0.15%×5+0.2%×5+0.25%×1.17)=278.25元
3、个人账户养老金
=个人账户累计储存额÷计发月数
个人账户养老金=425300÷195=2181.03元
月基本养老金=基础养老金4246.38元+基础养老金增加部分278.25元+个人账户养老金2181.03元=6705.66元
在基本养老金的组成中,基础养老金占63.33%,基本养老金增发部分占4.15%,个人账户养老金占32.53%。
她属于养老保险"新人",无视同缴费年限,因此没有过渡性养老金。到退休时她累计缴纳社保31.17年,预估每月养老金6705.66元,折合每年215.13元。
养老金成因
达到这个水平有四个关键因素:
一是缴费指数超高,2.05意味着一直按社平工资两倍缴费,这在普通女职工中非常少见,直接拉高了基础养老金和个人账户积累;
二是账户余额多,42.53万元在女职工退休人员中相当可观;
三是工龄31.17年虽不算长,但吉林对长缴费有增发激励,第21年以上逐年增发比例;
四是50岁退休对应计发月数195个月,比55岁、60岁退休多,个人账户每月折算较少,这是早退休的代价。
领取40万元补偿款是一笔不小的收入,可以一次性解决购房、子女教育或改善生活等实际问题。但利弊要看清:利在于拿到现金、减轻企业经营压力下的不确定性;弊在于失去了企业为她缴纳的16%统筹部分,今后全部由自己承担,灵活就业缴费比例20%,其中8%入个人账户、12%进入统筹,经济压力不小。按100%档自行缴费,每年保费约一万四五千元,从现在到退休还有约6年,需自缴约10万元。
6705.66元在长春属于较高水平,当地企业退休人员月人均约3000余元,她高出一倍。退休后生活宽裕,加上医保待遇,晚年有保障。
面对企业经营变化,解除劳动关系拿补偿是现实选择,但一定要把社保接续好、不断缴,自己按高档缴费虽然辛苦,但10年后的结果今天就能预见。
祝朋友安康快乐!