没有印尼的命,却得了印尼的病!
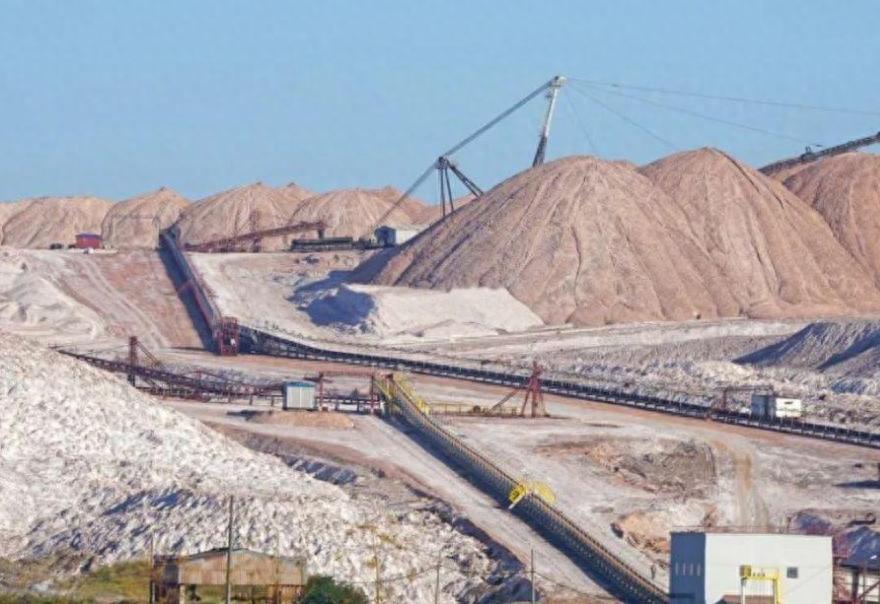
老挝工贸部长玛拉通·贡玛西在第十届国会会议上披露了一份总理令草案,核心内容就一句话:老挝以后不卖原矿了,要卖成品。
稀土新项目直接冻结,全部不批;石膏、重晶石、锑、钴、钨、镍等矿种,2030年前全面停止原矿出口。
所有新项目必须配套建设加工厂,每个矿区出口通道安装实时称重系统,数据直连税务部门。
想拿开采权,必须证明你有钱、有技术、有资质,绝对禁止挂名代持,全部公开招标。
这套操作看着眼熟不眼熟?
印尼2014年就是这么干的,2020年又把镍矿出口禁令全面升级。
印尼从几乎为零起步,镍加工全球份额一路干到约41%,不锈钢出口额超过了石油出口,成了全球电池级镍供应链上绕不开的一环。
老挝看在眼里,急在心里,也想照着葫芦画瓢。
但老挝没想明白一件事:印尼手里攥着的是全球70%的高品质镍矿,你不买我的,你去哪儿找替代?
全球电池巨头没得选,只能乖乖把冶炼厂搬进印尼。可老挝手里有什么?
稀土、锑、铜、钾盐,储量不算小,但远没到“非我不可”的地步。
2025年中国从老挝进口的稀土原料占比约25%,看着不少。但中国自己的稀土储量占全球约23%,自给率本来就高,老挝矿只是补充而并非主力。
你禁你的,买家掉头就去缅甸、去非洲找替代,短期有局部扰动,但压根改变不了全局供需。
你拿一张不是王炸的牌,去打一场需要王炸才能赢的局。
再看第二个问题——配套跟不上,厂子建不起来。
老挝工贸部长自己都承认了,这个计划面临三大拦路虎:运输成本太高、电力短缺、供应链碎片化,这些都有可能拖累加工产业的落地速度。
乌多姆赛省在规划经济新区的时候就发现,很多优先发展区仍然缺乏足够的道路、电力和供水,项目落地速度严重受拖累。
你让外资企业来建冶炼厂,人家先得算账。
电从哪儿来?路好不好走?上下游配套有没有?万象以北的工业区规划装机容量300到400兆瓦,跟印尼莫罗瓦利、纬达贝那些动辄上千兆瓦的大型工业园区比,差着一个数量级。
印尼当年搞下游化,靠的是莫罗瓦利、纬达贝这些大型工业园区,采矿、冶炼、制造一条龙全给你配齐了。
而且印尼有全球最大的镍矿储量做筹码,外资不来就没矿可采。
老挝有吗?整个国家才七百多万人,工业基础薄得跟纸一样。你让企业搬厂子过来,光是把矿石从山区运到港口的物流成本,就能吃掉一大块利润。
要知道矿业是老挝的命根子。2025年老挝出口总额约121.64亿美元,矿石及矿渣占了将近7%。你突然说2030年不让卖原矿了,过渡期这几年,出口收入往下掉,财政窟窿谁来填?
世界银行的数据显示,老挝的公共债务已经超过GDP的100%,是全球债务负担最重的国家之一,基普自2021年以来快速贬值。
你一边断了收入,一边要花钱建电厂、修路、建工业园,这笔账怎么算?
说到,老挝的算盘其实不难理解。 它11月就要正式告别“最不发达国家”身份了,想在国际矿产市场上换个活法,从卖辛苦钱变成赚附加值,这个方向本身没有错。
但问题在于,你手里的牌够不够支撑你打这一局。
印尼花了六年把加工份额从1%做到41%,靠的是储量优势、人口规模、基础设施底子和外资吸引力四样东西。
老挝想用四年完成全面转型,这四年够不够,取决于两个因素:中国和其他投资国的企业愿不愿意把加工厂搬到老挝,老挝的基础设施能不能撑起这些工厂。
从目前的情况看,这两个问题的答案都不乐观。
中国有句老话,叫“看菜吃饭,量体裁衣”。印尼有全球七成镍矿的底气,老挝有什么?
稀土进口占比25%,锑进口占比不到3%,这点分量想撬动整个下游产业,差了不止一个量级。你
想学印尼掀桌子,先摸摸自己兜里有没有那张能让人坐下来的牌。
没有那张牌,你掀的不是别人的桌子,是自己的饭碗。