10.12周一 盘前:财经热点信息必读!
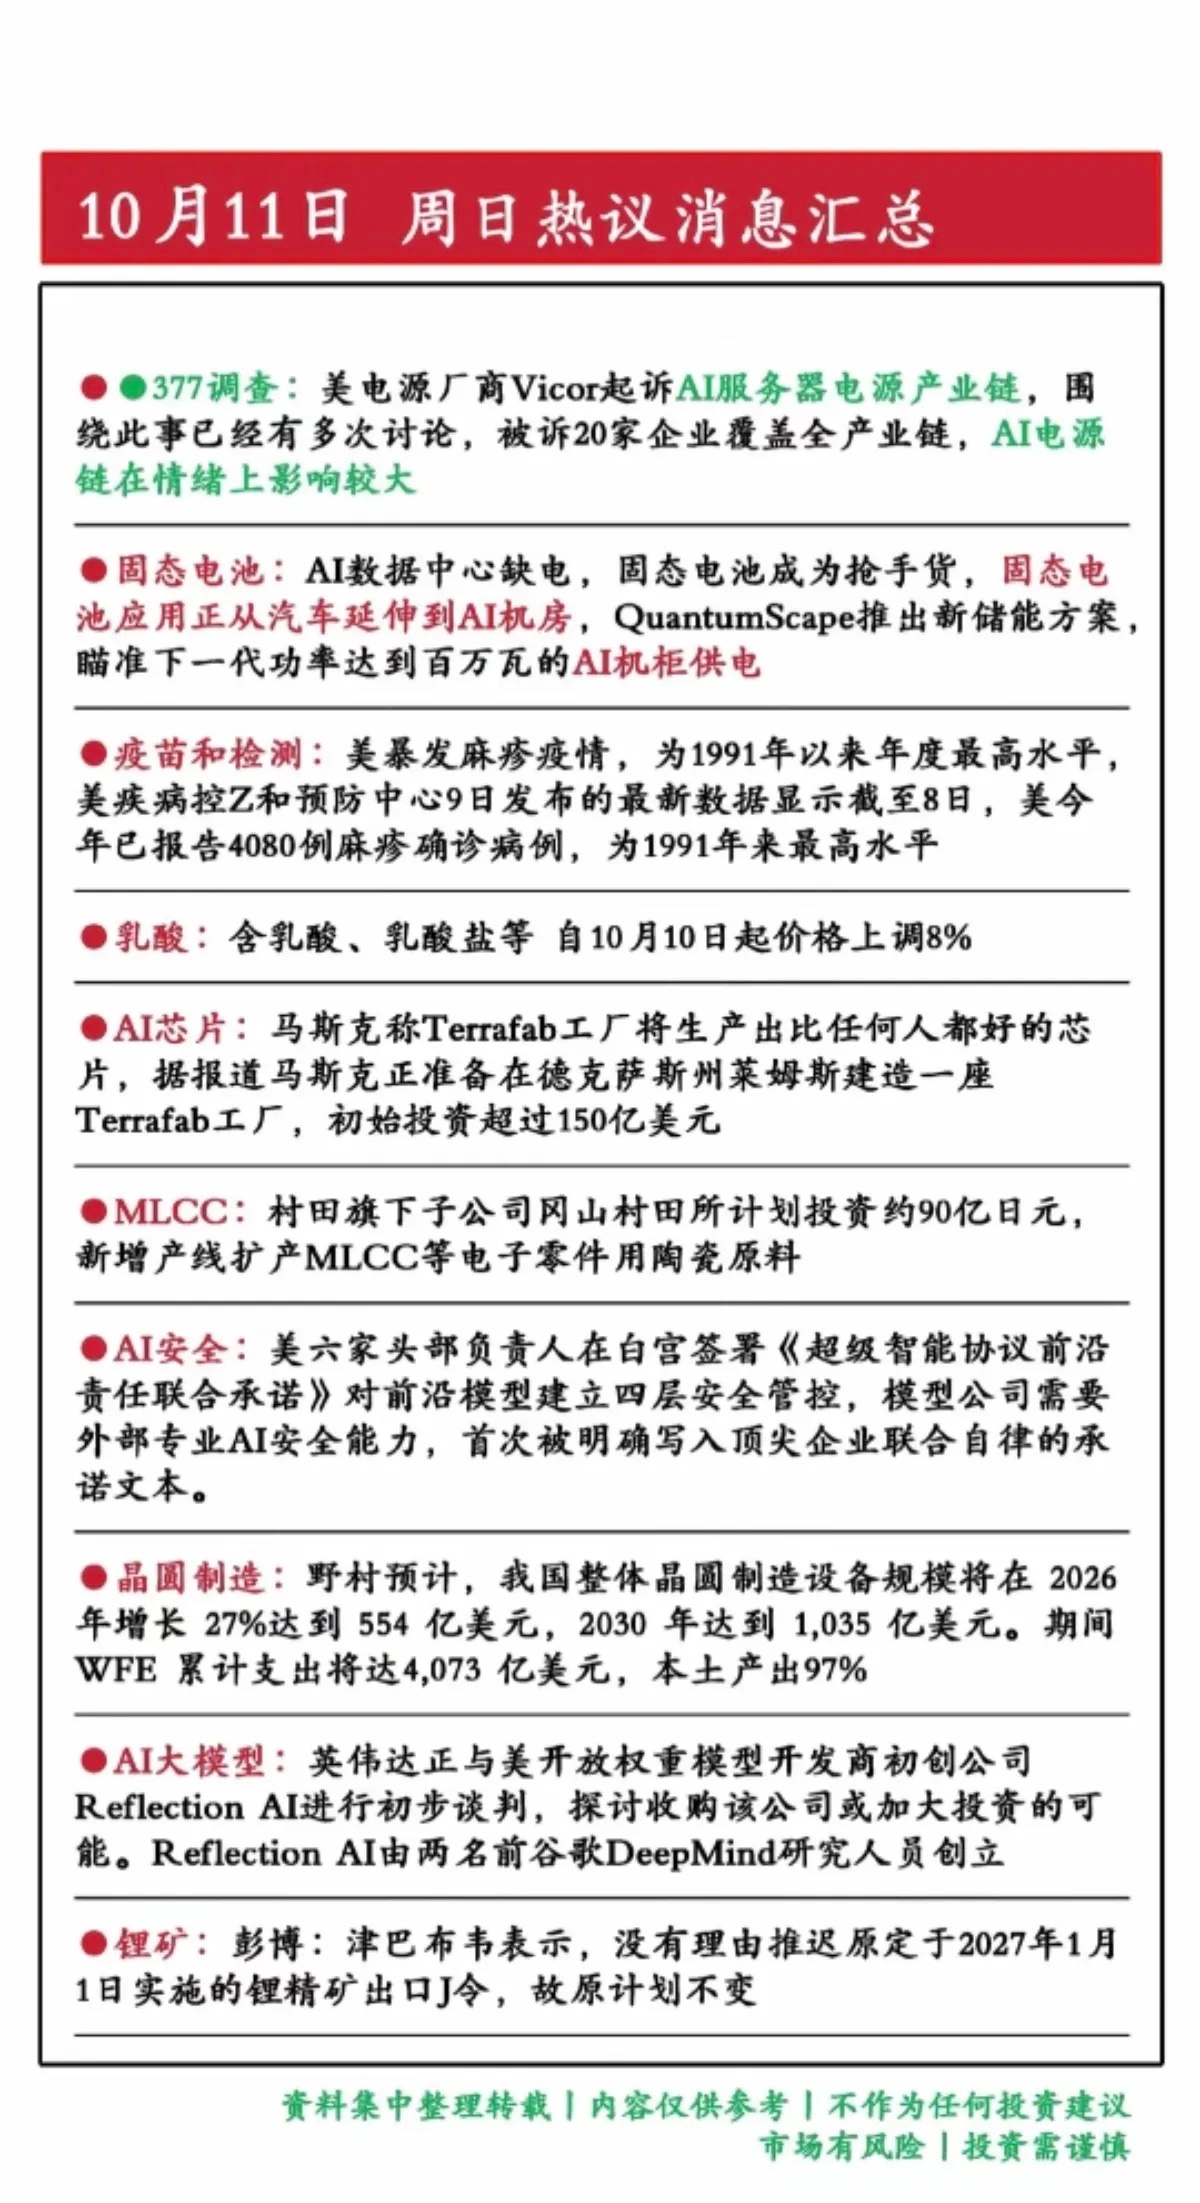
1.337调查
周末市场重点热议美国ITC发起的337调查,本次立案针对AI服务器垂直供电系统专利,立讯精密、工业富联等多家国内头部企业被列入调查名单。337调查属于知识产权进口调查,若最终判定侵权,相关产品将被禁止进口至美国市场。目前案件仅处于立案阶段,暂未做出侵权认定,涉事企业公告表示相关产品尚处在客户验证阶段,并未实现大规模量产,对现有主营业务业绩冲击有限。板块层面,短期容易给AI服务器产业链带来情绪扰动,资金会区分企业海外营收占比、产品量产进度,优先规避纯情绪杀跌,关注具备自主专利技术、国产替代配套的标的。风险在于后续初裁结果存在不确定性,容易反复引发板块震荡。
2.固态电池,AI数据中心
两条赛道形成联动催化。固态电池方面,产业化时间表持续落地,半固态车型加速推进,固态电解质、新型正负极、隔热绝缘材料等上游配套进入样品验证与定点阶段,产业从概念预期逐步走向中试落地。AI数据中心持续扩容,算力机柜功耗不断提升,数据中心对UPS储能供电需求大增,固态电池凭借高安全、高能量密度的特性,开始进入AIDC储能备选方案,打开电池厂商第二增长曲线。资金同时兼顾新能源车动力场景与算力储能场景的双重增量。风险在于固态电池量产良率仍有瓶颈,AI数据中心储能订单落地节奏偏慢,短期以产业预期博弈为主。
3.MLCC
MLCC被称为电子工业大米,本轮行情核心驱动来自AI服务器带来的高容MLCC结构性紧缺。AI服务器单机MLCC用量远高于传统服务器,海外头部厂商主动调整产能,削减消费级料号产能,优先把产线转向AI高端高容产品,下游云厂商提前锁产能,高端型号交期拉长、价格持续上行。除AI算力之外,新能源车、自动驾驶同样拉动车规MLCC需求。板块行情呈现明显分化,高端高容MLCC景气度强,普通消费级MLCC供需偏弱。机会集中在布局高端粉体、高容产品实现国产替代的企业。风险在于后续大厂扩产落地,会逐步缓解紧缺格局,价格上行空间受限。
4.晶圆制造
全球半导体行业库存持续出清,AI芯片需求持续拉动晶圆代工产能,先进制程、特色工艺订单饱满。国内晶圆制造依托政策扶持,持续推进国产供应链验证,设备、材料、光刻配套持续导入产线。算力芯片、存储芯片的持续扩产,带动晶圆厂资本开支维持高位,上游半导体耗材、化学品、设备同步受益。板块逻辑分为两部分,先进制程跟随全球AI芯片景气,成熟制程受益于功率半导体、车规芯片需求。风险在于全球宏观波动会影响下游芯片资本开支,先进制程研发投入大、回报周期长。
5.人工智能AI大模型
国内各大厂商持续迭代多模态大模型,Agent智能体落地加速,端侧AI、行业垂类模型持续落地,大模型从基础能力比拼转向商业化落地比拼。算力基础设施持续扩容,应用端的AI视频、AI办公、行业数字化解决方案逐步产生营收。资金的关注点从单纯算力硬件,逐步转移到能够落地变现的AI应用、行业服务商。板块轮动速度快,利好具备行业场景、B端订单兑现的标的;风险在于行业竞争激烈,多数企业盈利兑现困难,题材股波动幅度巨大。
6.锂矿碳酸锂
海外锂资源国出口管控政策带来供给收缩预期,叠加国内锂矿项目稳步投产,资源自主可控逻辑强化。需求端,新能源车销量保持韧性,储能装机持续高增,带动碳酸锂需求回暖,前期库存持续去化,锂价企稳回升。产业链机会集中在自有矿山资源的上游锂矿企业,同时带动锂盐冶炼环节修复。板块呈现结构性行情,不再全产业链普涨。风险在于锂价过快上涨会压缩下游电池企业利润,海外资源政策存在反复,锂价波动会直接影响板块估值。提示:以上内容仅为市场资讯整理,不构成任何投资建议。