安徽社保补差到底补多少?一笔账算清楚!补的钱不白交,直接影响未来养老金
最近很多安徽朋友看完补差通知,心里都很纠结:
补的钱多不多?到底值不值得补?会不会是没必要的支出?
我非常理解大家的心态,毕竟大家都怕白花钱、怕被乱收费。
人社专家曾经专门解读过社保基数补差的意义:社保缴费基数,直接绑定个人账户入账、未来养老待遇核算。年度补差,本质是修正前期预缴误差,让一整年的缴费数据真实合规,对长期养老权益是利好。
我自己研究社保政策这么久,我的真实看法是:社保补差看着是花钱,实际是在给自己未来养老“存钱”。
今天我用最简单、最直白的方式,帮大家把安徽1-8月补差金额、真实权益一次性算透。
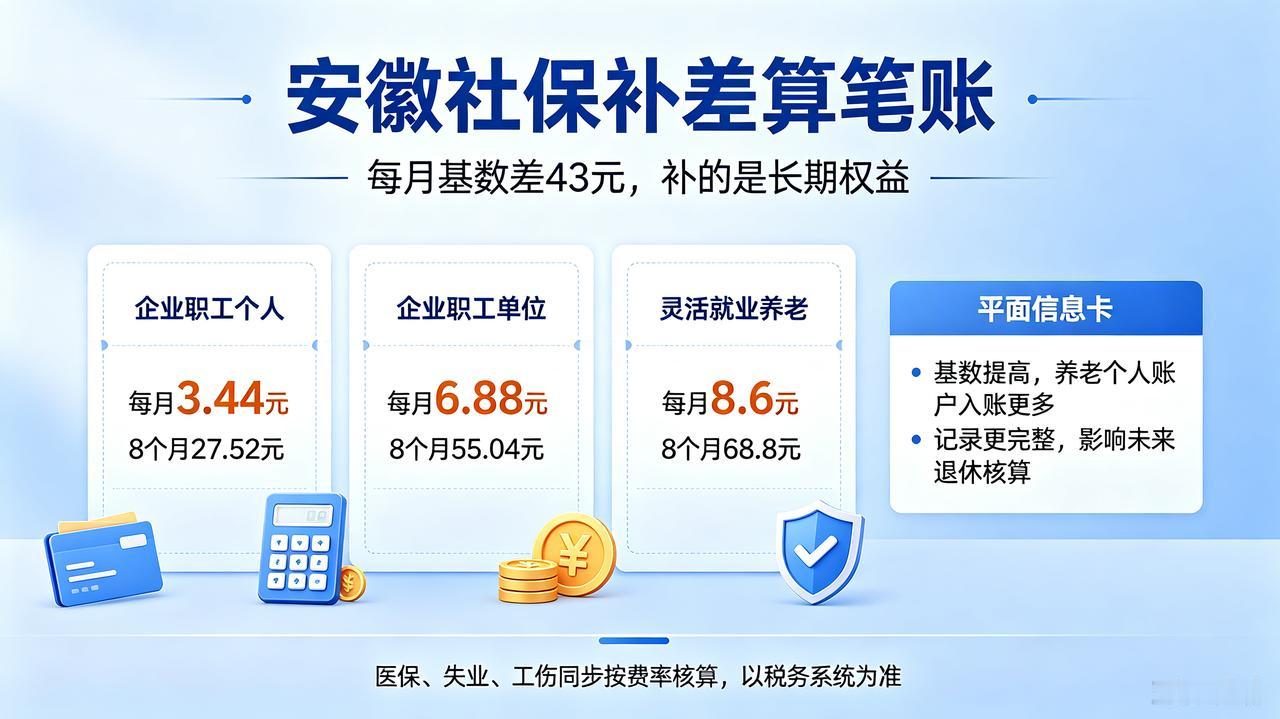
本次安徽新旧基数差额:
旧基数4311元 → 新基数4354元
每月固定差额:43元
一、企业在职职工(养老部分)
个人比例8%
每月个人差额:3.44元
1-8月合计个人补差:27.52元
单位承担16%
单位每月差额:6.88元
8个月合计:55.04元
二、灵活就业人员(养老部分)
个人全额承担20%费率
每月差额:8.6元
1-8月合计补差:68.8元
医保、失业、工伤会同步微调,各地医保费率略有差别,整体补差金额都很低,最终补差金额以税务系统核算数字为准。
很多人看到几十块钱,觉得无所谓、不想补。
但我真心建议大家尽量补齐。
原因很简单,我总结了三个非常实在的好处:
第一、基数越高,养老个人账户入账越多,日积月累,退休后每月养老金会更高。
第二、全年缴费基数统一、完整,不会出现上半年低、下半年高的记录断层。
第三、未来办理退休、社保转移、异地参保审核,完整记录不会出问题。
我个人一直认为:社保是长期终身权益,不要因为几十块小钱,影响几十年后的养老待遇。
而且政策非常人性化,年底之前可以分次补缴,压力很小,完全不用一次性拿出所有钱。
总的来说,这次补差成本极低、收益长期有效,是非常划算的社保权益完善方式。
本文仅为政策科普解读,各地执行细节略有差异,具体请咨询参保地税务、人社部门,以官方通知为准。