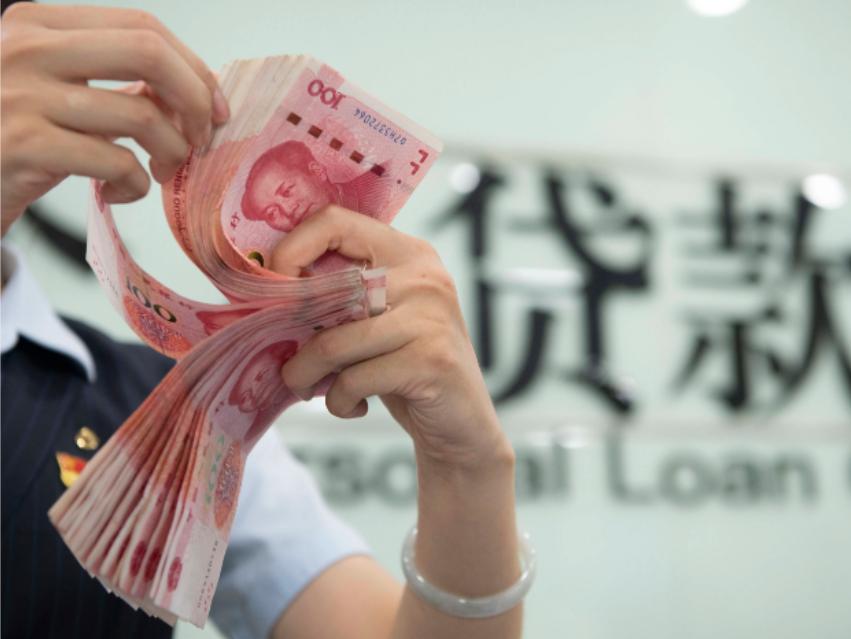
历史性的拐点静悄悄地来了。
今年1至8月,国内居民新增贷款直接跌到了负10300亿元,这是这几年第一次由正转负!
对比去年同期的 7110 亿元,同比少增 17410 亿元;要是比起 2021 年同期 55614 亿元的巅峰时刻,落差更是高达 6 万多亿元。以前大家还在讨论少借点钱,现在普通人直接摊牌:不借钱了,手里有钱优先拿去还债。
如果说过去几年所谓的卸鼎,还只是借钱速度放慢,从大口吃肉变成小口打嗝,那么今年则是真正切换到了实质性卸鼎的硬核模式。
咱们可以想象一个普通家庭的样子。十年前,不少家庭的思路很简单:能贷款就多贷,买房上车,资产会跟着涨,月供咬咬牙扛过去就行。那时候大家愿意放大杠杆,敢借钱,信贷数据自然一路走高。
但是世道变了。不少人发现,房子不再是稳赚不赔的资产,工作收入的稳定性也不像从前那样有保障。一边是每月固定的房贷要还,一边是收入预期心里没底,手里但凡攒下一点余钱,第一反应不是去消费、投资,而是冲到银行申请提前还贷。
存钱还债,变成很多家庭的第一选择。
这也是为什么一边居民贷款在减少,另一边住户存款还在持续往上走。大家不再愿意把钱变成负债,而是把现金攥在手里,优先卸掉身上的债务包袱。
很多人会问,企业贷款还在往上走,居民贷款却反向收缩,这反差怎么理解?道理不难懂。政策层面持续给企业端提供信贷支持,拉动项目、制造业投资,企业拿到资金去搞生产。但企业端的信贷扩张,暂时没有传导到普通人身上。企业拿到钱建厂、扩产,可居民不敢借钱消费买房,两头节奏明显错开。
不少人总喜欢拿短期刺激政策,幻想能快速把买房、消费的热情拉回2021年那种火爆场面。现在这份信贷数据,就是一盆实实在在的冷水。居民加杠杆的意愿一旦回落,并不是靠几句口号、几次降息就能立刻反转。
这里我谈下我的看法。
很多分析喜欢把这件事说得轻飘飘,当成短期现象,说等信心回暖,大家马上就会重新借钱买房。我不认同这个判断。
这次居民信贷由正转负,不是一时冲动,是无数家庭基于自身现实做出的长期财务决策。过去二十年,居民部门持续加杠杆买房,本质上是一场集体押注。大家赌房价持续上涨,收入稳步提升,扛住长期房贷。
当底层预期发生改变,整个行为逻辑就彻底翻转。普通人现在优先考虑的,不是怎么借钱放大资产,而是怎么降低风险,把家庭负债降到安全线以内。这是资产负债表的被动修复,不是短暂情绪波动。
有人会觉得,提前还贷吃亏,存款利率很低,没必要急着还。但算账不能只看账面利率。对于背负房贷的普通人来说,稳定、无负债,本身就是一笔很重要的安全垫。在收入不确定性增加的时候,减少每月刚性支出,就是降低家庭破产风险。这笔安全账,很多老百姓已经算明白了。
还有一点要拎清楚:居民主动降杠杆本身不是坏事,家庭债务压力减轻,长远看能增强抗风险能力。但问题在于,过去很长一段时间,经济循环高度依赖居民信贷拉动。当居民不再借钱买房消费,旧的增长引擎就明显乏力。旧引擎熄火,新的增长动力还需要时间培育,中间这段过渡期,注定不会轻松。
放到全球视角看,这一类居民集体降杠杆的阶段,在别的经济体历史上也出现过。整个社会的重心,会从扩张负债转向清理债务。在这个阶段,刺激政策的效果会大打折扣。不是政策没用,是老百姓的首要目标已经变了。
以前是想办法多借钱,现在是想尽办法少欠债。
也别指望靠简单的降息,就能立刻扭转这个大趋势。利率调整能降低新增贷款成本,但很难改变普通人对未来收入、资产价格的判断。预期一旦扭转,修复周期往往很长。
我们现在正在经历的,就是一轮漫长的资产负债表调整周期。数据冷冰冰,但背后是千万个普通家庭的取舍。大家不再追逐杠杆带来的收益,转而优先规避风险。
拐点已经出现,时代的底层逻辑,悄悄换了一套玩法。