上周跟一个做了10年保险精算的朋友聊到重疾险时,她说了一句:
“大多人以为买的是能救命的保障,到头来都是在给保险公司的营销噱头买单”
我一听这话觉得刺耳,但当我们一条条扒底市面上重疾险
■有的设计喊着啥都保,真理赔时却处处卡着不赔
■有的花9000块,核心保障跟3000块的没啥差别
■还有的硬塞一堆凑数的责任,就为了抬价赚利润
这才真意识到:我们都是花着大价钱,买着空壳子保障
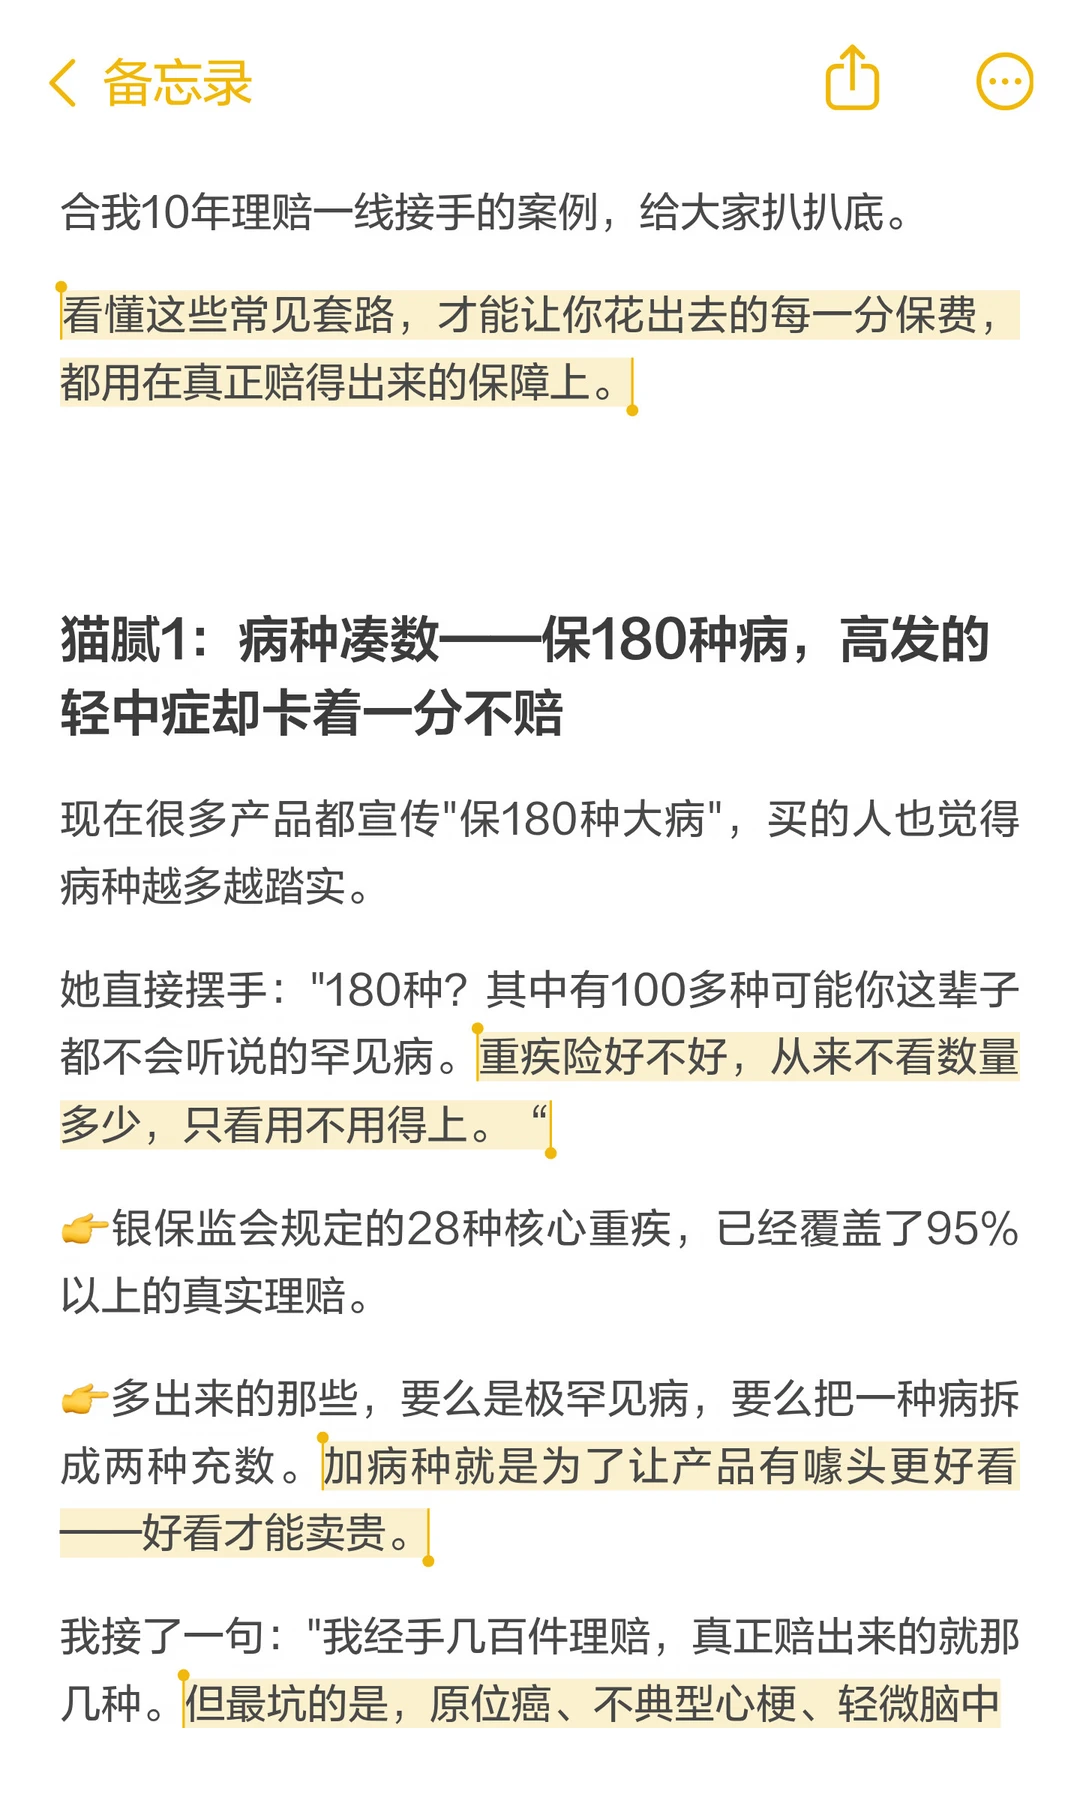
今天我把猫腻全盘拆出来,再结合我10年理赔一线接手的案例,给大家扒扒底
看懂这些常见套路,才能让你花出去的钱都用在保障上
猫腻1:病种凑数——保180种病,高发的轻中症却卡着一分不赔
很多产品吹保180种重疾,实则规定的28种核心重疾覆盖大多理赔
额外增加的病种大多是罕见病,或是单一病种拆分凑数
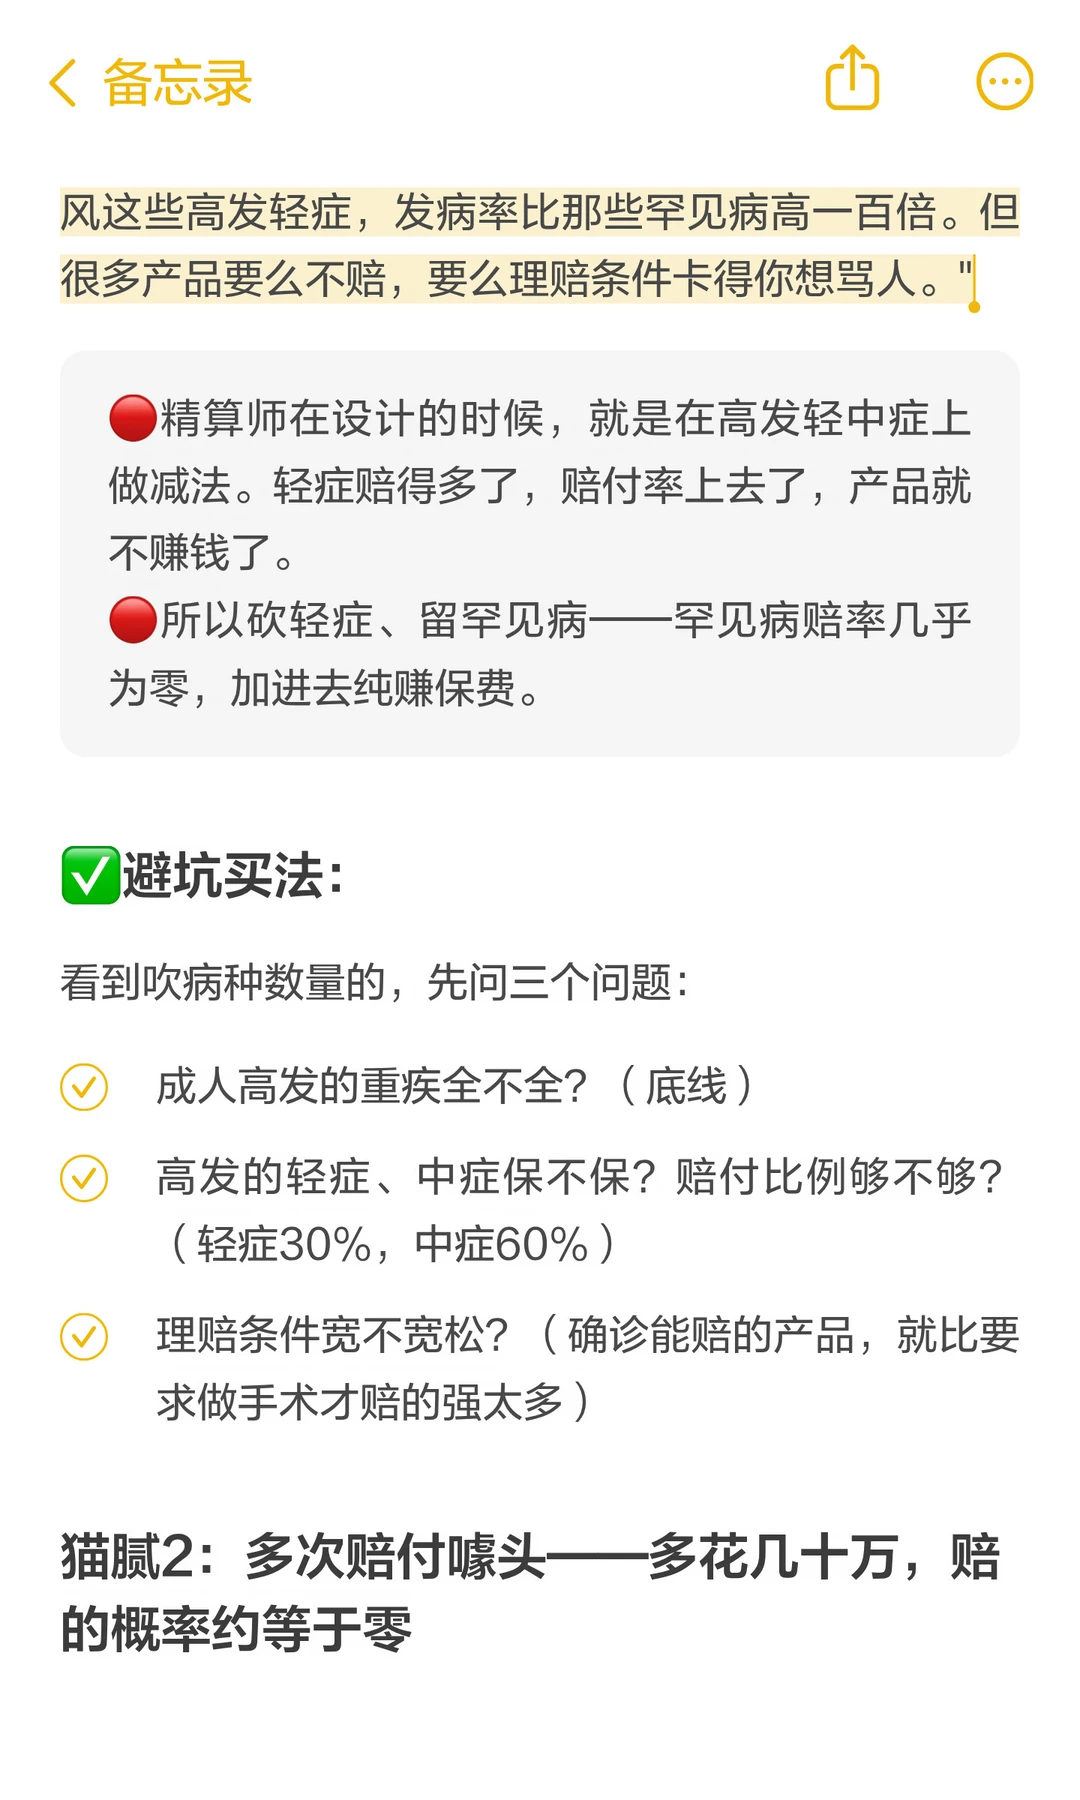
🔴精算师设计时,就是在高发轻中症上做减法。轻症赔得多了,赔付率上去了,产品就不赚钱了
🔴罕见病赔率几乎为零,加进去纯赚保费
✅避坑要看:
高发重疾全不全?
轻症、中症保不保?
赔付比例够不够?
理赔条件宽不宽松?
猫腻2:多次赔付噱头——多花几十万,赔的概率约等于零
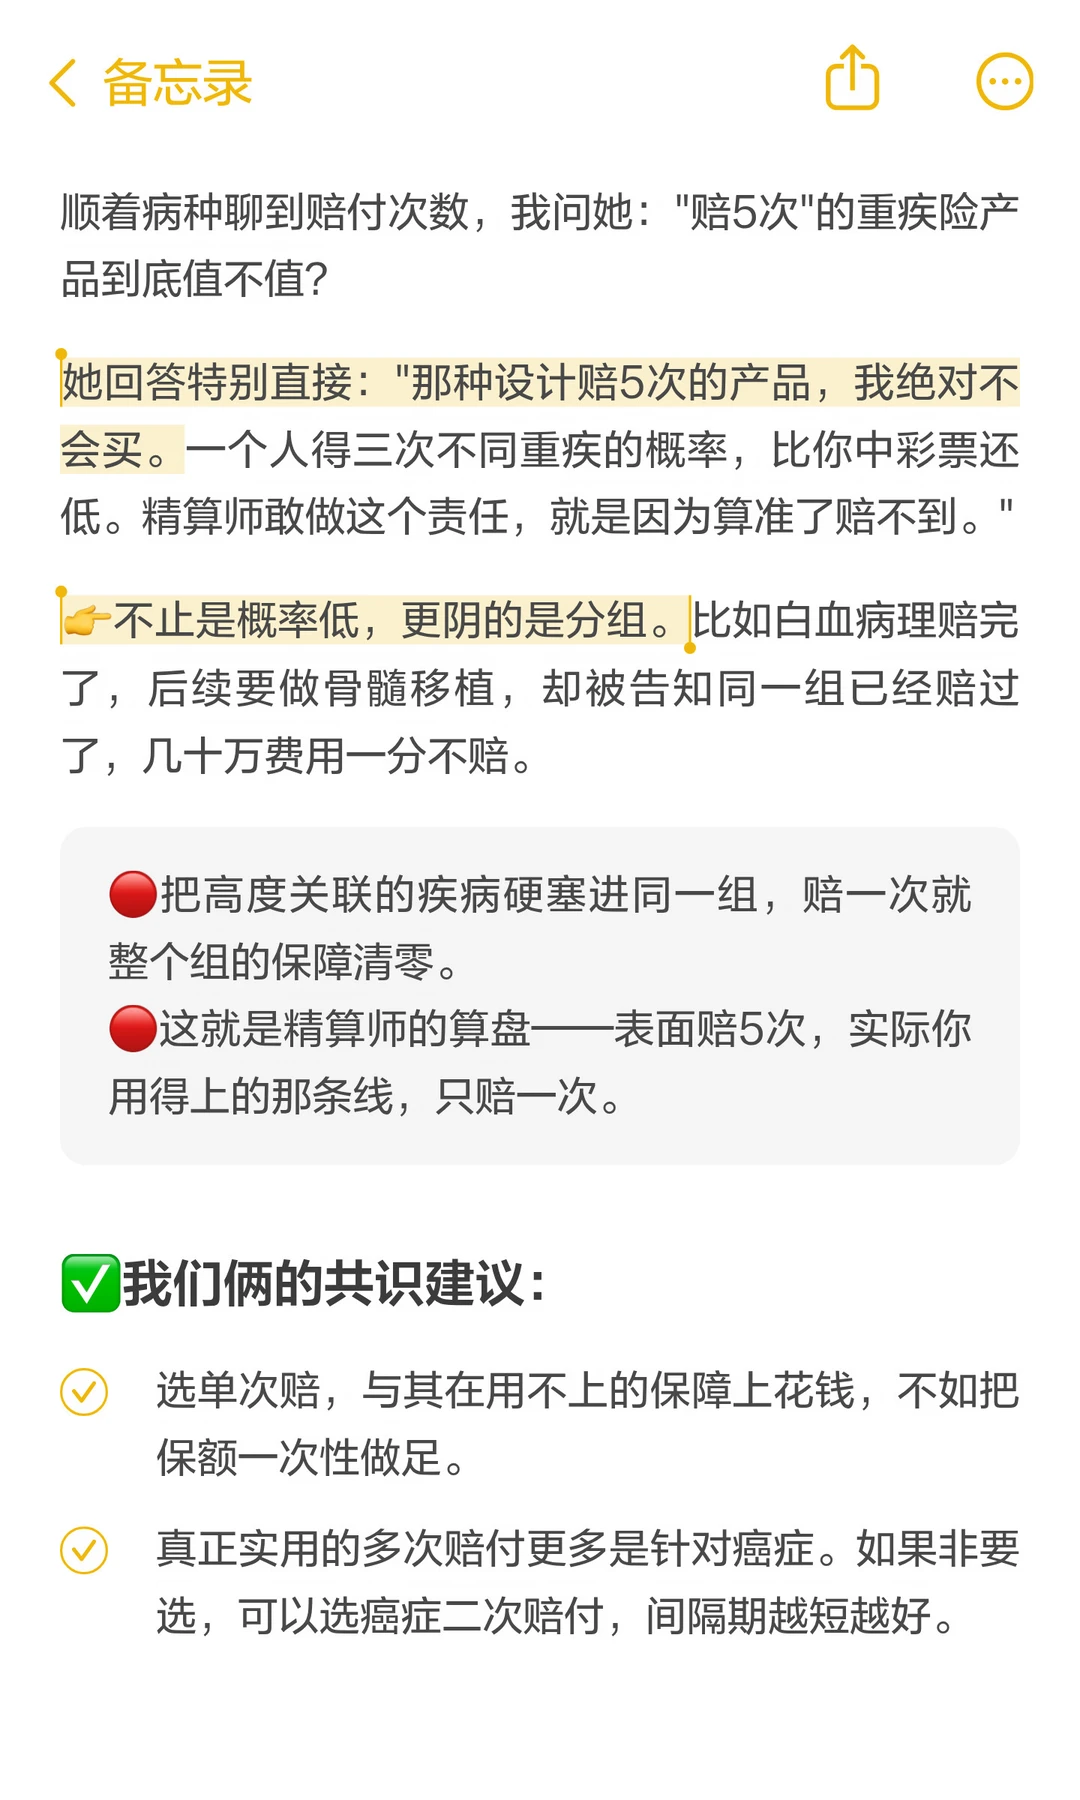
很多产品宣传可赔付 5 次,但一人多次患上不同重疾的概率极低
尤其是分组多次赔付产品,常将癌症等关联疾病归入同一组别,理赔一次后整组保障失效
🔴看似赔付次数多,关键时刻很难兑现
✅避坑建议:
选单次赔,保额一次做足 还可选癌症二次赔付,间隔期短的
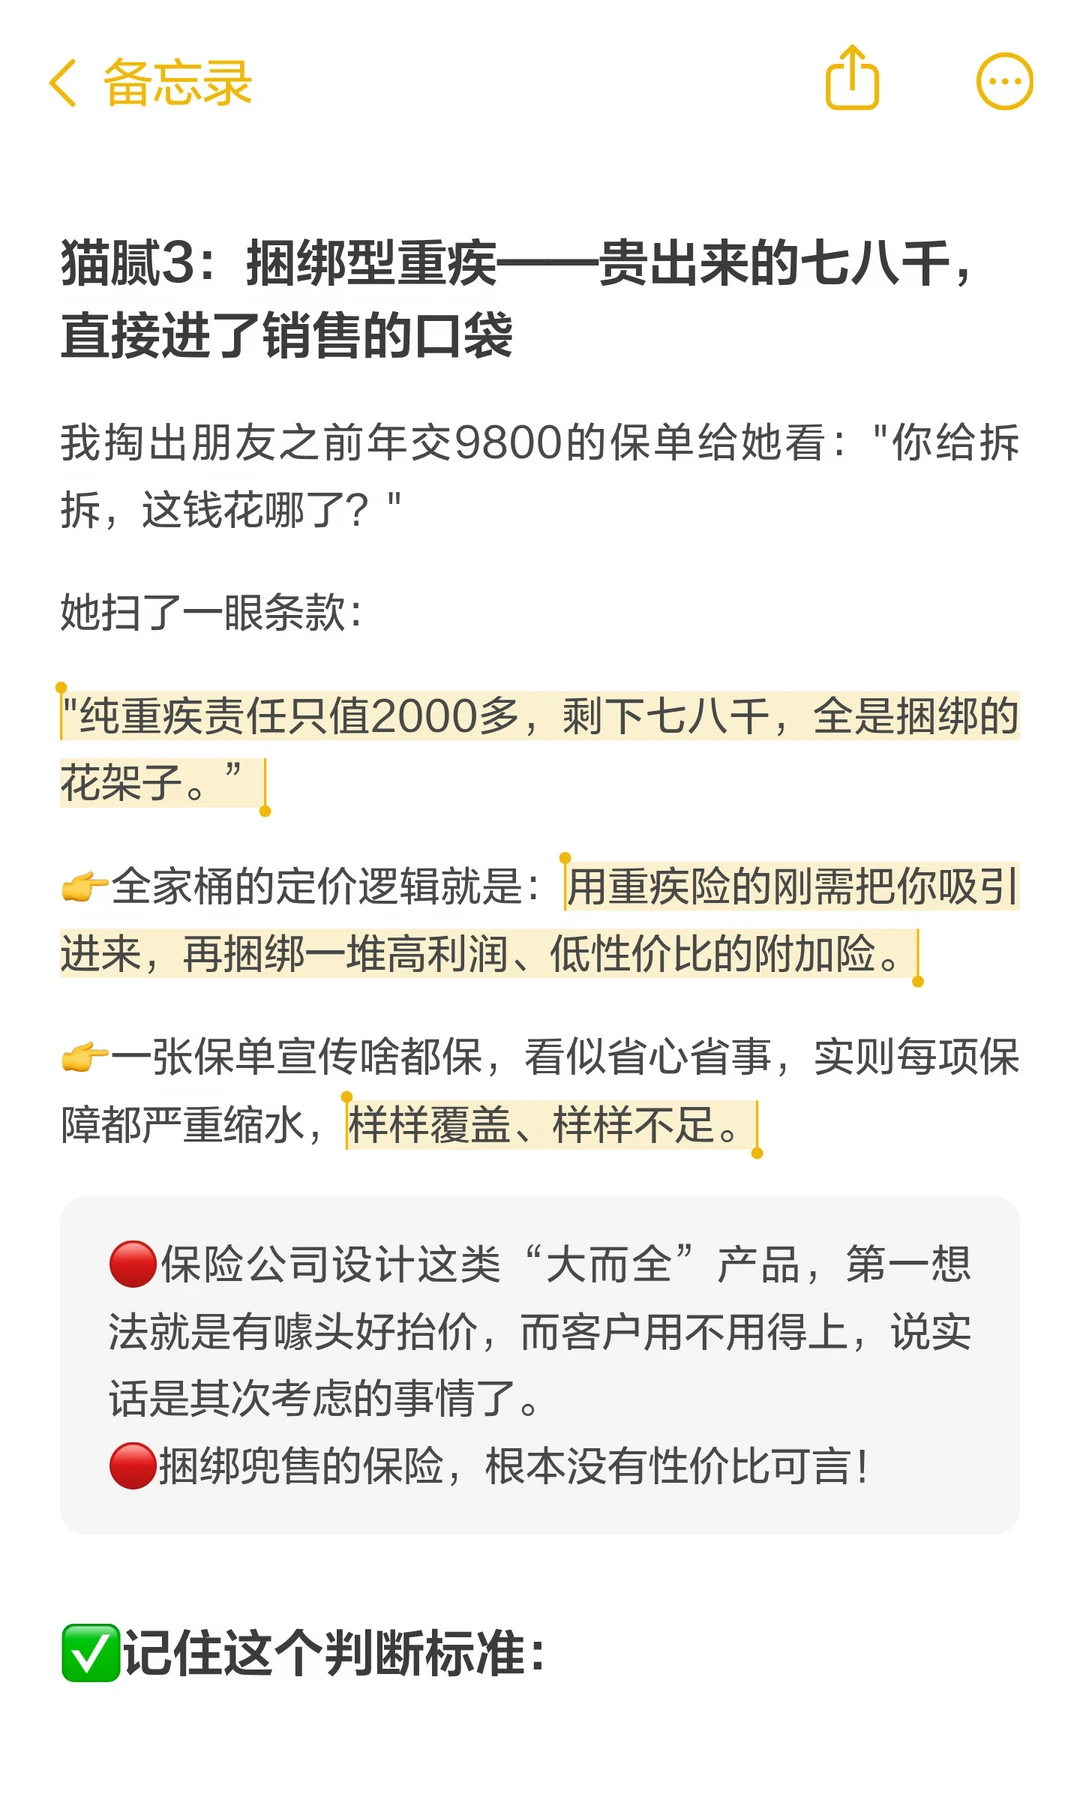
猫腻3:捆绑型重疾——贵出来的七八千,直接进销售口袋
一张保单宣称样样能保,实则保障都缩水
🔴保司依靠这类拉高售价,多出的溢价很大一部分成为销售提成
✅记住:普通人3000-7000基本就能配齐
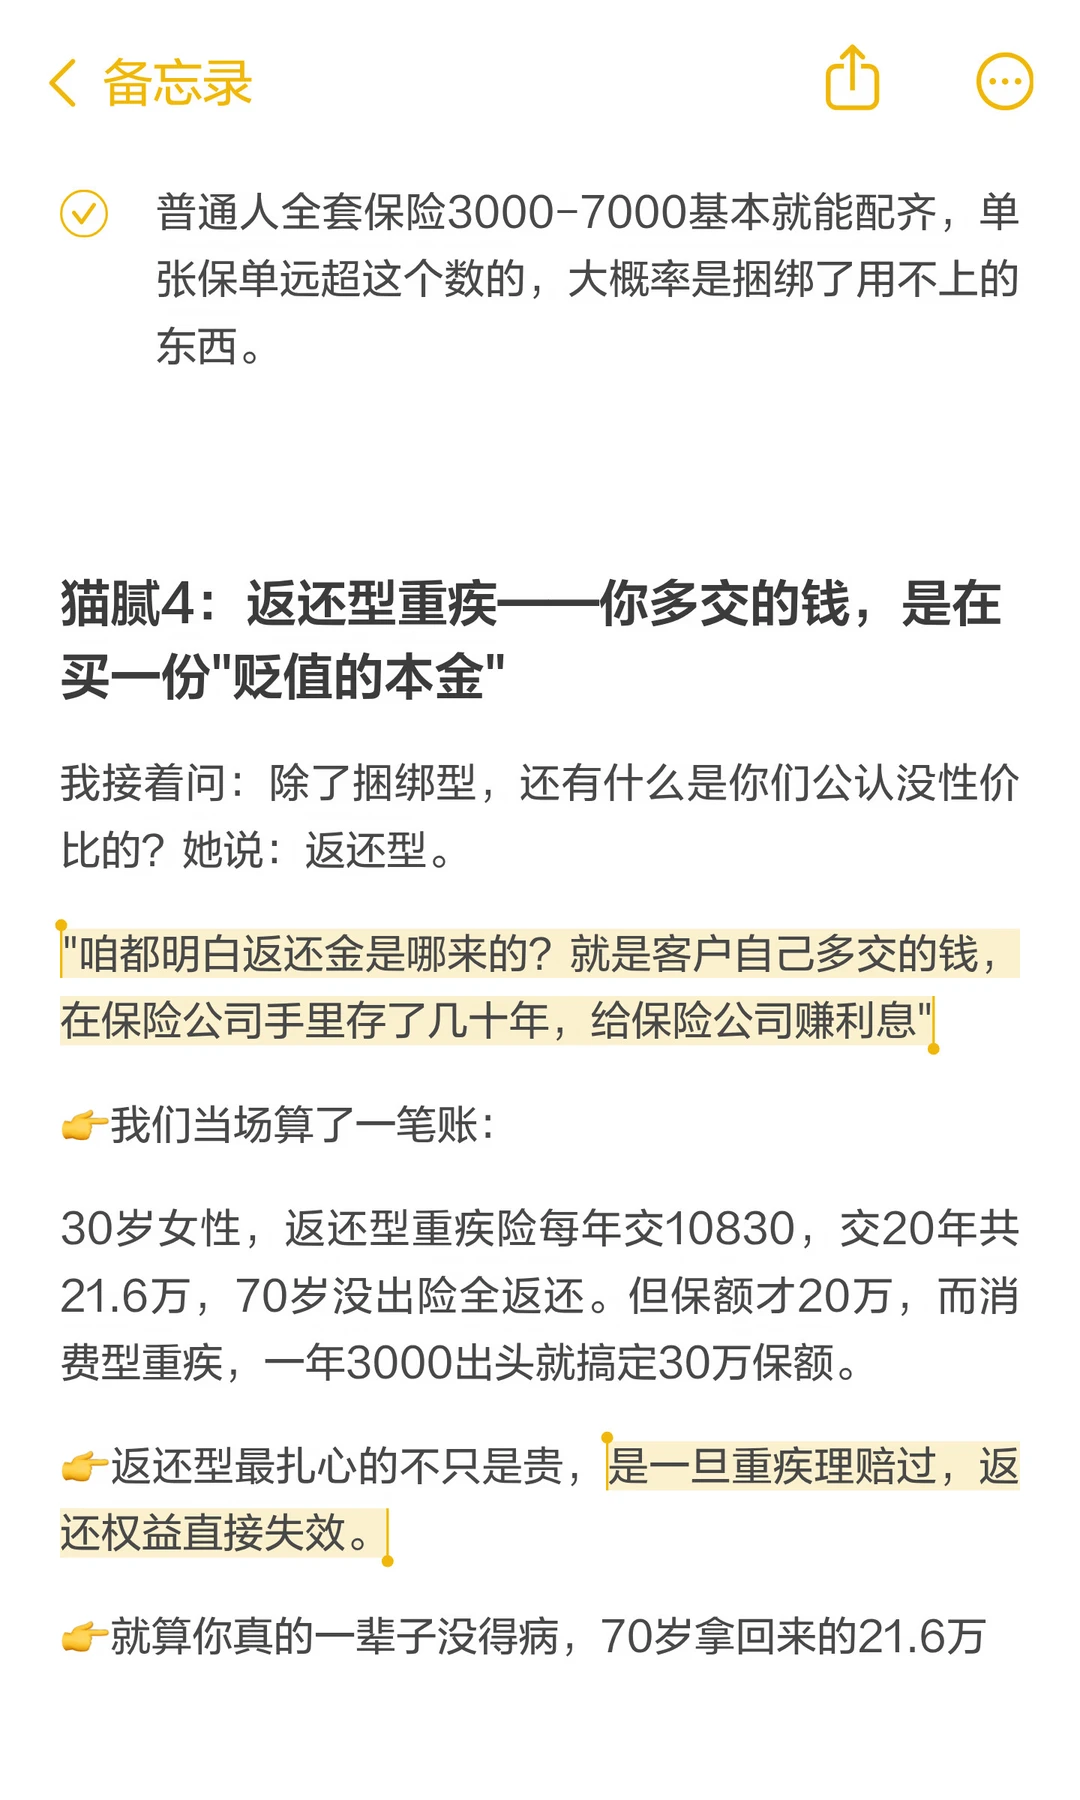
猫腻4:返还型重疾——等于花两三倍价格,换取一份普通保障
返还型保费远高于消费型 一旦发生重疾理赔,返还权益直接作废
🔴即便没得过病,几十年后返还的钱也早就膨胀得没什么购买力了
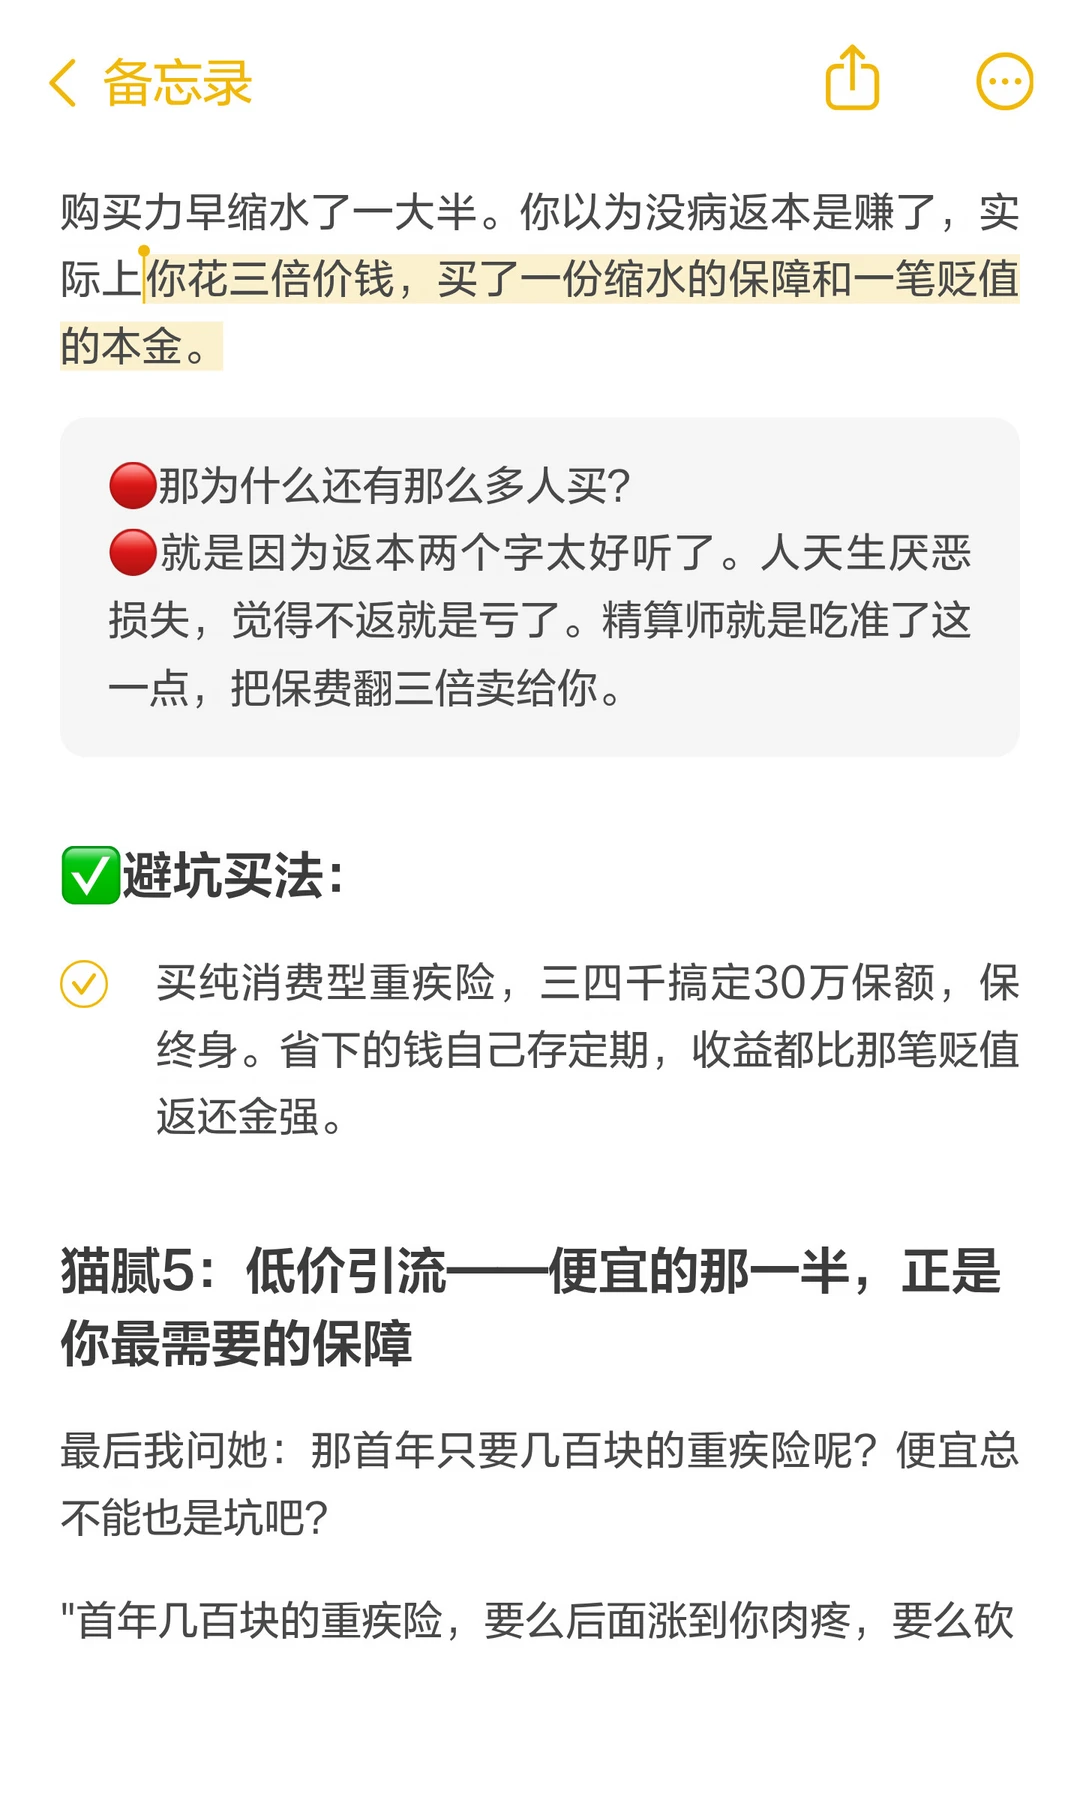
✅避坑买法:买消费型重疾,三四千搞定30万保额
猫腻5:低价引流——便宜的正是需要的保障
警惕首年几百元的低价重疾险
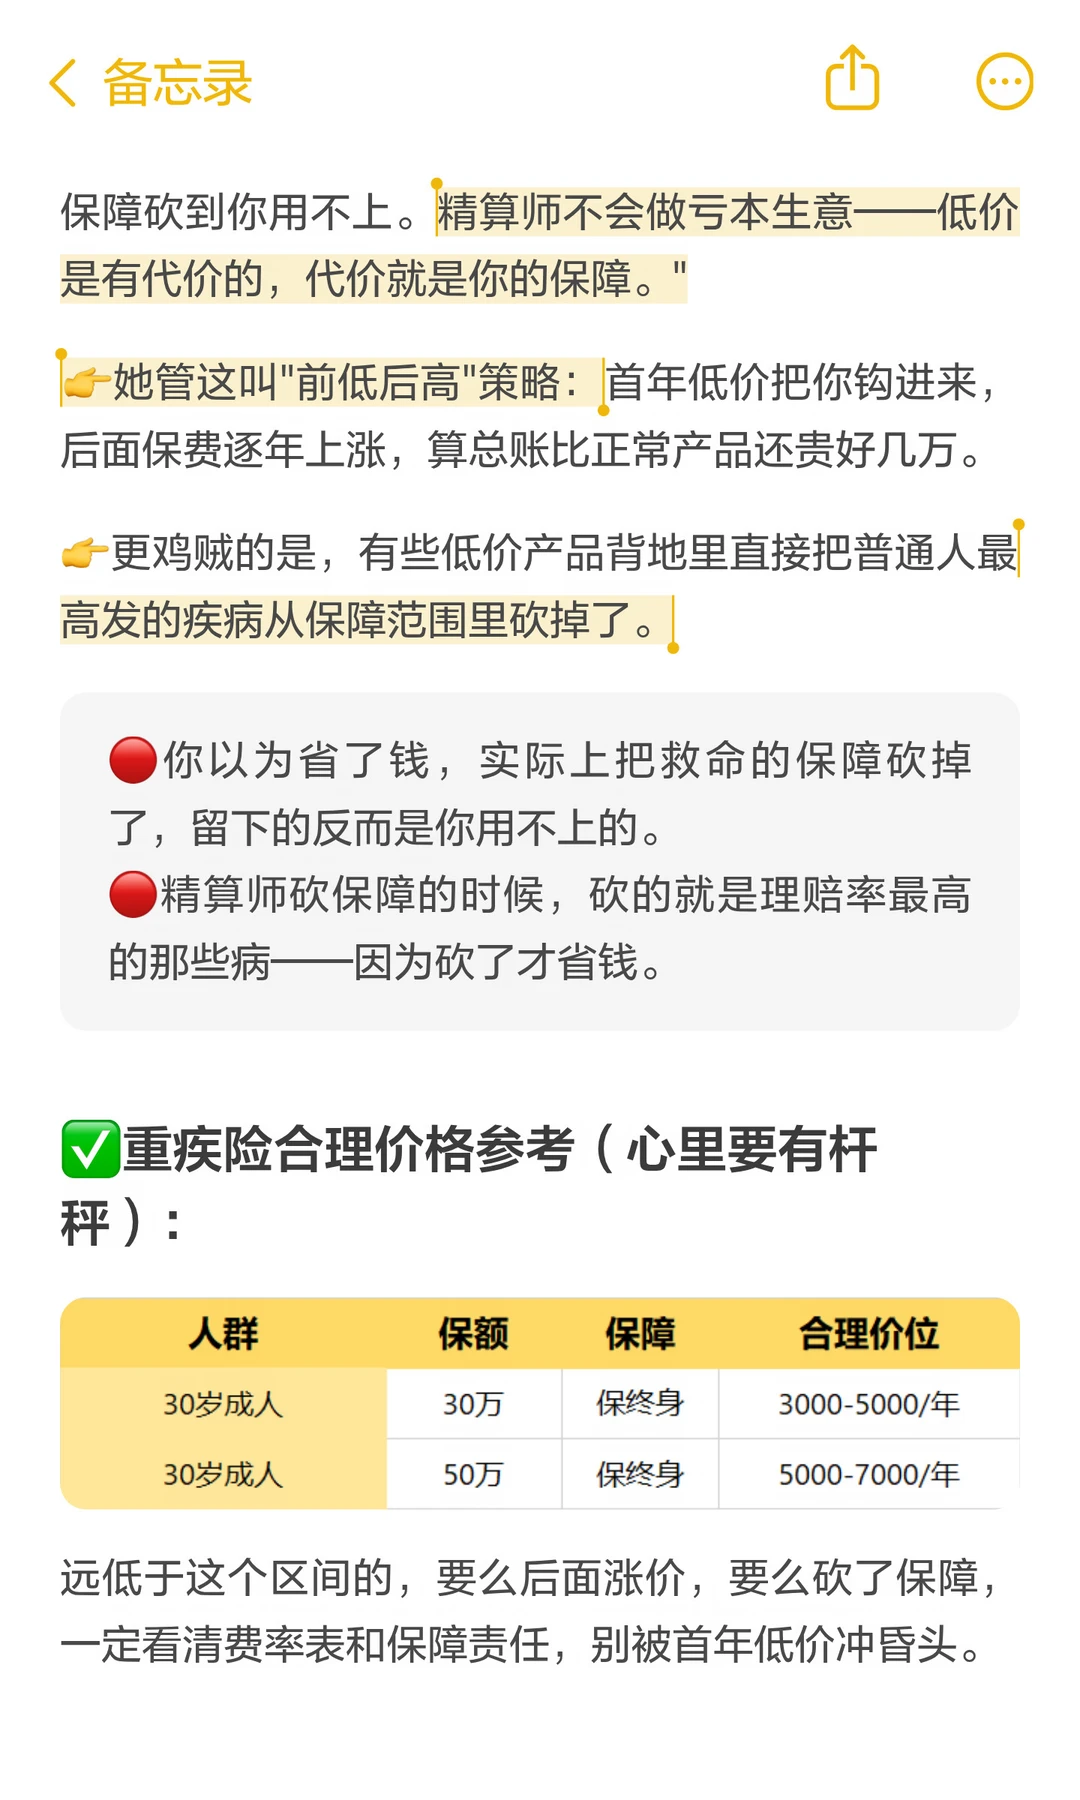
多是前低后高的费率模式,后续保费持续上涨,长期总成本更高
还有产品直接删减高发疾病责任,用牺牲核心保障换取低价
✅看清费率表和保障,别被冲昏头
如果有拿不准的保单,不知道怎么买不踩坑,都可以问,知无不言~
*具体费率及保单金额以实际为准/"癌"指"恶性肿瘤-重度"#重疾险 #保险 #保险避坑 #保险的作用 #成人保险 #重疾险选择标准 #重疾险推荐 #医疗howto #保险经纪人