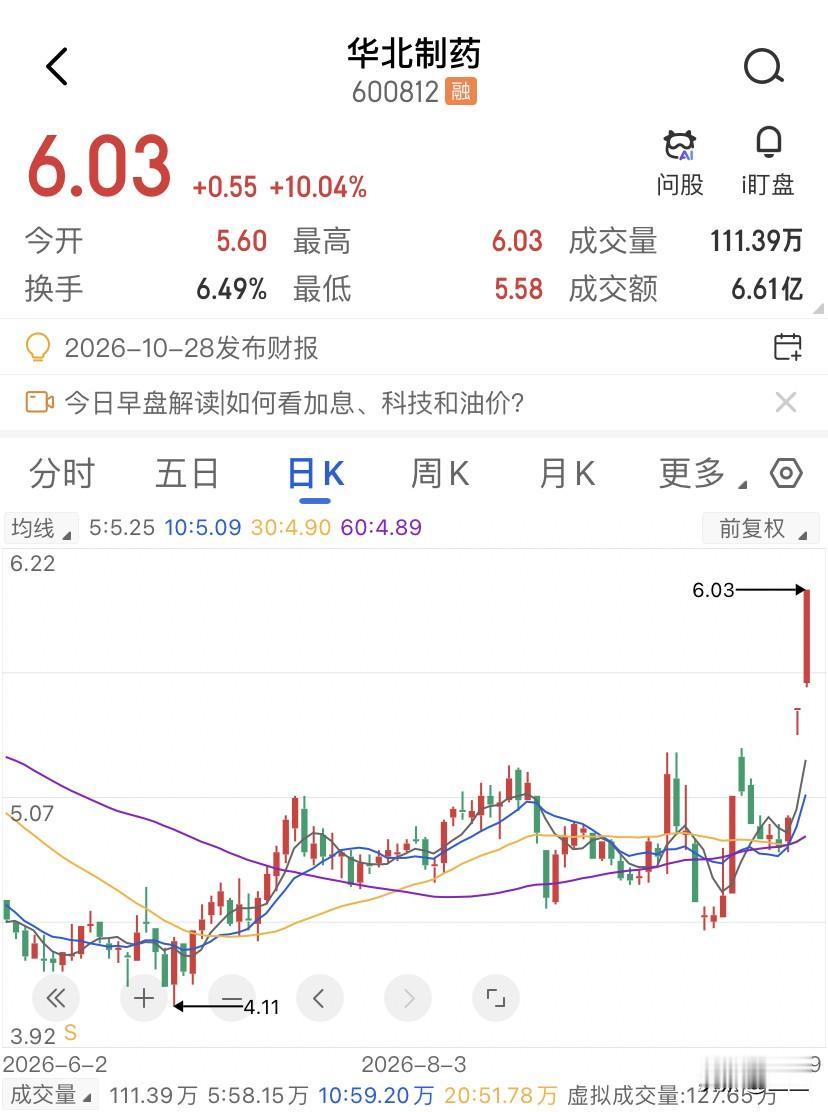
一家被集采压垮的药企,却握着鼠疫一线药,没错,说的就是华北制药,上半年净利润被集采砍到只剩零头,它有多惨?26年上半年,营收42个亿,净利润6384万直接腰斩了。集采降价、汇率波动、增值税调整,三座大山压得华北制药喘不过气。
市场给华北制药贴的标签很统一啊,老国企、高负债、被集采打残的抗生素厂。价格长期在5块钱附近趴着,市值不到100个亿,市盈率一度冲到65倍以上,看着就是一家正在被时代淘汰的公司。
但你看它2016年那份WHO预认证公告,华北制药的硫酸链霉素原料药通过了世界卫生组织PQ认证,被正式列入WHO推荐采购清单,适应症明确的写着,用于鼠疫治疗,而且是全球第一家拿到这个认证的企业。这可不是研发管线里未来可能的东西,是实打实已经跑了快十年的成熟资质。国家卫健委的鼠疫诊疗方案里,链霉素被列为各型鼠疫的首选治疗药物,腺鼠疫成人首剂1克,肺鼠疫首剂2克,方案清清楚楚。
但市场在用集采亏损的估值,覆盖这家公司最不可替代的那部分价值。链霉素这个品种全球需求量的确不大,一年也就140万十亿左右,但它不是普通的商品。你能生产,和你有没有WHO认证、能不能被国际疾控采购体系认可,完全是两码事。
鲁抗医药,同样是抗生素老牌企业,26年上半年营收32个亿,净利润1.38亿,它也有链霉素相关业务,但没有WHO的PQ认证。还有普洛药业,人家早就不跟集采死磕了,主动收缩低毛利原料药,把CDMO业务做到45%的毛利率,毛利额已经超过原料药板块成为第一大利润来源。华北制药呢?它还在集采里拼的刺刀见血,第十二批国采8个品种全部中选了,环孢素、他克莫司、替考拉宁、万古霉素,全是仿制药,全是打的价格战。
这就是问题所在,但也是一个机会,华北制药手里其实是有两张牌的,一张是集采仿制药,负责维持产能和现金流,虽然利润很薄了但规模还在啊。另一张牌是链霉素这样的战略储备品种,全球通过WHO PQ认证的仿制硫酸链霉素粉针企业只有它一家,平时这张牌不值钱,但一旦疾控应急订单启动,国内能接的住的企业一只手都数得过来。
市场其实已经开始反应了过来了,昨天的华北制药直接涨停了,收在5.48块,换手率6.42%,原因是俄罗斯出现鼠疫病例的消息在发酵,流感抗疫概念股集体开始走强。这说明资金开始认真对待这个逻辑了,只是平时没人愿意为不会爆发的东西付溢价而已。
华北制药的估值中枢,短期仍然会被集采压着走,26年全年净利润大概率在1.5个亿上下,对应100亿的市值也不便宜。但如果把时间拉长到两到三年,这家公司正在发生的变化可能是被低估了。
当然,风险也很实在的,鼠疫在现在只是小概率事件,谁也不会因为这个去给一家药企加估值。链霉素本身全球市场空间有限,15年华胜公司硫酸链霉素销售收入才8757万,放到今天也撑不起多大的业绩弹性。