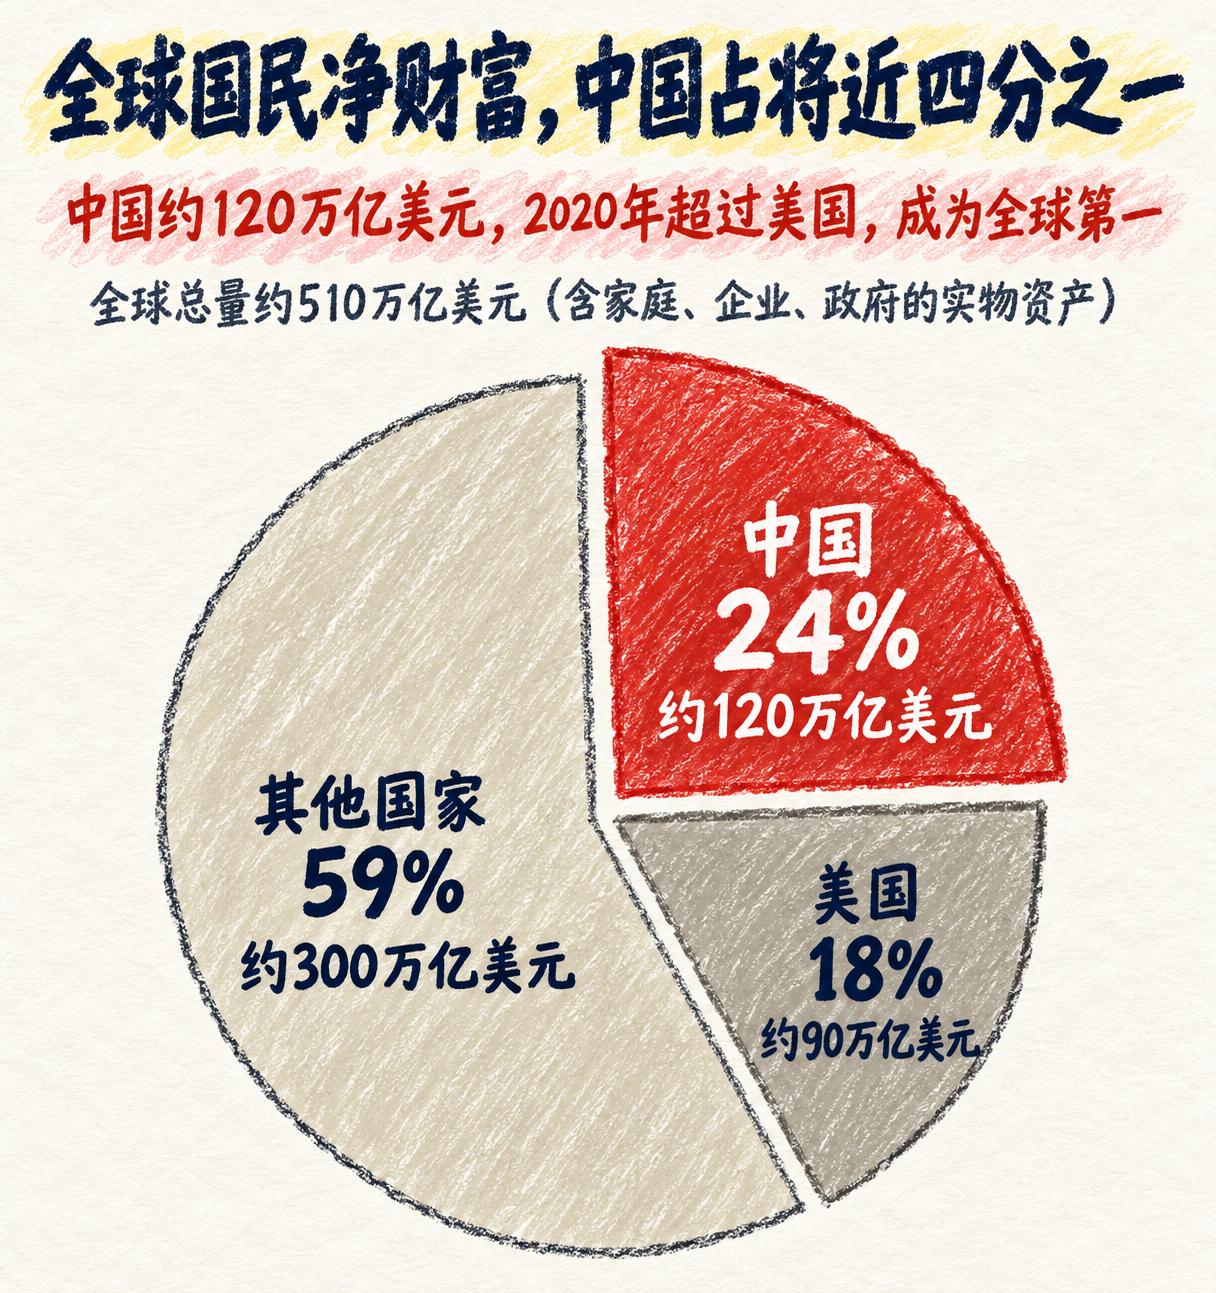
全球国民净财富总量高达510万亿美元,而中国独自占据了将近四分之一,以约120万亿美元的总量在2020年超越美国的90万亿美元,登顶全球第一。
听到这个数据,估计很多朋友都懵了:原来我早已置身于全球最大的财富大盘之中,怎么月末查储蓄卡余额时,依然觉得大家是在对我打“降维打击”?
这个疑问,拿出房产证和工资卡,放在一起看,就容易明白了。
打个比方,一家人有套估值300万元的房子,银行存款10万元,还欠着100万元房贷。暂不考虑其他资产和债务,这家的净财富就是210万元。
可每个月能拿来买菜、交水电费的钱,还得靠工资。房子再值钱,也不能拆下两块砖去超市结账。碰上收入减少,房贷照样要还,账面上有两百多万元家底,日子依然可能过得紧巴巴。
一个家庭如此,理解一个国家的财富,也得把这几本账分开。
净财富算的是积攒下来的家底,收入算的是一段时间里挣到的钱,可用现金算的是眼下能动用的钱。这三者有关联,却不会同步变化。房子涨价50万元,并不意味着工资卡里就多了50万元。
中国这笔家底,从2000年的约7万亿美元,增加到2020年的约120万亿美元,二十年间增长十分显著。把时间拉长看,这也是大量建设和积累发生的二十年。
住宅、厂房、道路、港口、电力设施,都是看得见摸得着的资产。一座工厂建起来,一条铁路修通了,既留下了家底,也可能让生产和运输更方便。今天的经济活动,就是在这些积累上继续展开。
但资产的价格变化,同样会改变财富总量。一个小区的房子还是那些房子,市场估值提高了,账面财富就会增加;估值降下来,账面财富也会减少,房屋数量并没有因此改变。
2020年,房地产约占全球净财富的三分之二。这个比例说明,谈论巨额财富时,房屋和土地的估值分量很重,不能把整张资产清单想象成堆在银行里的现金。
对普通家庭来说,这种差别尤其直接。自住房提供了安身之处,价值实实在在,可要把它变成花销,就得面对卖房后住哪里的问题。即便卖掉再买,也可能只是把钱从一套房转到另一套房。
因此,“有房”和“手头宽裕”,完全可能是两回事。
再看2019年的中国城镇家庭:在覆盖30个省份、3万余户家庭的调查样本中,住房占家庭总资产的59.1%,金融资产占20.4%,房贷占家庭总负债的75.9%。
把这几个比例摆在一起,就能看见一种生活压力:家底的大头放在房子里,日常开支靠收入支撑,贷款还款却有固定期限。资产变现需要时间,账单到期不会等人。
不过,钱放在哪里,还只是问题的一半。另一半是:这些资产归谁所有?
同一批城镇家庭样本中,家庭总资产平均为317.9万元,中位数为163万元。把家庭按资产多少排成一队,中位数就是队伍中间的位置,平均数则是把所有资产加起来再分摊。
两者差了近一倍,意味着用平均数描述每家每户,很容易让人觉得与自身经历对不上。样本中,资产最多的10%家庭,拥有全部家庭总资产的47.5%,这种差异更不能忽略。
所以,全国财富总量很大,并不能直接推出每个家庭都很富裕。总量回答的是“整个盘子有多大”,个人感受取决于“自己拥有多少,以及能用多少”。
人口规模也会影响这种感受。同样一笔财富,分给不同数量的人,人均结果自然不同。国家总量、居民人均水平、家庭内部的分布,必须放在一起看,才更接近真实生活。
而月底的银行卡余额,往往与收入结构关系更紧。
2020年,全国居民人均可支配收入为32189元,中位数为27540元。这是全年收入,包含老人、孩子等人口,也包含不同收入来源,不能直接当成每个上班族的年薪。
其中,人均工资性收入17917元,占可支配收入的55.7%;人均财产净收入2791元,占8.7%。也就是说,在全国居民收入这本账里,工资性收入的分量明显更大。
这就解释了,为什么资产数字一路往上走,许多人仍然盯着工资发没发、工作稳不稳。对于主要依靠劳动收入的家庭,房产估值增加,未必能缓解当月的开支压力。
财富积累当然有意义。工厂里的设备能够生产,交通设施能够减少运输成本,住宅能够改善居住条件。但家底带来多少生活改善,还要看资产能否被有效使用,收益怎样分配,公共服务能否让更多人受益。
一栋房子估值提高,与一家企业接到订单、增加岗位、提高工资,都会影响经济,却通过不同路径影响普通人的日子。后者带来的持续收入,更容易被家庭直接感受到。
因此,真正值得关心的,是财富增长怎样走进日常生活:工作能否更稳定,劳动收入能否提高,看病、养老和养育孩子的负担能否减轻。
当家庭每月有稳定进账,遇到急事还有余钱,财富增长才有了具体的模样。它体现在老人敢去看病、年轻人能安排生活,也体现在一家人不用为了下一张账单反复盘算。