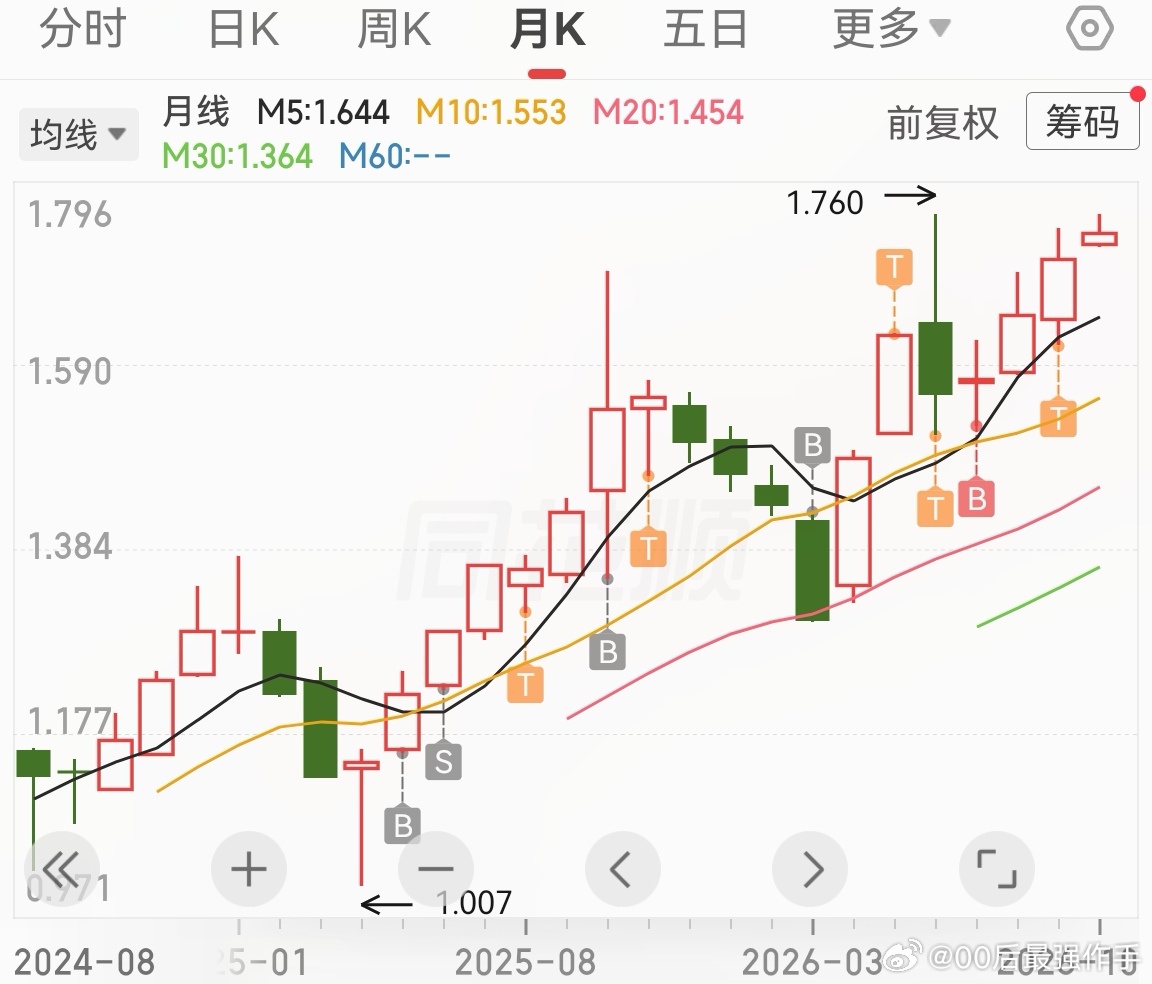
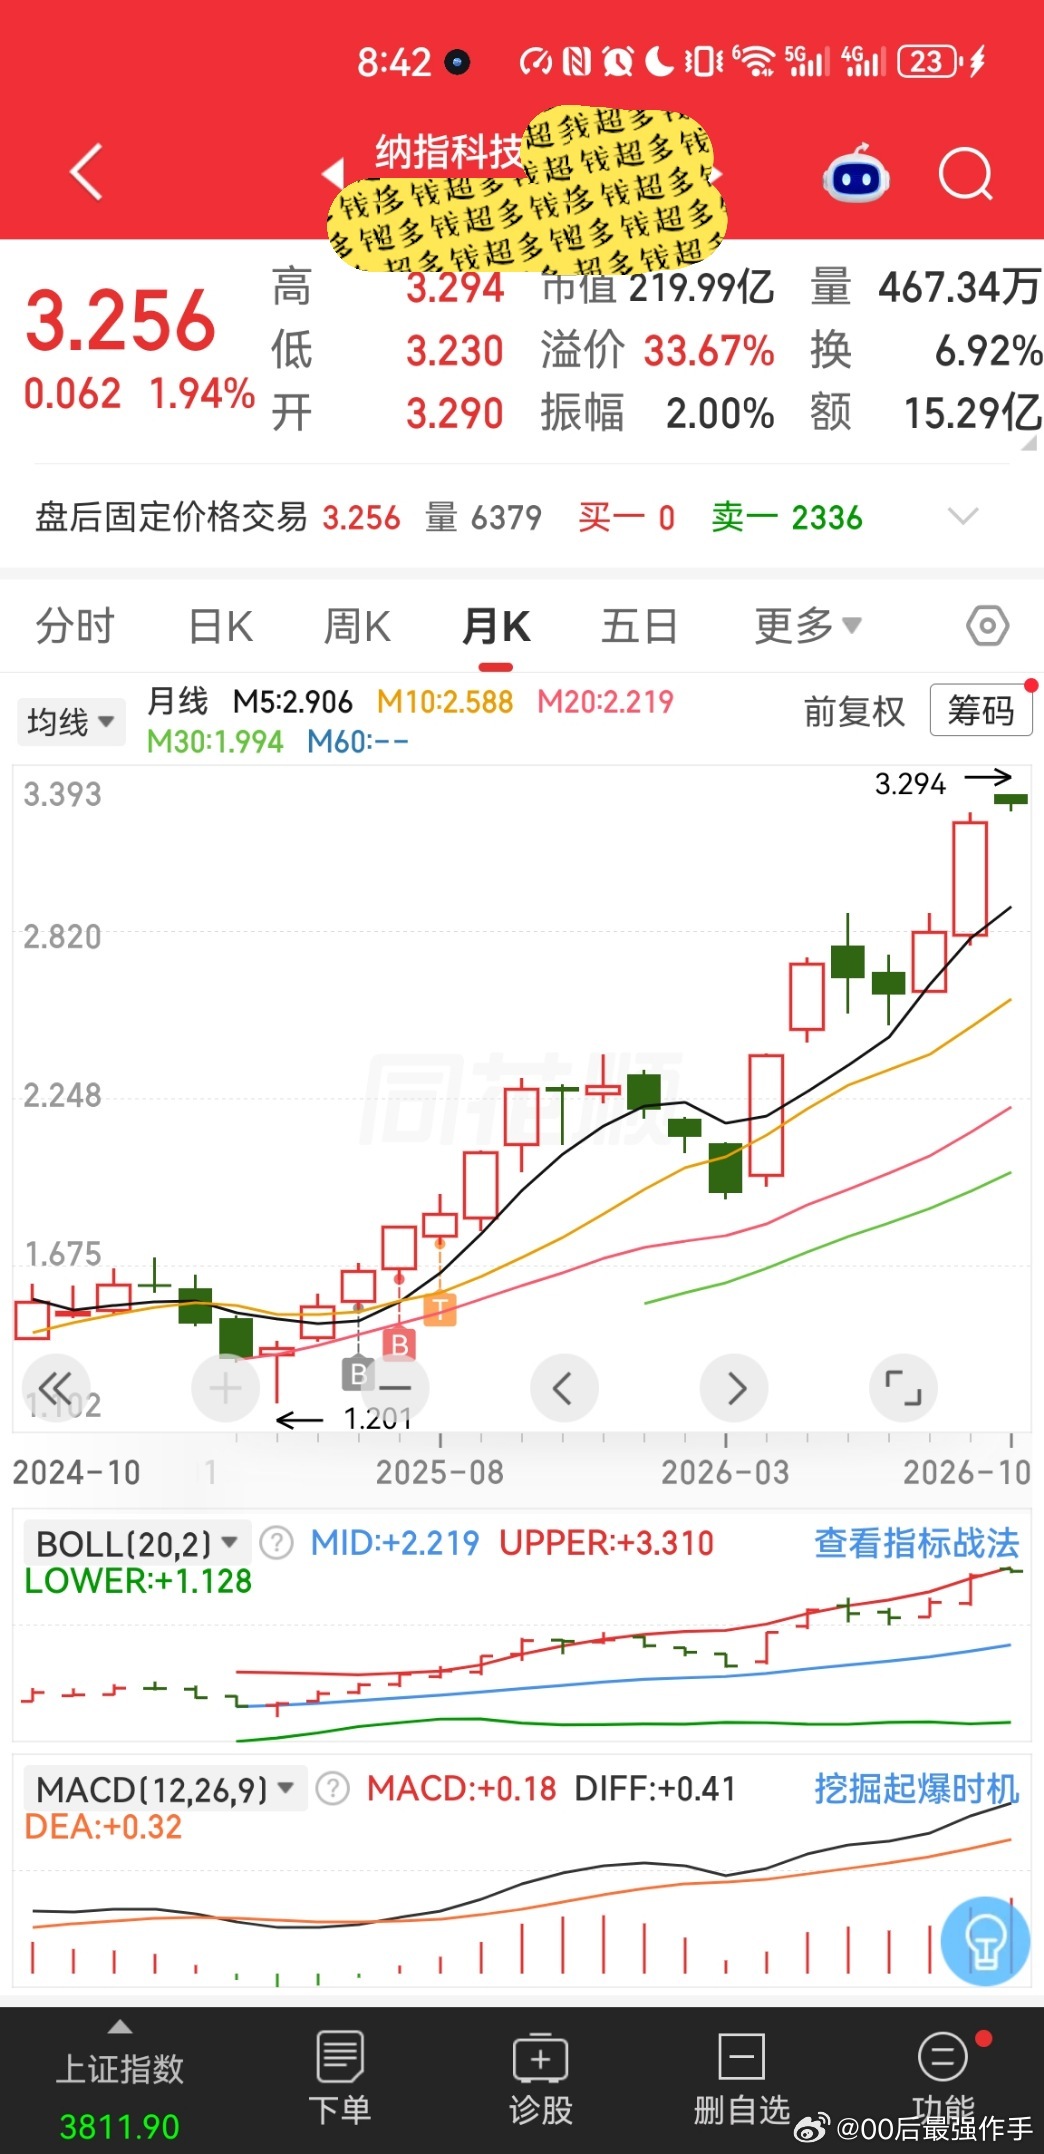
一个人财务自由的存款金额在100万财富自由的门槛非常取决于复利,同样的起步金额,超长期美股纳指足以彻底财富自由,但固收就远远达不到财富自由。 举个鲜明的实际例子以真实数据计算:日本的固收利率长达31年在1%以下,如果两个人拥有同样的1000万,前者通过固收31年,变成1280万左右。 后者比如历史的“渡边太太”们通过超长期美股纳指,后者的1000万,变成6.57亿。 后者美股纳指的结果是前者固收结果的50蓓以上。【这也是日本很多老年人工作的原因,一是退金低,一是日本资产50%以上是存款等固收,日本很多老人又非常长寿所以靠固收足以花销一生变成了天文数字《但渡边太太们超长期美股纳指相反赢麻了大赢特赢》】
我v佳不止这些年都非常热爱炒---底和一路关键节点非常看好美股纳---指和纳---科,而且我自己也是通过炒珑头以薇小本斤做到巨大结果(而且全程直播在我v佳),然后取出大量资斤超长期美股纳指。《无论创业或者投资或者劳动收入,以小博巨大,然后把巨大的大量资斤超长期美股指数保障一生都是极好的人生战略。(【但我不会以小博巨大之后仍然100%梭哈继续复投,那样就像贾--国--龙、西--贝那样了,贾--国--龙客观只看餐饮创业的话是非常强大的创业者但因为一路复投100%梭哈所以一次遇到黑天鹅直接破产】,更加证明我认为不要一直复投非常好。最好的方法是:第一步:以小博巨大,无论是炒珑头或者创业或者劳动收入,第二步:获得巨大后就把大量资斤超长期美股纳指,从而保障粉丝们一生,取出后剩余的重复第一步,这样粉丝们就能一次上岸就终生上岸并且之后常常再新拿大结果更加增强保障上岸,并且永远立于不败之地,并且粉丝们的一生养老保障与超长期复利增长会非常好。》