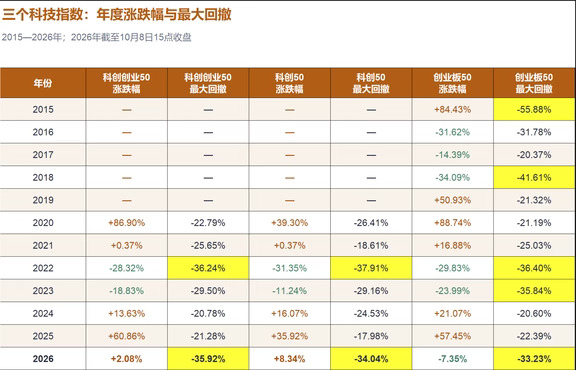
2026年截至今日三个指数平均最大回撤约34.4%。两创50从低点回本需要+56.1%、科创50需+51.6%、创业50需+49.8%。科技成长类正在经历“收益尚未坍塌,但路径风险已经接近走熊”的行情。
幅度已经接近2022年那轮系统性科技调整的水平。但区别在于:2022年是盈利、流动性和宏观预期同时恶化;今年目前呈现的是“年度振幅并不极端,但过程中经历了巨大回撤”。这说明最大的风险不是单纯的方向错,而是:「主题上涨很快,资金集中度很高,估值提前透支了未来两三年的产业兑现」。
换句话说,指数看起来只是小幅上涨甚至下跌,但持有路径非常痛苦。
三指之所以能齐头大幅回撤,在于背后共享同一组风险因子:
1. 成长类估值;
2. 科技产业景气;
3. 流动性和风险偏好;
4. 机构资金拥挤度;
5. 对利率和海外风险资产的敏感性。
今天显著见于半导体、CPO、光芯片、通信设备等方向明显走弱,尤其以CPO、光芯片出现集中下挫,导火索来自大摩3.2T光模块物料管控报告预期。
后续最值得观察的不是某一天能否反弹,而是三个指标:
1. 科技指数相对沪深300的强弱是否止挫。
2. 下挫放量后,反弹是否能同步放量。
3. 三季报能否把产业叙事转化为真实盈利。
以上均为个人观点,欢迎友好交流~
笔记内容整理自公开数据资料,仅供交流学习,不构成任何投资建议。市场有风险,投资需谨慎。
#AI硬件 #光通信 #行情 #宏观经济