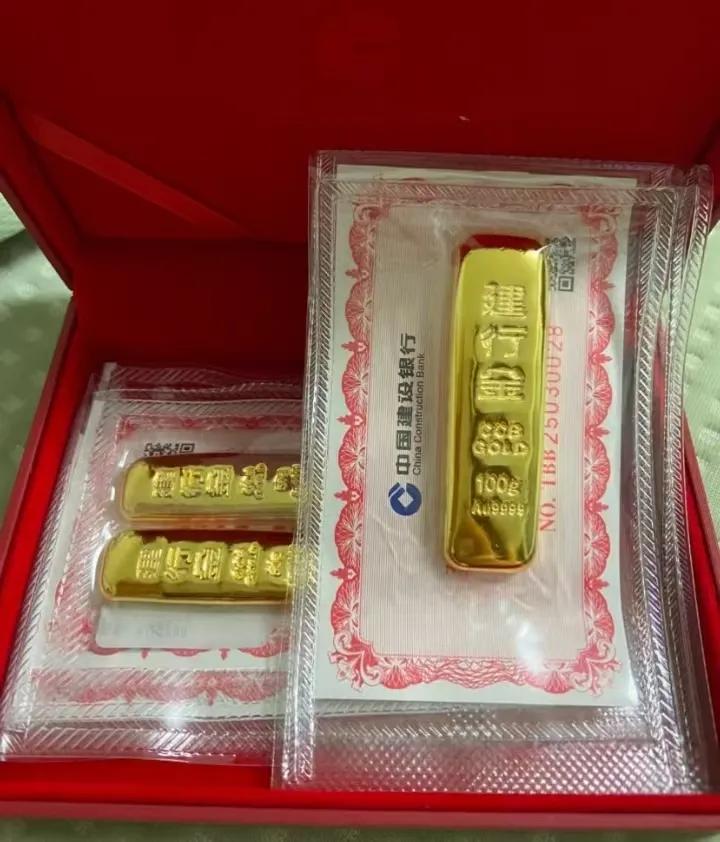
持有大量黄金的人,
现在血压都要气飙升了!
10月7日,国际暗金价已经来,894,但凡成本在1000以上持仓的人,心里别提有多煎熬。
买的时候想着给积蓄上道保险,跌的时候却发现,保险也会让人睡不着。卖掉,怕刚卖就涨;继续拿着,又怕越跌越多。金子还是那块金子,心里的账却一天比一天难算。
不妨算一笔假设账:如果买入成本是每克1000元,拿着100克,以每克894元估值,账面就少了10600元,跌幅10.6%。若持有1公斤,差额就是10.6万元,而且这还没计入卖出费用。
更扎心的是,从1000跌到894,下跌10.6%;从894涨回1000,却需要上涨约11.9%。亏损和回本的百分比并不对称。成本更高的人,要跨过的门槛也更高。
但这轮黄金带给人的冲击,远不止一道算术题。
2026年初,黄金经历强势上涨,1月至2月累计涨幅超过20%。随后风向变了,3月累计下跌11.6%;到了6月11日,伦敦现货黄金盘中最低来到每盎司4024美元,较年内高点回撤约28%。
国内市场也跟着承压。6月11日,沪金主力合约跌破每克900元;次日,多家品牌金店足金饰品报价来到每克1270元附近,比年内高点每克1700多元少了400多元。
这些数字串起来,就能看见持有者为什么难受:黄金确实涨过,也确实能在几个月里大幅回落。买在不同位置,面对的是完全不同的结果。
到了9月,压力仍在。按同一统计口径,美元金价当月下跌8.5%,人民币金价下跌5.5%。美国国债收益率上升、美元走强,以及期货市场持仓收缩,都在压着金价走。
有意思的是,9月全球黄金ETF仍有约100亿美元流入。这类基金主要跟踪黄金价格,资金流入说明有人继续买,但价格照样下跌。由此可见,市场不是只剩一个方向,不同资金可能同时作出相反选择。
不少人一直想不通:世界越不太平,黄金不是应该越值钱吗?
问题就在这里,黄金价格受好几股力量拉扯。有人担心局势,买黄金避险;有人看到债券收益提高,把钱转去收利息;还有人先前赚得不少,选择卖掉兑现。最后成交价,要看这些买卖力量怎么较量。
黄金本身不付利息。持有一根金条,不会定期收到利息收入。当其他资产的收益更有吸引力,持有黄金就意味着放弃另一笔可能的收入,这会影响资金选择。
甚至战事推高油价,也未必只对黄金有利。油价上涨可能加重通胀压力,让市场觉得利率难以下调,高利率又可能压制黄金。所以,看到一个消息就认定黄金必涨,很容易只算对半本账。
普通家庭还有另一笔更容易忽略的账:买进价和卖出价。
在金店买首饰,付的钱包含工艺、款式和品牌等成本。到了回收柜台,通常主要按纯度、重量和当时金价算钱,原来付出的工费,很难原样拿回来。
所以,一只买来戴的手镯,和一根为了投资买的金条,不能用完全相同的标准算收益。前者还有佩戴和纪念价值,后者更看重买卖成本。若买的时候没分清目的,卖的时候就容易失望。
即使是投资金条,也存在买卖价差。买入时可能在原料金价上加费用,回购时再扣费用。屏幕上的金价涨回买入当天的水平,并不等于实际到手的钱已经回本。
真正要变现时,还得问清楚:谁负责回购,认不认这个品牌,需要什么凭证,检测和手续费怎么算。只盯着商家喊出的高价,等称重、验金、扣费结束,最终金额可能是另一回事。
在我看来,眼下最需要想清楚的,是这笔黄金背后究竟放着什么钱。
如果只是家庭资产的一小部分,短期波动和生活之间还有缓冲;如果放进去的是近期要用的医疗费、养老钱,甚至借来的钱,同样的跌幅,带来的压力就完全不同。
“没卖就没亏”也不能代替认真算账。没卖,意味着损失尚未通过交易确定,但资产能够换回多少钱已经发生变化,家里需要现金的日子也不会为了等金价而往后推。
跌了以后想补仓,同样要算清后果。假设原来100克成本每克1000元,再按894元买100克,平均成本降到947元,但持有量翻倍;此后每克再跌10元,账面就会少2000元。
降低平均成本,同时也增加了投入。只看成本线往下走,却不看总金额变大,很容易把缓解焦虑的动作,变成新的压力。
这种波动,交易规则里也早有防备。国庆节前,相关黄金延期合约保证金比例从15%提高到18%,目的就是防范假日期间国际价格波动。带杠杆的交易,还可能面临追加保证金和被迫平仓的压力。
黄金可以承担分散风险的作用,但承担不了每个家庭急着赚钱、急着回本的愿望。我更愿意把这轮震荡看作一次提醒:买之前想清用途、看懂费用、留足生活现金,比跌下来后到处找一个“必涨”的承诺更有用。
金子不会因为我们买贵了,就答应按时涨回来。守住生活的余地,才有条件面对市场的起落。