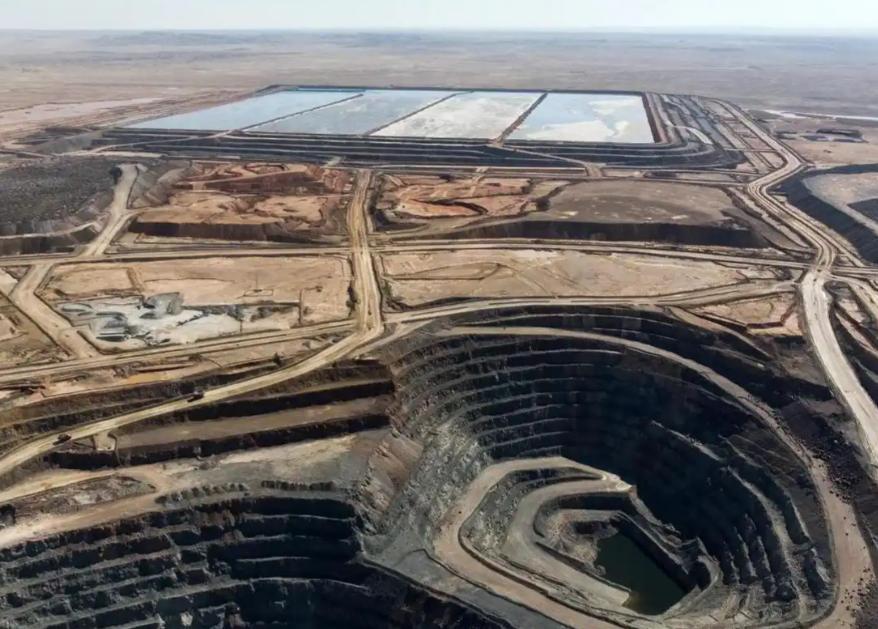
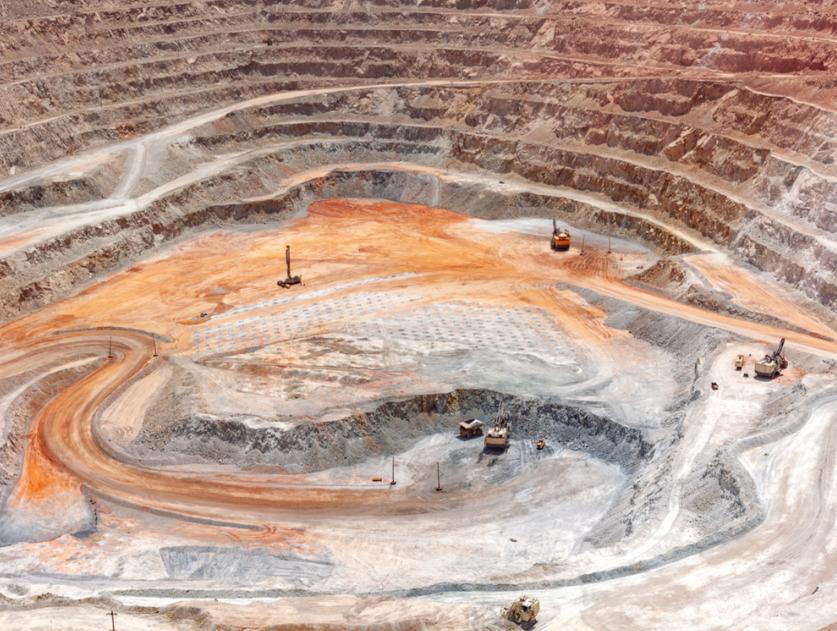
“去风险”到底是在建产业,还是在买保险?这几年,“去风险”几乎成了西方产业政策的标准开场白,其本质是花钱买冗余,而不是花钱买效率。稀土、锂、石墨、光伏、电池……清单越拉越长,投资承诺越报越大。
冗余和效率,在经济学里向来是反着走的。冗余意味着多建一套产能、多养一批工人、多签一份长协。你付这笔钱,图的不是更便宜、更快、更好,图的是“万一出事我还有”。这完全合理,国家安全本来就不是利润最大化的生意。
就拿稀土来说,西方国家完全建得起分离厂,也能做出合格的氧化物。技术从来不是这道题的瓶颈,成本才是。
而成本这件事,恰恰是最不听话的。一套新建的分离线,电价按工业价算、环保按最严标走、工程师按本地薪资发……最后出来的产品,注定高于市场均价。
于是,它只能靠三样东西活着:国防预算的专项拨款、车企或军工的长协保底、关税墙挡住外面的便宜货。
这三样东西有个共同点:它们都不是市场竞争力,而是转移支付。也就是说,这些产能并没有真正“赢”,它只是把成本从企业账本转嫁给了纳税人和消费者。
这不叫产业竞争,这叫产业保险。保险当然可以买,而且很多时候必须买。粮食储备、战略石油储备、备用电网,都是同一个逻辑。
但买保险的人心里都清楚一件事:保险单打不倒任何人。你给自家房子买了双倍火险,并不会让邻居的房子更容易着火。
反过来,如果你为了维持这份保险,每年多交一大笔保费,导致自家其他开支被挤占——那这份保险就开始反噬了,这就是“去风险”最容易踩的大坑。
很多新项目的商业计划书喜欢把“稀土”写成一个整体,仿佛挖出一吨矿,就握住了王牌。这种写法看着很美,实际上是把两门完全不同的生意混在了一起。
轻稀土(镧、铈、镨、钕等):量大、价低、拼成本。镧、铈常年供过于求,堆在仓库里像土一样;镨钕是永磁电机的核心,需求跟着电动车和风电走,价格周期性剧烈波动,胜负手只有一个,谁的单位成本低。
重稀土(镝、铽等):量小、价高、拼渠道。全球分布比轻稀土分散得多,矿体品位低,常与放射性元素(钍、铀系)伴生,分离流程更长、废液更难处理、合规成本更高。但它的市场却小到一个中型矿就能把价格打崩,导致供给弹性极差,需求弹性也极差。
于是,那些喊着要靠重稀土“卡别人脖子”的国家,往往先卡住了自己的现金流。
因为重稀土的市场容量根本撑不起一条完整的产业链——你建好了分离厂,却发现全世界一年的需求量只够你开工三个月;你想靠高价回收投资,结果高价本身就在催生替代方案。
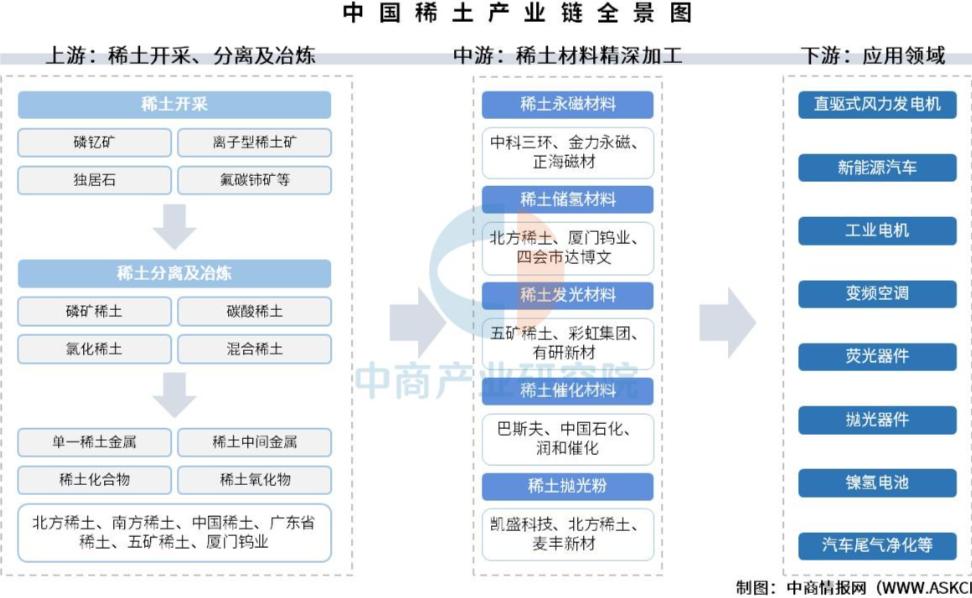
其实,最大的护城河,从来不是矿。矿是最容易被高估的资产,因为它看得见、摸得着、能上PPT。但稀土从矿石到磁体,中间隔着破碎、焙烧、浸出、萃取分离、金属还原、合金化、制粉、烧结、镀层、充磁——每一段都在吃电、吃酸碱、吃溶剂、吃工程师、吃环保许可。
真正的护城河是这五样东西凑在一起的集群效应:
廉价电力:萃取是电化学密集型的,电价差一分钱,一万吨下来就是天文数字。
化工配套:酸、碱、萃取剂、溶剂能不能就地拿到,决定了你是建一个厂,还是建一条供应链。
环保承受力:不是“能不能达标”,而是“达标的成本是多少、审批要几年、社区同不同意”。放射性尾渣的处理,是这个行业最硬核的天花板。
工程师:萃取分离是一门手艺活,级联调优靠的是经验积累,不是图纸。这类人才没法速成,也没法靠高薪一夜搬走。
下游客户群:磁材厂、电机厂、整车厂在不在旁边,决定了你的产品是现货还是库存。
这五样凑齐了,搬不走、抄不会、也制裁不掉。缺了任何一样,你就只是一个“有矿的国家”,而不是“有产业的国家”。而世界上有矿的国家很多,五样齐全的,一只手数得过来。这说明,资源是入场券,产业集群才是座位号。
“去风险”没有原罪,原罪在于把保险单当成战书。冗余是理性的,自欺是不理性的。你可以为安全付费,但不要一边付保费,一边宣称自己已经赢了。
历史对这类事的判词一向很干脆:靠补贴活着的产能,补贴停了就散了;靠集群活着的产业,制裁来了也拆不掉。前者叫保险,后者叫护城河。而护城河的那五块砖:电力、化工、环保、人才、客户——没有一块是靠宣言砌出来的!