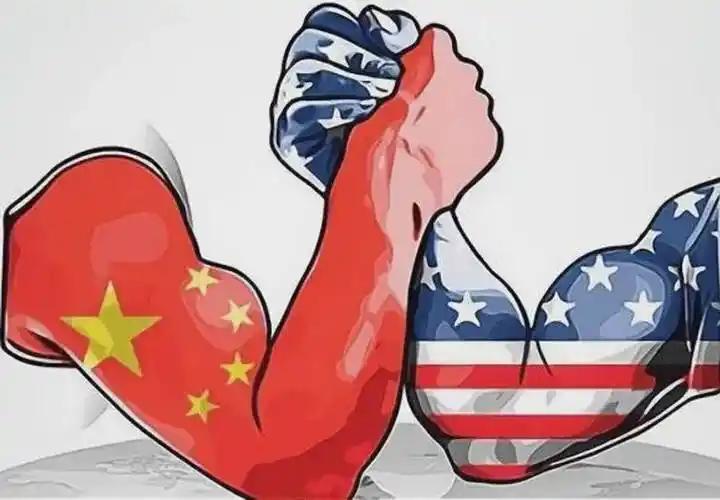
中美之间,已然没有回头路了,美国手里的绳子,已经勒住中国经济的咽喉,而中国手里的刀,也正对着美国的高科技命脉,只不过战场不在战壕,而在港口、芯片、能源和货币之间。
港口没有炮声,芯片工厂也听不到枪响,可中美之间最激烈的一场较量,恰恰就藏在这些地方。一边是关税、出口管制、投资限制和技术壁垒,一边是关键矿产、庞大市场、完整产业链和不断加快的自主创新。两边一边谈、一边防,一边做生意、一边重新布置供应链。过去那种只算成本、不太考虑安全的经贸时代,已经很难再回来了。
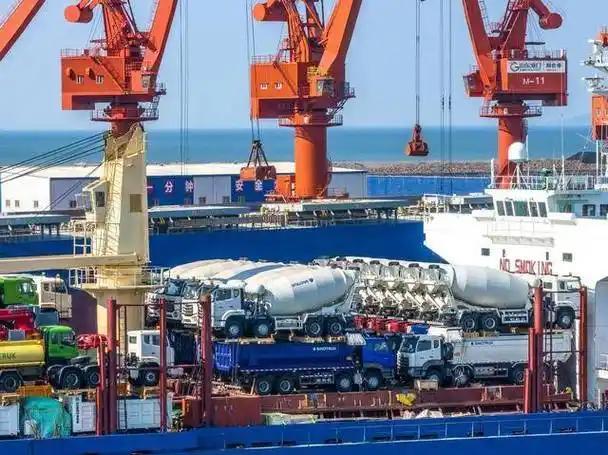
最直观的画面,还在上海港。2025年上海港集装箱吞吐量达到5506.3万标准箱,同比增长6.9%,连续16年保持全球第一。进入2026年后,这座港口仍在刷新效率纪录,8月1日单昼夜集装箱吞吐量达到203881标准箱。美国不断调整对华经贸政策,中国最大的外贸枢纽却依旧繁忙,这说明全球产业链远比想象中复杂。产业链不是插头,想拔就拔;供应链也不是拉链,说拉开就能彻底分家。一个零部件背后可能连着几十家企业,一条航线背后又连着多个国家和地区。美国想降低对中国制造的依赖,需要付出的不只是政策成本,还有价格、效率和供应能力的现实成本。
真正勒得最紧的地方,还是高科技。美国这些年持续强化针对中国先进半导体、人工智能计算芯片和相关设备的出口管制。不过到了2026年1月,美国又调整部分半导体出口许可政策,对英伟达H200、AMD MI325X以及性能相近产品,在符合条件的情况下改为逐案审查。这个变化很有意思。技术上要设门槛,市场上又舍不得完全放手,多少有点一只手关门,另一只手还扶着门框。原因并不复杂,中国既是制造业大国,也是全球重要的高科技产品消费市场。限制中国企业获得先进产品,可能形成阶段性压力,但完全失去中国市场,美国企业同样要计算营收、研发投入和产业生态的账。
而中国手里的牌,也早已不只是廉价商品。2025年4月,中国依法对钐、钆、铽、镝、镥、钪、钇等部分中重稀土相关物项实施出口管制。这些材料广泛应用于先进制造、电子工业、新能源以及部分高端装备领域。2026年6月,中国又将10家美国实体列入出口管制管控名单;8月进一步加强无人机及关键零部件等相关两用物项对美国出口的管理。这里面的信号很明确:出口管制不再是少数国家可以单方面使用的工具。谁把产业链当作战略筹码,就必须考虑别人手里同样有牌。
稀土之所以重要,不只是因为地下有没有矿,更因为后面的分离、冶炼、加工和材料制造能力。矿石挖出来只是第一步,能不能稳定变成工业材料,才是真功夫。美国近年来也在推动关键矿产供应链多元化,但重新搭建完整产业体系并非买几台机器就能完成。设备、人才、成本、环保和市场规模,一个都绕不开。产业链这东西最讲现实,不太听口号。
关税战同样没有消失。2026年7月,美国又以所谓强迫劳动问题为由,对包括中国在内的多个经济体采取新的301关税措施,对中国商品加征12.5%的相关关税。中方明确表示反对单边主义和保护主义,同时保留采取必要措施维护合法权益的权利。可有意思的是,双方并没有因此把谈判桌掀掉。
9月20日至23日,中美经贸团队又举行第八轮经贸磋商。随后公开的信息显示,双方就建立贸易理事会、部分商品对等降税、农业合作、金融服务、人工智能对话等形成新的安排,并同意把暂停相互部分加征关税的期限延长至2027年1月10日。9月底,双方又公布了规模约为300亿美元的对等降税框架相关情况。
这正是今天中美关系最值得琢磨的地方。嘴上说竞争,生意还得谈;政策不断加码,会议照样得开。原因也简单,中美经济体量摆在那里,真要彻底切断联系,账单不会只送到其中一家门口。
能源和货币,则是另外两条不那么热闹却很重要的战线。中国这些年持续扩大人民币跨境使用,推动贸易投资结算方式多元化,也在加强与更多国家的能源和大宗商品合作。美元依然在国际金融和储备体系中占据重要位置,人民币国际化也不是一夜之间换座位,而是一个长期过程。真正值得关注的,并非哪一天突然出现所谓货币大决战,而是越来越多贸易开始拥有不同的结算选择。选择多了,单一体系能够施加的压力自然会发生变化。
所以,中美之间真正没有回头路的,并不是双方从此不做生意,也不是谁一定要把谁逼到墙角,而是过去那套低政治风险、低安全顾虑的经贸环境已经改变。美国会继续维护自己的技术和金融优势,中国也会继续补产业短板、推进科技创新、维护关键资源和供应链安全。