降税1619种,美国大豆却还在门外站着
2026年9月28日,中美两边同时亮出一份对等降税清单,各涉及大约300亿美元的进口商品。中方这边一口气列出了1619种美国商品,肉类、海鲜、乳制品、小麦、玉米、高粱、木材、煤炭、医疗器械,能放进去的基本都放了。可你仔细扒拉一遍清单,会发现一个挺有意思的事儿——大豆榨出来的豆油和豆粕都在免税名单里,整颗的美国大豆却还被10%的额外关税拦在门外。加工品免税,原料不免,这操作看着拧巴,里头却藏着门道。
大豆在中美农产品贸易里,从来就不是个普通角色。中国海关总署的数据显示,2025年中国进口大豆1.1183亿吨,创了历史纪录,美国大豆只占15%,巴西拿走了73.6%。往前推十年,美国大豆在中国进口里占比约40%,那时候中国市场一度吃下了美国接近三分之二的出口大豆。量只是表面。大豆背后连着美国中西部一大片农业州,这些地方是选举里的关键票仓。农场主赚不赚钱,直接影响选票往哪边倒。大豆从一开始就被摆在一个特殊位置上——中美谈农产品采购的时候,大豆和非大豆农产品走的是两套安排。美方曾对外说,中国计划每年采购至少170亿美元非大豆美国农产品,大豆另算,单独设每年2500万吨的采购目标。这套分开处理的规矩,不是这次才有的。
国内民营压榨厂做的是标准加工生意:买大豆原粮,榨出豆油供应市场,产出豆粕卖给养猪场和养鸡场当饲料。这种买卖利润薄,对原料成本极其敏感。美国大豆进中国,要缴13%的关税,其中包括3%的最惠国税率加上10%的额外加征。巴西大豆只需要缴3%的最惠国关税。十个百分点的差距,落到每一吨大豆上,就是实打实的成本加码。有贸易商算过账:美国大豆到岸价约500美元一吨,巴西大豆约452美元,差了将近48美元。压榨利润本来就紧巴巴的,这几十美元的差价足以让民营油厂的采购单直接转向巴西。从2025年9月开始,国内民营压榨厂就没有再买过美国大豆,采购全转到了巴西和阿根廷。说白了,哪边到岸便宜、榨出来有赚头,单子就给谁。
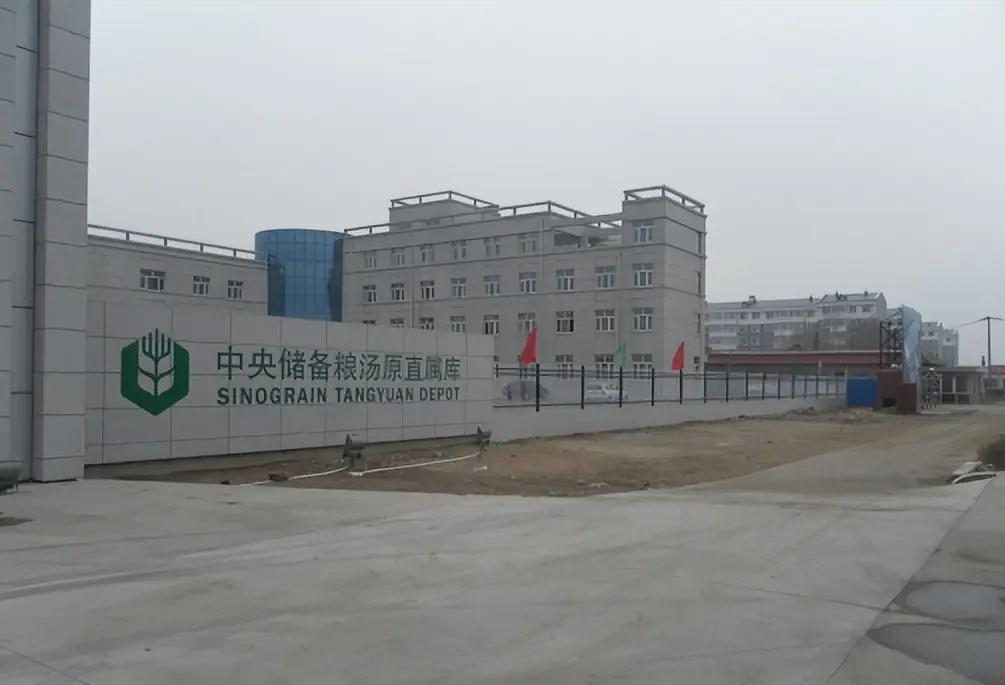
民营油厂不买,不代表中国不买美国大豆。中粮和中储粮一直在买。2026年9月有一轮100万吨的美国大豆采购,市场人士判断买家主要就是中粮和中储粮。到那时候,中国采购美国大豆的数量已经接近美方所说年度2500万吨目标的一半。这里面有个挺关键的资金流转方式。国企进口美国大豆同样要向海关缴那10%的额外关税,但这笔钱进了国家财政,宏观层面形成了一种内部对冲。国企可以根据储备需求和协议安排去买美国豆,民营企业必须严格核算商业利润,这两种采购逻辑产生的结果完全不同。10%的关税卡住的,就是民营油厂每天都在运转的日常买盘。
放在十几年前,这种差异化操作根本做不了。那会儿中国对美国大豆的依存度太高,强行加税只会把国内压榨、养殖、消费终端的价格全推上去。现在的情况变了。美国农业部预测,2025/26年度巴西大豆产量预计达到1.822亿吨,创了纪录,对中国的出口量可能冲到8500万吨。巴西大豆种植面积还在扩,出口基础设施也越来越完善。阿根廷的大豆也在补位,2025年中国从阿根廷进口了789万吨大豆,同比翻了将近一倍。供应来源多了,买方的选择就多了。美国大豆不买,可以买巴西的。巴西豆价格合适就多买巴西,美国进入收获季报价有优势也可以买美国的。手里有牌,出牌的时候就不慌。
把前面的账捋清楚,再看这份降税清单,思路就顺了。中国给玉米、小麦、豆油、豆粕都免了税,偏偏把整颗大豆留在额外关税名单里,这不是要断掉中美大豆贸易,而是没让美国大豆恢复原本的商业竞争条件。美国农业界盯着这10%的关税,他们真正在意的,是中国民营油厂每天的日常采购。国企按协议和储备节奏买几百万吨,属于集中采购,特定时间窗口、特定数量,主动权在买方手里。美国大豆行业想拿回来的,是那个靠价格竞争就能进入中国市场的常态化通道。只要这10%的税率还在,美国大豆就跨不过民营企业的成本核算门槛。想进中国市场,就只能依赖国企的特定采购安排。什么时候买、买多少、以什么节奏买,这些决定权完全在中国自己手里。
从单一依赖到多元替代,从被动接价到主动选货,全球大豆贸易的供需格局已经实质改变了。1619种商品免税,唯独留下大豆这一道税率,核心就在这——买还是在买,节奏自己定。