一年啥都不用干,光是利息就要还 1.05 万亿美元,折合每天刚睁眼就要掏出将近 30 亿美元。这就是美利坚当下的财政盛景。
看到这个天文数字,很多人第一反应是华盛顿的财政要出大问题,但现实里市场并没有立刻陷入混乱。
2026 财年前 11 个月,财政赤字已经拱到了 2 万亿美元,10 年期国债收益率重新站上 5% 的高位。
按常理来说,如此恐怖的发债速度和利息开支早就该引发危机了,可那边的政府运转依然没有停摆。
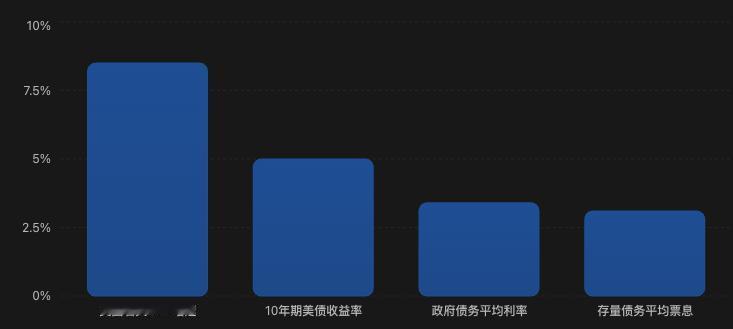
这中间的缓冲机制,关键在于债务结构的到期时间。美国财政部发行的国债平均到期时间长达 5.9 年,前几年低利率时期发行的存量债务,平均付息利率只有 3.1% 左右。
这就意味着,即便现在的市场利率飙升到了 5%,只要那些低息老债券还没有集中到期,财政部每个月实际拿出去的利息支出就不会瞬间翻倍,而是给政策制定者留出了一段消化时间。
不过这种延期缓冲并不等于危机消失,而是一场漫长的磨损。2020 年和 2021 年大规模发行的低息国债,在这两年开始陆陆续续到期。
只要旧债到期,财政部就必须按照现在 5% 甚至更高的利率借新还旧。每滚动一次债务,每年固定要付的利息账单就会被硬生生抬高一级。
更让资金面吃紧的是,这次在债券市场上疯狂抽走流动性的不只有财政部。硅谷几大科技巨头也在后面猛推了一把。
为了打造庞大的算力集群、修建配套的数据中心和采购高端显卡,据市场汇总估算,谷歌、亚马逊、Meta、微软和甲骨文这五家公司今年在债券市场发行的债券规模高达 2200 亿美元,相比去年规模翻倍有余。
华盛顿为了凑利息疯狂发债,硅谷为了搞 AI 大规模借钱,两大巨头同时在金融市场上抢现钱,硬生生把全社会的融资成本推到了多年未见的高位。
这种资金成本的飙升对政府财政是缓慢蚕食,对普通买房人和实体企业则是真金白银的挤压。当下的住房贷款利率长期盘踞在高点,普通家庭的购房门槛被大幅抬高,许多准备换房的业主因为舍不得早期锁定的低息房贷而选择观望,二手房交易市场呈现出明显的冰封状态。
在最新的市场调查中,有 42% 的专业机构投资者明确表示,这一轮长期高利率最先压垮的极有可能是住房市场。
不仅如此,许多中小企业也面临着同样的贷款展期难题。几年前借下的低息商业贷款相继到期,重新向银行申请贷款时却发现利率翻了倍,经营利润被利息开支吃掉大半,不少企业不得不缩减投资或裁员。
目前还能维系这套循环的动能,主要来自名义经济增速。今年二季度当地名义 GDP 折年率增速达到了 8.5%,跑赢了 3.4% 的债务平均融资成本。
只要名义收入增长的速度快于债务利息增加的速度,债务占 GDP 的比重暂时就不会雪崩。但根据国会预算办公室的长期测算,如果未来的长期利率比预期高出 1 个百分点,到了 2056 年,债务占 GDP 的比重将从现在的 101% 飙升到 222%。
这是一场看谁能坚持更久的长跑。如果名义 GDP 增长能够一直保持强劲,高额利息就能被慢慢消化;可一旦增长步伐放缓,加上大量到期的低息债务被迫以高利率重新作续,财政承载力就会面临考验。
美元作为全球储备货币的地位和 5.9 年的债务期限缓冲,确实换来了暂时的喘息,但随着科技巨头和财政部持续挤干市场上的流动性,实体经济和普通家庭能承受的极限总归是有限的。晒图笔记大赛
参考来源:美国财政部,联邦财政月度报告、国债利息支出估算,2026