保险行业为什么越来越多人不愿买?老百姓踩坑背后,值得深思
很多人现在提起商业保险,心里都有疙瘩。网上大量真实案例、万千网友的亲身留言,道出了很多普通人的遭遇:本来想着买一份保障,最后却变成一场闹心的纠纷。
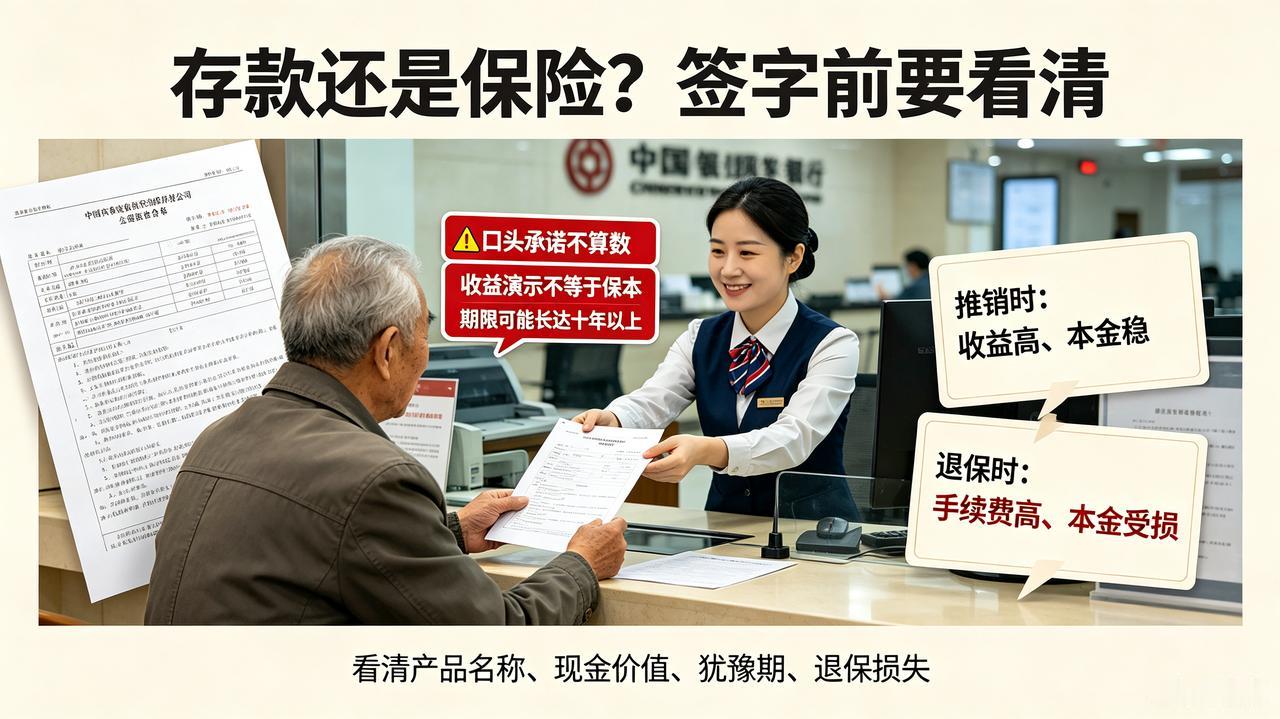
最典型的就是银行存款变保险的老案例。不少老人去银行存钱,柜台工作人员热情推荐,说收益比存款高,到期拿回本金还有分红。等到签完合同才发现,这根本不是存款,是期限长达十几年甚至上百年的人寿保险。中途想要退保,本金直接大幅缩水,扣掉高额手续费。当初推销时说得天花乱坠,退保的时候规则全变了。
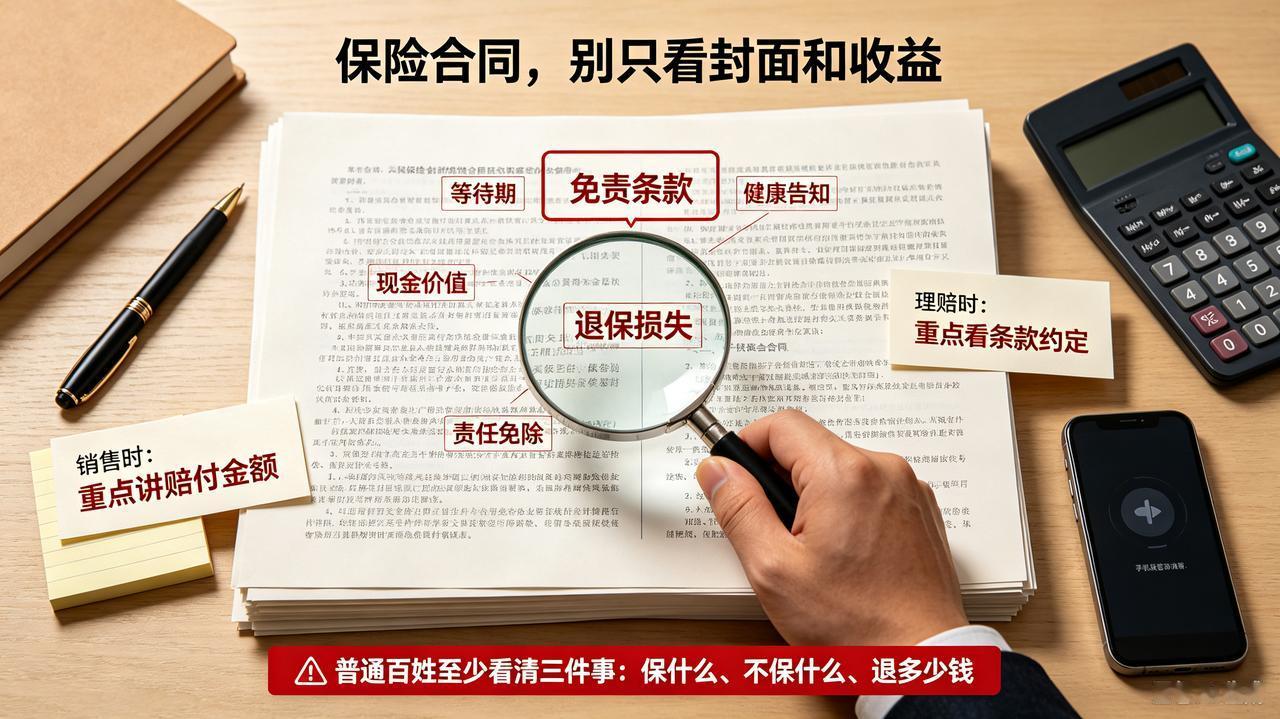
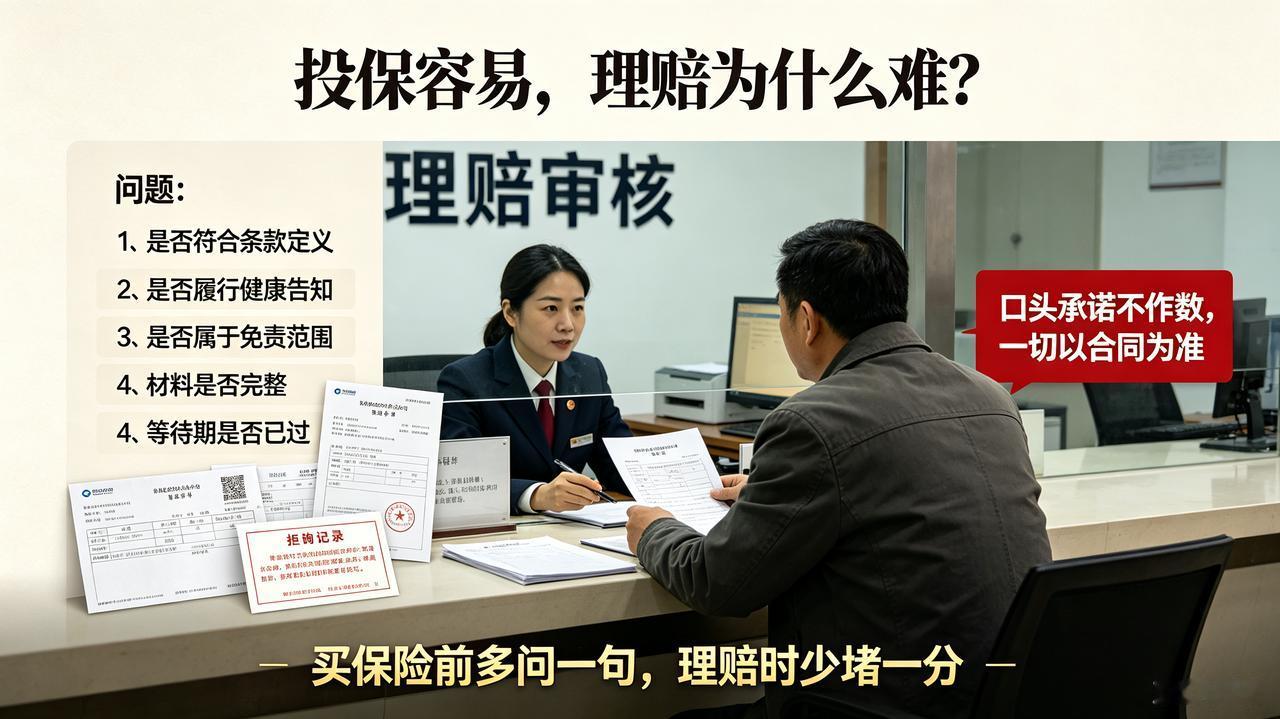
还有重疾险、防癌险的理赔难题。业务员推销的时候,只讲赔付金额,对于等待期、免责条款、健康告知这些密密麻麻的小字,大多含糊带过。等到真的生病去申请理赔,保险公司就翻出合同条款,以各种理由拒赔。普通人拿着几十页晦涩难懂的合同,和专业法务团队打官司,耗时间、耗精力。就算最后胜诉,也是一路委屈煎熬。
不少网友留言吐槽:保险合同厚厚的,条款文字绕来绕去,全是专业术语,普通老百姓根本读不懂。很多关键的限制条件藏在不起眼的小字里。投保的时候百般热情,理赔的时候处处设门槛。解释权偏向保险公司,一旦发生纠纷,投保人维权成本极高。
为什么车险大家普遍觉得靠谱?因为车险条款相对透明,事故责任判定标准清晰,理赔流程成熟。但很多人身险、分红理财型保险不一样,夹杂理财属性,销售靠高佣金驱动。部分业务员为了业绩夸大收益、淡化风险,一旦保单成交,后续业务员离职,后续所有问题全部留给投保人承担。
高额的佣金体系,也是行业矛盾的根源。前期佣金占比很高,销售人员把佣金拿到手,后续保单的风险、纠纷却要由客户承担。部分理财型保险,收益达不到宣传预期,资金长期锁死,急用钱的时候退保就要亏损本金。
当然,保险本身的初心,是风险共济,是一方遇到危难,大家分摊风险。保险制度本身没有错,它是现代社会的风险兜底工具。问题出在销售环节的不规范、部分产品条款晦涩、过去行业粗放发展遗留的乱象。
近些年国家金融监管部门也看到了这些民生痛点,持续出手整治。推行销售双录、规范健康告知、整治销售误导,对违规机构、违规业务员进行处罚,不断完善监管规则,保护消费者权益。过去很多行业高管落马,其中确实有部分和保险行业违规经营、利益输送等问题相关。
但是对于普通老百姓,我们一定要理性认清一个道理:最好的保险,从来不是一纸保单。
身体健康,能劳动、能赚钱,一家人平安和睦,国家社会稳定安宁,这才是人生最硬核的保障。
我们不否定保险合理的保障价值,比如医保、车险,都是实实在在的保障。但是面对分红险、长期人寿理财险,大家一定要擦亮眼睛,不要被口头承诺迷惑。签字之前,一字一句看清合同,分清保障功能和理财功能,不要把保险当成高收益理财。
买保险,先分清需求,看懂条款,不轻信口头推销。不要把全部希望寄托在保单上。
安身立命的根本,永远是自己的身体、能力,以及安稳的大环境。
保险 金融监管 理性理财 避坑 老百姓心声保险投保误区 保险理赔误区 保险套路避坑