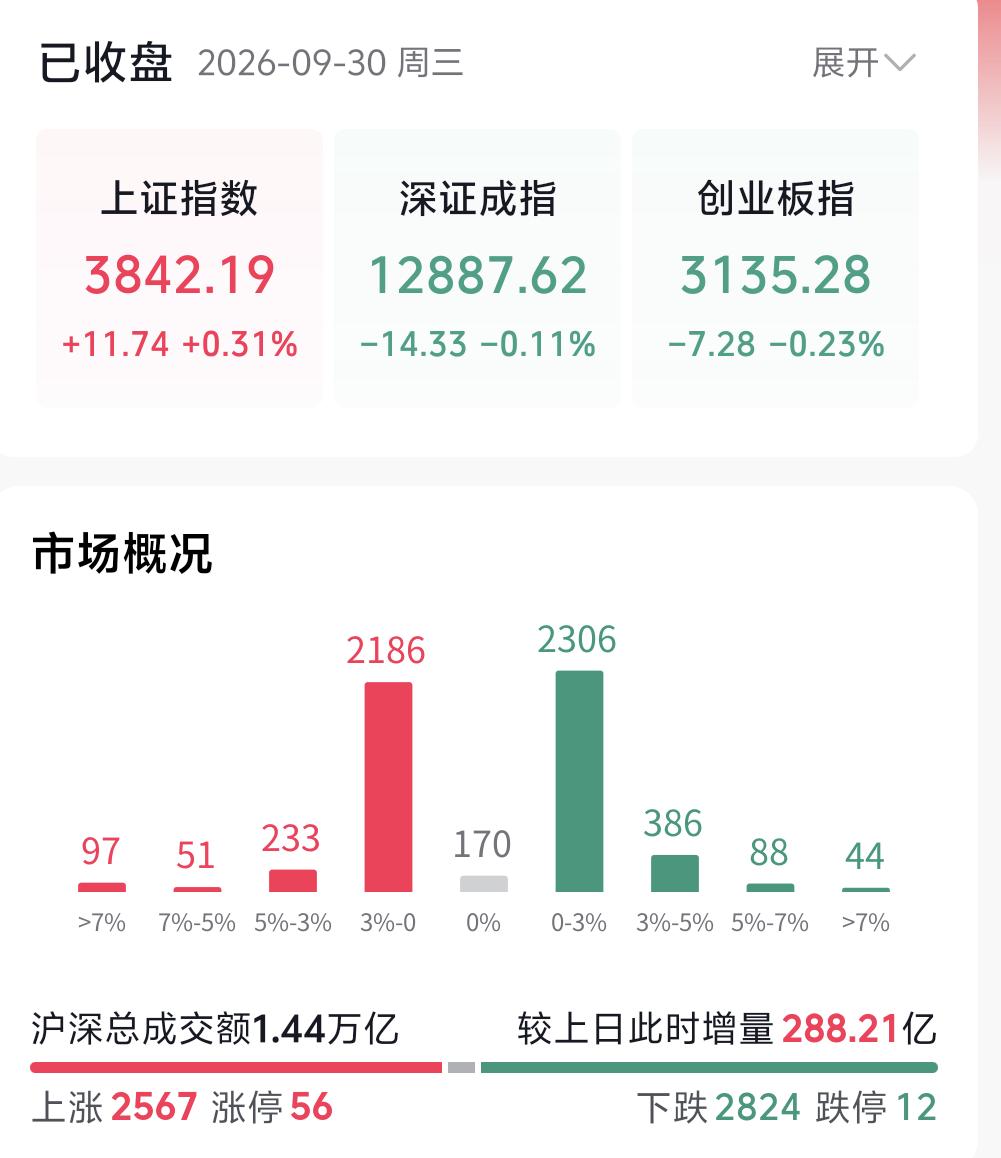
现在A股最让人难受的地方,根本不是大盘跌了多少,而是绝大多数散户的真实体感,和指数走势完全是两回事。
很多人以为市场还处在调整半山腰,其实数据不会骗人:当前A股超七成个股,估值早已跌回924熊市水平。
我们直接用最真实的PE、PB估值说话:
924行情之前,全市场PE低于40倍的个股占比高达85%,而现在,再度回到这一低估区间的个股达到1624只,占比接近七成。
再看PB数据,924之前PB低于3倍的个股同样占85%,如今这一低估值群体,也再次覆盖了市场七成以上的标的。
这就是当下最极致的K型分化行情。
撑住整个大盘指数的,只有一千多只高位权重,主要集中在大金融、硬核科技板块,它们的市值始终坚挺,稳住了盘面表象。
但市场里绝大多数的中小盘个股,完全是另一种走势:大量标的PE压到25倍以下、PB跌至2倍以内。
它们不是低位震荡,也不是小幅回调,是实打实跌穿近两年的震荡区间,彻底回到了924之前的熊市底部区间。
这也就解释了,为什么看大盘指数感觉跌幅有限,但是打开自己的账户,却持续阴跌、套牢不止,体感极致难受。指数是红的、稳的,多数个股的行情,早已持续走熊很久。
那在这样的极致分化、多数个股深度超跌的背景下,市场还会继续深度破位大跌吗?
拉长周期来看,继续大幅下跌的概率极低,核心有三大硬核支撑:
第一,成长板块估值空间已经彻底压缩。创业板年内涨幅基本全部归零,科创50更是有效跌破年线。如果指数再度深度下杀,2025年全年的板块涨幅会彻底抹去,整个科技产业链的直接融资、产业资本运作都会受到重创,市场不存在持续杀跌的基础。
第二,市场风险出清已经非常彻底。从924低点至今,两年半时间里,超七成个股完成了充分回调,泡沫挤干净、风险释放到位,该割的盘早已割完,市场做空动能已经极度衰竭。
第三,外部风险防火墙牢牢守住。当前美债利率持续高位震荡,但人民币汇率保持稳定,没有出现大幅波动,外资大规模流出的风险被有效阻隔,这是当下市场最坚实的底线支撑。
除此之外,政策托底信号也在持续释放。自9月29日地产重磅刺激落地,六张稳楼市支持政策持续扩容,市场流动性正在逐步修复,政策底已经明确夯实。
所以在这个位置,不用再过度悲观。对于基本面扎实、估值杀到底部的绩优标的,就算行情反复,也完全可以耐心等待一轮修复反弹行情,超跌反弹的机会已经逐步临近。