四处撒网求稳定供油,到处碰壁:菲律宾的能源困局,根源并不在缺卖家
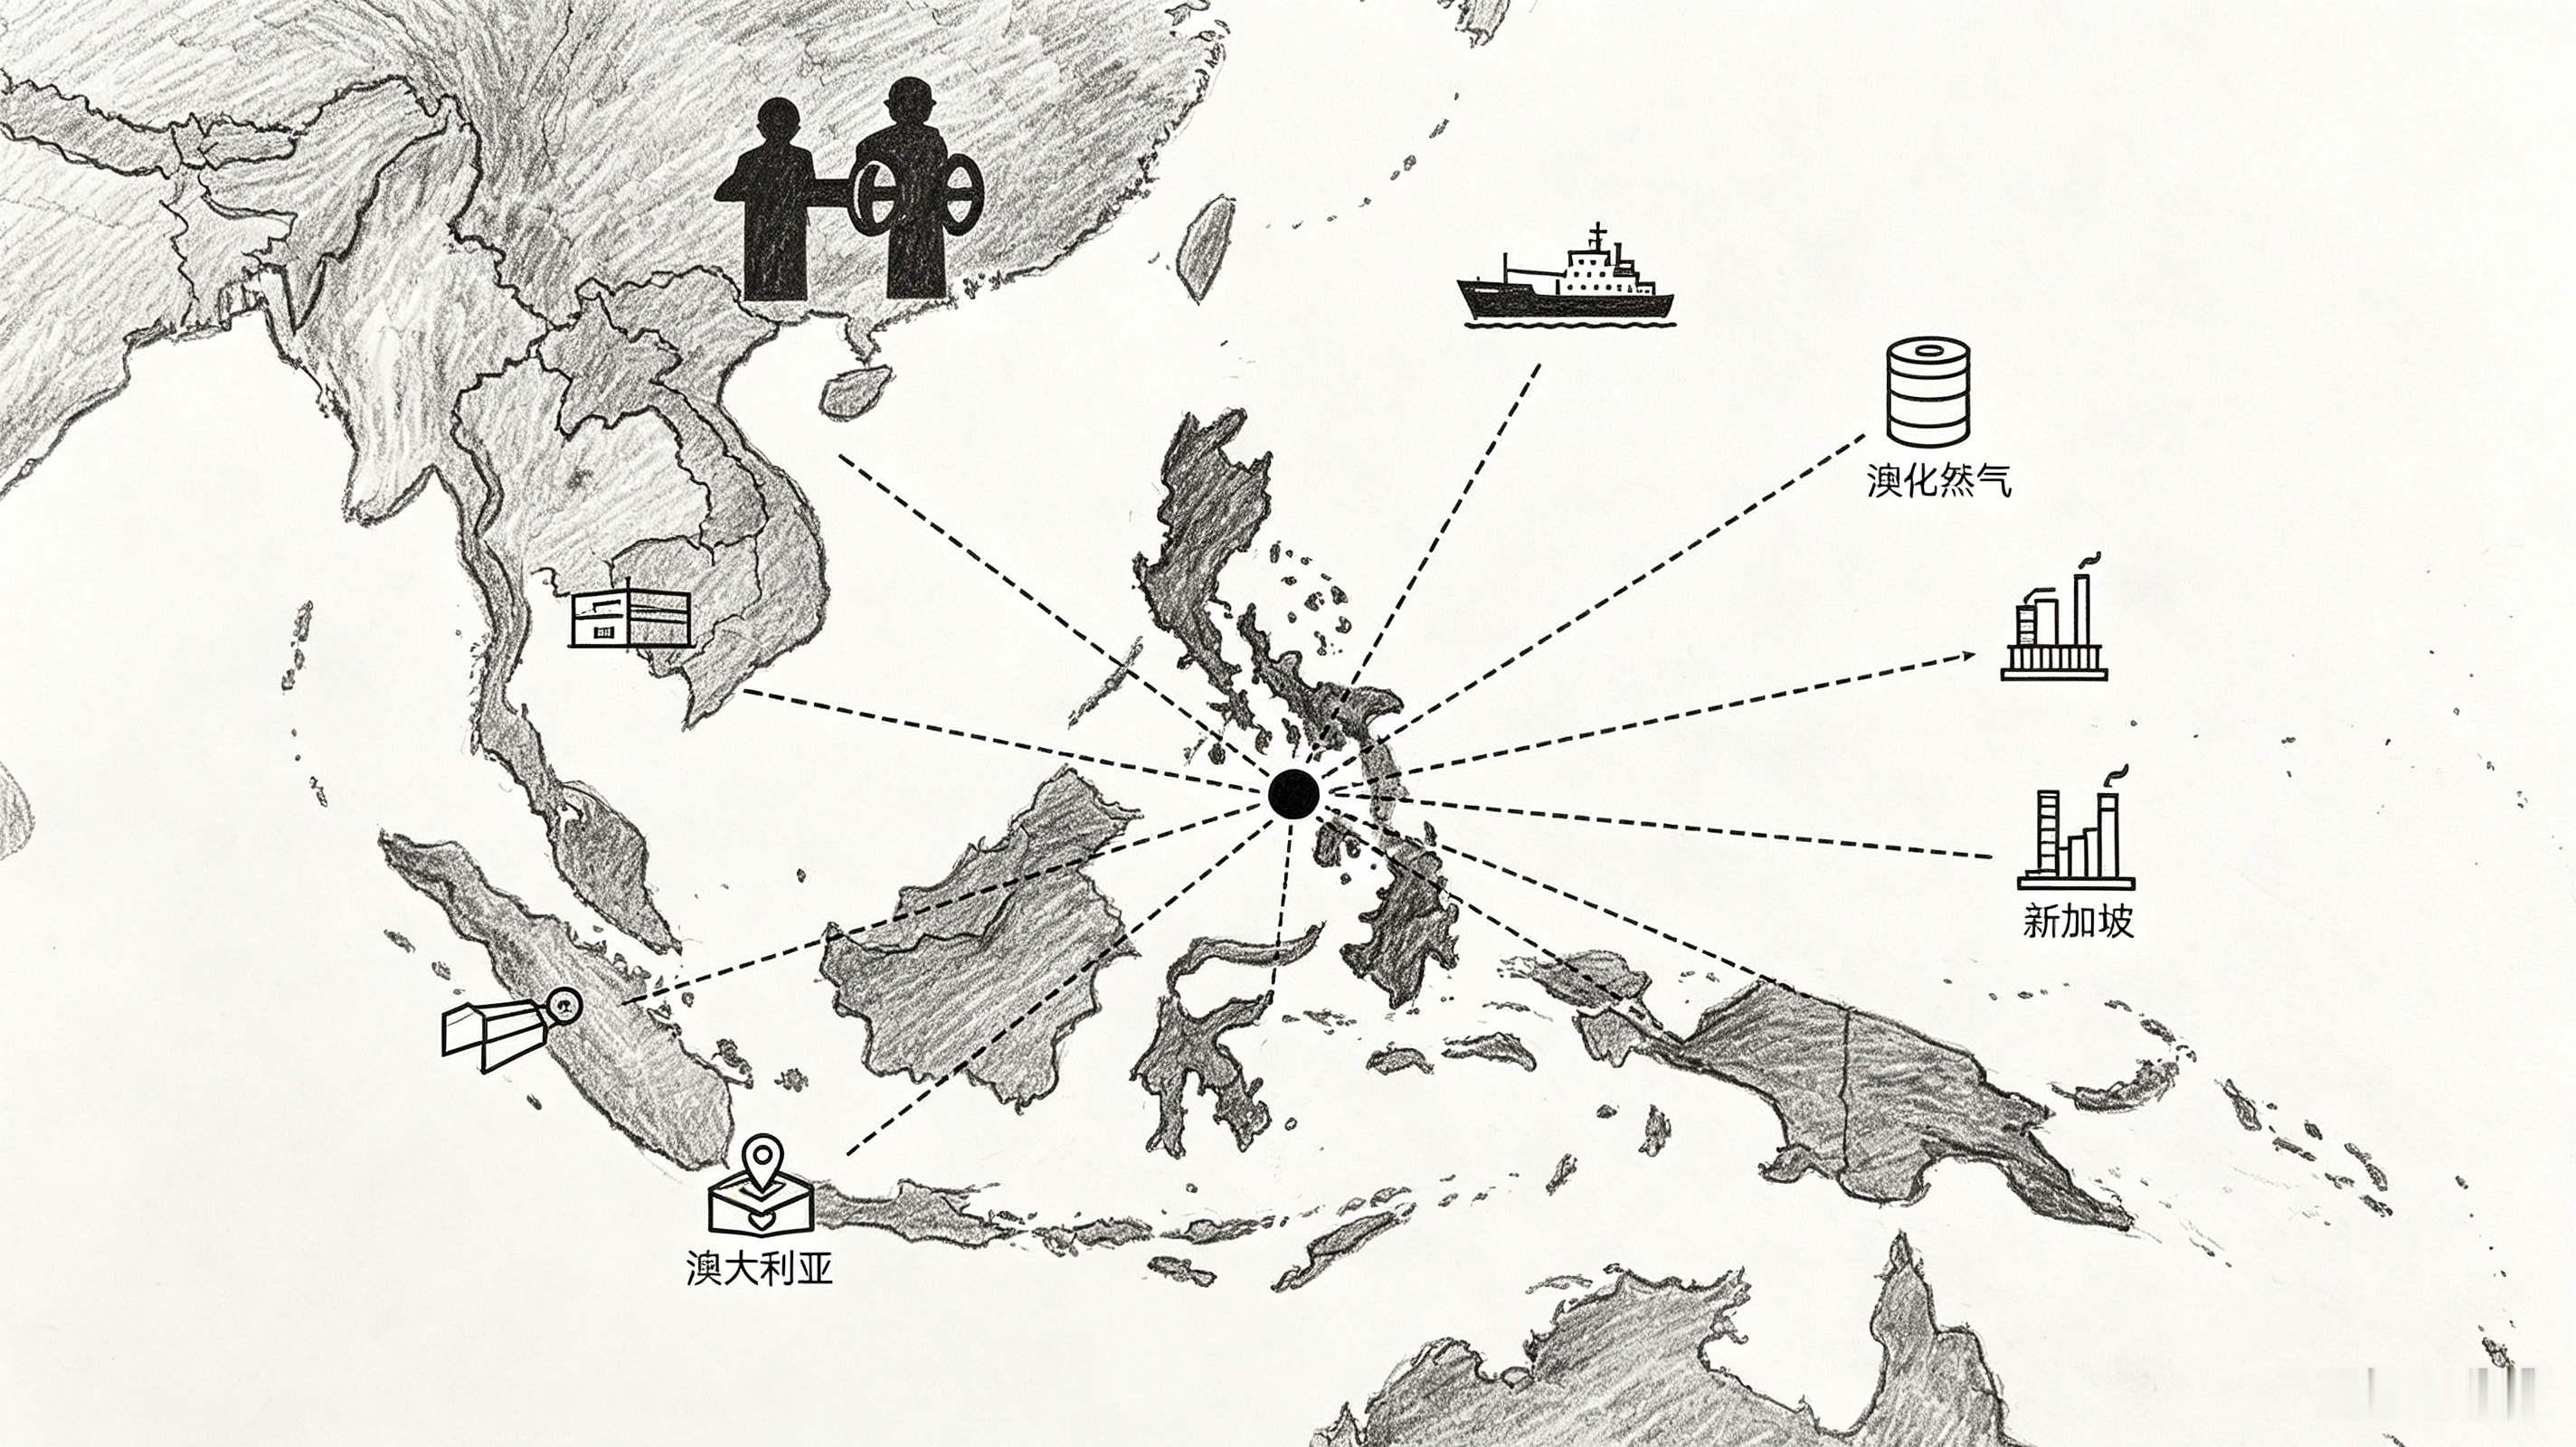
近日菲律宾能源部对外释放消息,该国正同时和中国、俄罗斯、印度等多个国家展开对接,希望敲定长期稳定的成品油供应配额,完善本国的能源进口渠道,降低单一供应链带来的风险。
消息一出,不少人感到疑惑。中俄印三国都具备极强的成品油生产与出口能力,货源供给充足,海运通道也基本通畅。买家主动上门求购,按理说属于双赢的生意,洽谈推进理应顺理成章。可接洽许久,实质性的长期供应协议始终没有落地。
这件事的症结,从来都不是“没有商家愿意卖油”。成品油现货贸易,随时都可以在国际市场采购;可一份锁定供应量、约定供给保障的长期配额协议,早已超出普通大宗商品买卖的范畴,商业、地缘、自身短板多重矛盾交织,层层形成阻碍。
先看俄罗斯。俄罗斯成品油出口规模庞大,价格具备明显的竞争力,是菲律宾十分理想的备选供应方。
摆在两国面前最大的拦路虎,是美国的域外制裁。菲律宾和美国存在同盟条约,防务合作深度绑定。一旦菲律宾大规模、常态化签订俄成品油长期采购合约,极有可能触发美方的次级制裁风险。此前菲律宾炼油企业曾经少量进口俄罗斯原油,依靠短期特殊豁免得以成行,可临时许可并不能长久。马尼拉当局始终心存顾虑,担心能源贸易的选择,换来金融结算、海外贸易通道被限制的沉重代价。
除此之外,结算体系、远洋航运、船舶保险等配套链条,都因为制裁受到诸多约束。少量现货可以灵活变通,想要敲定长达数年、体量巨大的保供长单,整套供应链都需要重新搭建。菲律宾缺乏足够的议价筹码,不敢下决心承担潜在的政治代价,谈判自然陷入停滞。
再看印度。印度如今已经是全球重要的成品油加工出口枢纽,大量进口中东原油完成炼化加工,再向外输出成品油,产能完全可以承接菲律宾的订单。
但双方的诉求,从一开始就很难对齐。菲律宾想要的是锁量、锁价、抗波动的长期稳定配额,用来平抑国内油价波动,保障民生能源安全。印度出口成品油,则更加偏向现货市场化交易,随行就市定价,国际油价上涨就同步上调报价,并不愿意被长期低价合约牢牢束缚。
同时客观区位也处于劣势。印度到菲律宾海运航程更远,物流成本更高,相比东亚炼厂,没有明显的成本优势。一旦出现中东原油供给紧张的局面,印度会优先把成品油供给留给本国市场,出口额度随时可能收缩。对于印度而言,菲律宾只是众多海外客户之一,并没有必要专门为其调整出口规划,做出特殊的保供承诺。
硬件条件最好、地缘距离最近的合作选项,当属中国。
国内炼化产业体系完备,成品油产能储备充足,南海航线航程短,交付快,物流成本低廉,单纯从商业层面来看,双方合作的先天条件得天独厚。
然而能源长期保供合作,需要稳定的双边环境作为土壤。菲律宾的想法,是能源贸易和海上争端彻底切割,一边持续在南海开展各类行动,一边希望拿到稳定、优惠的成品油长期供应保障。
能源安全合作,本身就是大国之间重要的博弈筹码。大规模长期供油配额,属于深度的战略合作,讲究双向的诚意与互信。单方面只想索取供给保障,却不愿在双边关系层面维持基本的平稳预期,很难推动协议走向落地。当然我国成品油出口额度,也会根据国内能源供需情况动态调节,首先需要优先保障国内民生与工业用油,不可能无限制对外放开大额长期配额。
拨开外部的种种阻碍,菲律宾自身,才是这场多方谈判当中最大的短板。
菲律宾本土炼油产业薄弱,成品油高度依赖海外进口,刚需属性极强。作为纯粹的进口方,缺少能源、矿产等可以用来置换合作的资源筹码,谈判桌上天然处于被动。政府财政承压,国际油价起伏不定,如果签署刚性的长期锁价采购合同,一旦油价大幅下行,就要承担巨额的亏损风险,决策者天然趋于保守。
更关键的是其谈判策略。同时向多国抛出合作意向,广撒网、多留后手,不断寻找更优厚的条件。这种骑墙观望的姿态,也会让各个供应方保持审慎。谁都清楚客户随时可能转向其他供货商,自然不会轻易拿出最好的合作条件,给出独家保供承诺。
说到底,现货油品随处可得,花钱就能够买到。
可长期能源供应配额,交易的不止是石油,更是稳定的预期。
买家左右观望,处处博弈,却缺少足够的诚意与筹码,希望用最低的成本拿到最稳妥的能源兜底,多方谈判久拖不决,也就成了必然的结果。
你觉得菲律宾想要落地成品油长期供应协议,最先要解决的问题是什么?