交了十年保费,丈夫瘫在床上,保险公司一句"他还能自己吃饭"把人噎得说不出话——徐州这事儿,听着就让人心里堵得慌!
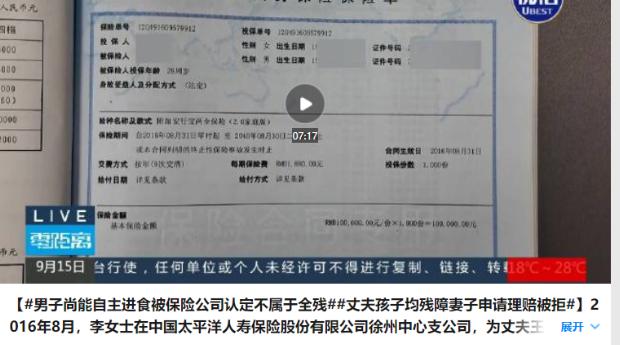
李女士(化名)是徐州人,2016年她给丈夫王先生在太平洋人寿投了一份保险,叫"附加安行宝两全保险",保额十万块。这一交就是十年,一笔笔保费按时打过去,平时也没觉得怎么样,图的就是万一出个意外,家里能有个兜底。
谁想到这一天真来了。王先生在内蒙古旅游的时候,从船上摔了下去,跟船身磕了一下落了水。送医一查,胸12到腰1骨折脱位,脊髓圆锥损伤,前后动了好几次手术。人是救回来了,可双下肢彻底偏瘫,再也站不起来了。后来做鉴定,直接定了肢体一级残疾——这是伤残里最重的一档。
一个大活人,好好的出门旅游,回来就瘫在床上,走路、站立这些以前根本不算事的动作,一下子成了奢望。家里不光要面对他身体上的变化,后面长期的康复治疗、日常照料,哪一样不是花钱花人力?
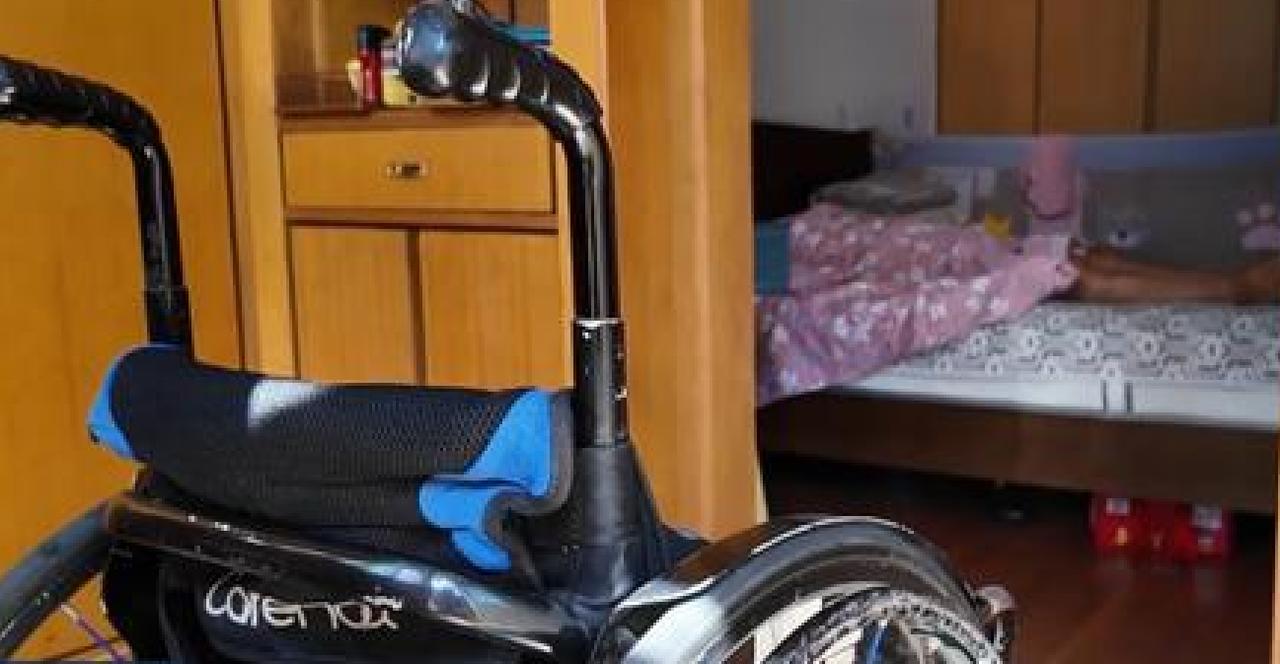
王先生这一摔,从一个能走能跳的大男人,变成了吃喝拉撒都离不开人照顾的人。翻身要帮忙,上厕所要帮忙,连从床上挪到轮椅上都得两个人架。家里以前是他撑着,现在反过来了,妻子不光要顾孩子,还得寸步不离地守着他。
这时候李女士想起那份交了十年的保险。她按着流程,拿着病历、鉴定报告去申请十万块的全残理赔。她心里想,人都瘫成这样了,一级残疾,总该赔了吧?
结果保险公司那边给的答复,让她一下子没转过弯来:不赔。理由是王先生"还能自主进食",达不到合同里写的全残标准。
李女士当时就懵了。她把合同翻出来仔细看,上面确实有个注解:所谓"全需他人扶助",是指食物摄取、大小便、穿脱衣服、起居、步行、入浴这六件事,全都不能自己做、全都需要别人帮忙,才算全残。保险公司说,吃饭这一项他能自己来,六件事缺了一项,就不符合。
李女士不服。她跟保险公司掰扯:他那叫"自己吃"吗?碗不端到跟前,勺子不递到手里,他怎么吃?手得撑着、人得扶着,这能叫"自主进食"?可保险公司那边,条款摆在那儿,说什么也不认。
说起来,这种"六件事全不能自理"的全残标准,是早年保险业自己定的老规矩。当年定的时候,就是想把门槛卡得高高的,少赔一点。可几十年过去了,大家的生活早就变了,拿这老标准来卡今天的人,难免有人觉得不近人情。
这事儿闹到网上,网友们也炸了锅。有人说保险公司这是抠字眼,人都瘫成那样了,还拿"能不能自己吃饭"说事;也有人说,合同就是合同,白纸黑字写着六件事全不能自理才算全残,条款当初签的时候怎么不仔细看?
有人翻出类似案例说,以前也有人瘫了去理赔,保险公司卡"能不能自己吃饭"的,最后还是走了法律途径才解决。也有人替保险公司说话:条款写得明明白白,业务员卖的时候讲得天花乱坠,签字的时候自己不看,怪谁呢?两边的说法,听着都有几分道理。
李女士家里是什么情况?孩子早产,住了好长时间保温箱,后面还要做阑尾炎手术。丈夫这一瘫,顶梁柱倒了,全家的经济压力全压在她一个人身上。那十万块理赔款,对她来说不是什么小数目,是真能救急的钱。
说到底,这事儿给所有人提了个醒:买保险的时候,别光听业务员说"什么都赔",合同里那堆小字、那个注解,真得一个字一个字看清楚。尤其是"全残""重疾"这种关键定义,六件事里到底哪六件、达到什么程度才算,不搞明白,真到出事那天,十有八九要卡壳。
尤其是咱们上了点年纪的人,家里只要有人买过这种意外险、寿险,真该翻出合同来看看。别等出事了才发现,那上面写的"全残"跟你理解的"全残"根本不是一回事。十年保费不是小数目,真到要用钱的时候,多问一句、多看一眼,少走好多弯路。
十年保费交下去,等的就是这十万块。结果人家一句"还能吃饭"给挡了回来。这滋味,没轮到自己头上,谁都觉得事不关己;真轮到了,那才知道什么叫叫天天不应。