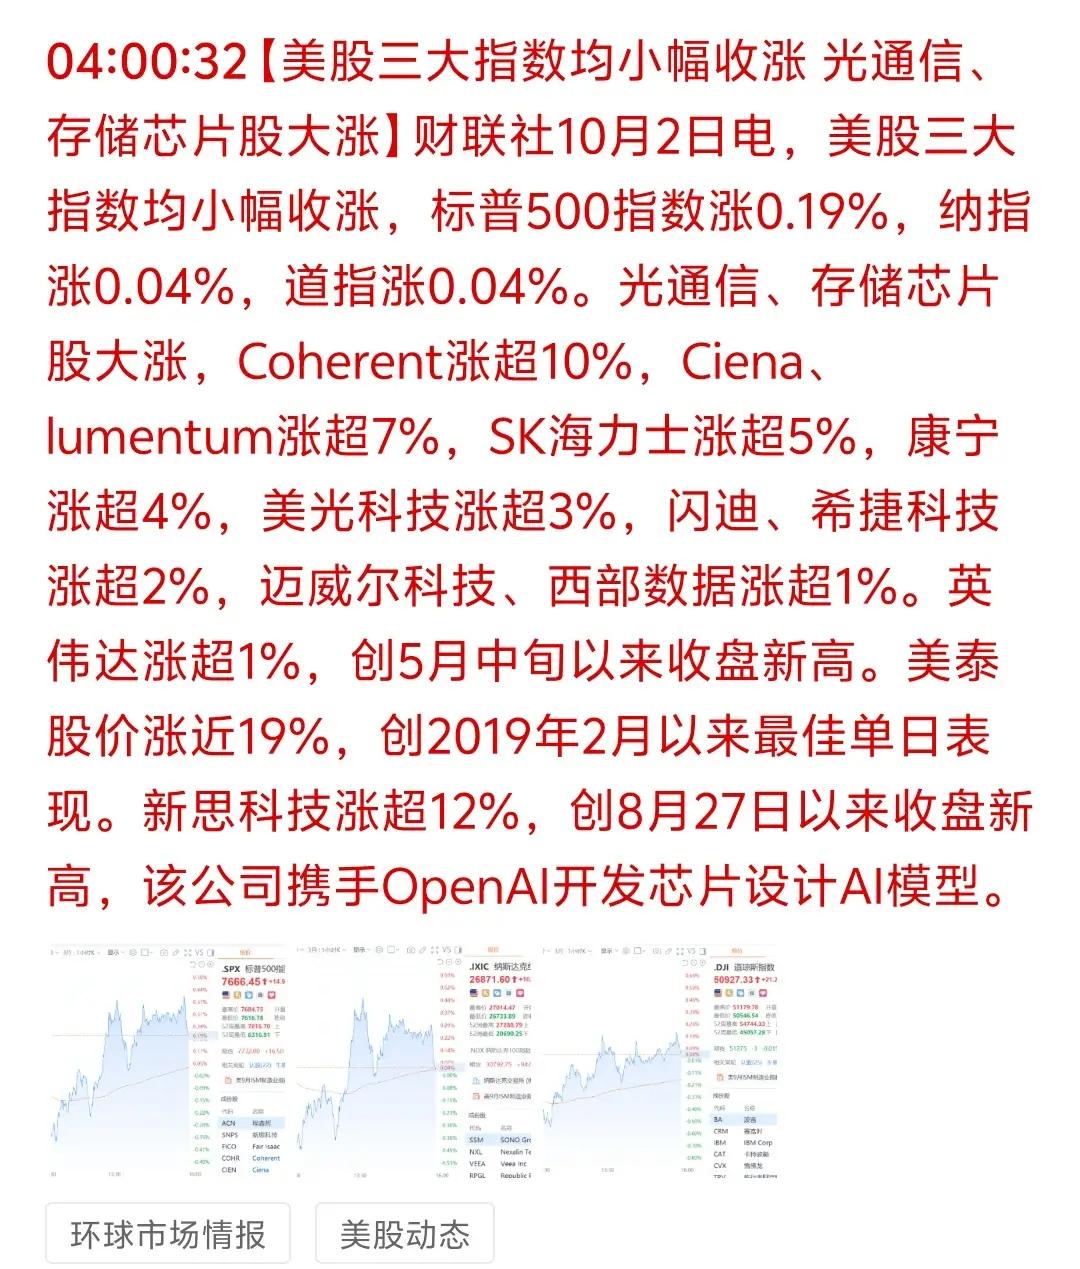
A股CPO板块迎来催化窗口:美股光通信巨头集体大涨,节后算力方向重点关注
隔夜美股光通信板块集体暴动,Coherent大涨10%,Ciena、Lumentum涨幅超7%,康宁也上涨4%。这一波上涨不只是短期情绪炒作,背后有三大硬核基本面消息落地,直接利好A股CPO、高速光模块产业链,重仓算力的投资者,节后可以重点跟踪这个赛道。
第一,英伟达斥资20亿美元入股Coherent,双方围绕CPO共封装光学达成深度长期战略合作,企业订单能见度直接拉满,订单已经排到2028年。英伟达这轮投资不只是财务投资,核心目的是锁定下一代AI算力集群所必需的光互连产能。AI超大规模集群内部,GPU之间带宽需求暴涨,传统可插拔光模块功耗瓶颈越来越突出,CPO是解决这个痛点的核心方案,英伟达此举等于在产业层面确认CPO是未来算力网络的主流技术路线 。
第二,高盛大幅上调全球光模块市场空间预测,将2028年行业规模上调至1485亿美元,相比此前预期上调幅度高达115%。随着AI算力持续扩张,高速光模块需求的增长上限被持续打开,机构重新定价整个赛道的长期成长空间。
第三,微软、Meta、谷歌北美三大云厂商,启动2026-2027年度光模块集中采购。采购结构发生明显变化,1.6T高速光模块的采购占比从10%提升至25%,高速型号放量节奏比市场原先预期提前一个季度。这意味着全球云资本开支落地提速,1.6T光模块进入大规模商用阶段,上游光芯片、硅光、CPO组件企业会持续拿到订单。
放到A股产业链来看,国内厂商是全球高速光模块的核心供给方,中际旭创、新易盛、天孚通信等企业,长期供货北美云厂商。海外需求上行的利好,会直接传导到国内光模块、光器件、硅光、CPO材料等环节。CPO不是遥远概念,随着1.6T大规模落地,CPO技术产业化节奏持续提速,产业链上具备技术储备和海外客户资源的公司,有望迎来业绩和估值的双击。
但也要客观看到板块的风险,不能简单理解为板块会无节制暴涨。
其一,CPO目前仍处在技术迭代过渡期,大规模全面商用还要时间,短期主力增量依旧是1.6T可插拔光模块,CPO更多是远期估值故事,需要持续跟踪客户落地验证情况。
其二,赛道热度很高,估值并不低,板块资金博弈属性强。如果后续美债收益率再度走高,成长板块估值会受到压制;同时,行业扩产浪潮下,未来存在产能过剩、产品降价压缩毛利的风险,和之前讨论的AI算力基建内卷逻辑相通。
其三,海外云厂商资本开支具备周期性,一旦AI资本开支阶段性收缩,订单预期会快速下调,板块容易出现大幅回调。
整体来看,这一组海外利好,属于CPO/光模块板块的强催化,大概率会在节后开盘带来情绪刺激。但选股不能只看概念,优先筛选有真实海外订单、高端光芯片自研能力、毛利率稳健的龙头,避开单纯炒概念、没有业绩兑现的标的。
风险提示:以上仅为产业与行情逻辑分析,不构成任何投资建议。CPO、光模块板块波动极大,受海外云资本开支、技术路线变化、美债利率多重因素影响,投资风险较高。