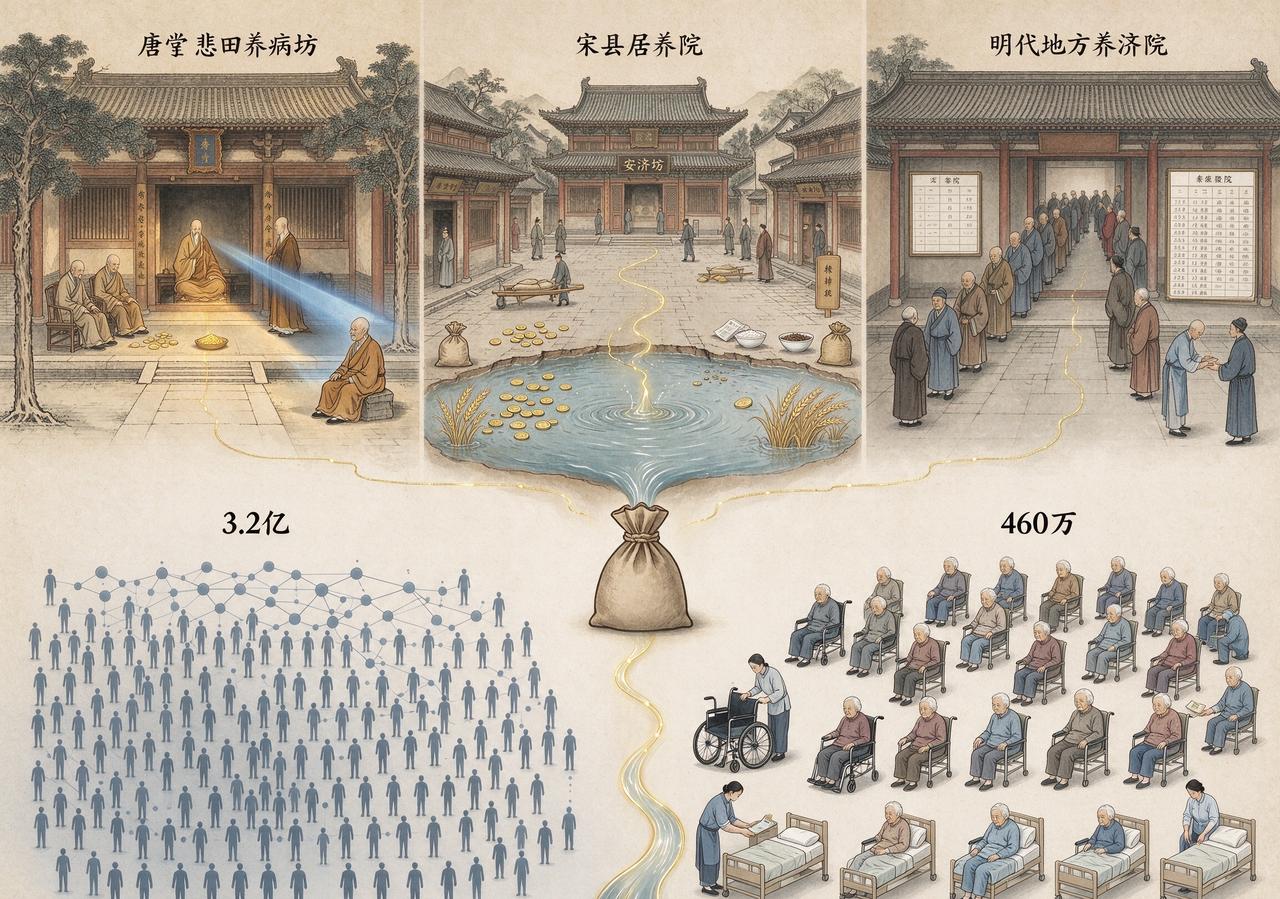
我国长期护理保险试点已开展 10 年,参保人数超过 3.2 亿,基金累计支出 1142 亿元,累计为 460多万失能人员提供护理服务。3.2 亿人参保,实际享受到服务的为何只有 460 万?
回看历史,中国古代就有过三次官办养老尝试,最终都没能长期推行,核心症结都在资金可持续性上。
最早的尝试在唐代,机构叫悲田养病坊,设置在寺院里,运营资金来自信众布施和寺院田产收入。
会昌五年,朝廷下令僧尼还俗,病坊失去运营主体,原本受保障的老弱贫病人员随即失去救助。这套体系完全依附于寺院,政策一旦变动就立刻停摆。
宋代是古代官办养老的鼎盛阶段。宋徽宗崇宁年间,居养院、安济坊、漏泽园从京城推广到各州县,覆盖生活供养、医疗救治、丧葬安葬全流程。资金来源包括正税以外的内库拨款、公田收入、常平仓利息、货栈租金,还有售卖僧道度牒的收入。
这种模式的好处是资金不纳入国家正项财政,不会挤占军费等核心开支。但弊端也很突出:户绝财产没有固定进项,利息收益随粮价波动,度牒卖多了就会贬值。南宋一度停止售卖度牒,养老资金马上枯竭。另外,朝廷把收养人数定为地方官考核指标,导致各地只统计在册人数、不核查实际在院情况:有的人只在名册挂名,并不住在院里;还有人把健康亲属冒充孤老,冒领救济粮后转卖牟利。
明代调整了思路,养老经费从地方正项财政中列支,资金来源比宋代稳定,是制度上的实质性进步。但新问题随之出现:实行定额管理。名额固定后,养老资格成了稀缺资源。
以宛平县养济院为例,万历元年收容 1800 人,到万历十年就只剩 585 人。万历十八年,新任知县沈榜重新梳理历年登记册,发现名册里仅百岁以上老人就有五个,明显不符合常理。背后的问题是名册管理混乱,去世人员大多不及时销名,实际能领到救济的人远少于在册人数,差额部分都被经办人员侵占。
从唐代到明代,官办养老制度一次比一次规范,但始终没解决最根本的问题:资金从哪来,能不能持续供应。
唐代的资金绑定寺院,一道政令就断了来源;宋代靠各类非正规收入,资金池小、抗风险能力差;明代纳入正项财政,却又被定额卡死,还滋生出冒领贪腐问题。
当前试点的长期护理保险,首先补上了这个困扰千年的短板:通过制度明确缴费费率,目前控制在 0.3% 左右,同时中央财政首次安排专项补助资金,计划到 2028 年底在全国基本实现全覆盖。
养老照护的核心从来不是善心,而是一套稳定、可持续的资金保障机制。