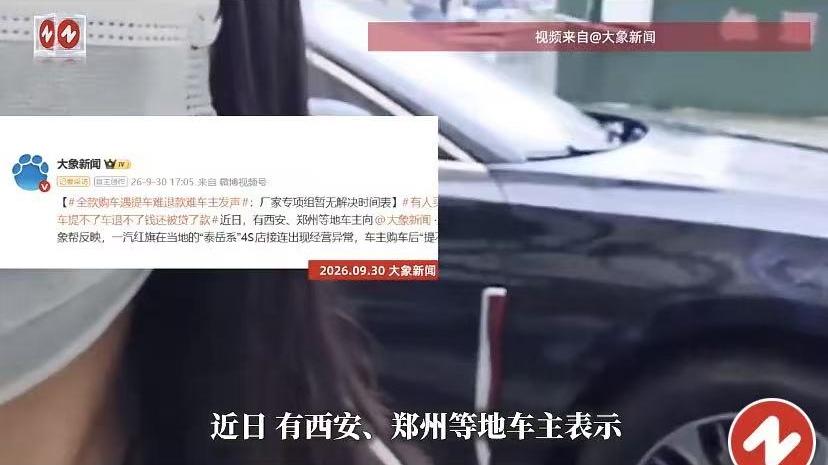
河南郑州,车主常先生计划全款购买红旗 H5。门店销售告知,若配合办理 5 万元车贷,可享受 2 万元优惠,并且承诺这笔贷款的本息全部由 4S 店承担,车主无需自行还款。常先生于是支付全额购车款,另外办理了 5 万元车贷。
后续泰岳集团资金链出现问题,门店既无法交车,也不能退款;贷款机构向常先生催收贷款。销售手写的 “门店还贷” 字条没有加盖 4S 店公章,门店辩称该承诺属于销售个人行为。常先生陷入债务与维权困境,同店还有十多名车主遇到类似情况。
常先生遇到的问题,并不只是一张字条有没有盖章。2026年9月,同属红旗经销体系的青岛泰岳集团旗下门店也出现多名消费者付款后无法按期提车。
9月27日,山东广播电视台“生活帮”报道,两家涉事4S店工作人员称,部分车辆合格证仍在银行,尚未赎回,因此车辆无法正常交付。一汽红旗客服同时表示,泰岳集团门店出现经营风险,厂家已成立专项工作组处理。
这条信息把事情拉到了另一层。汽车到了门店,并不意味着消费者付款后就能立刻完成全部交付。经销商经营中可能存在库存融资,车辆合格证等资料也可能由金融机构控制。
消费者真正需要确认的,不只是销售口中的“有现车”,还包括车架号、合格证状态、开票情况以及购车款最终进入哪个账户。
类似问题在济南已有公开司法案例。2023年底至2024年初,几十名消费者从某汽车公司经营的4S店购车,车辆已经拿到手,合格证和备用钥匙却被汽车公司用于向银行融资。
汽车公司到期未偿还相关贷款后,银行没有返还资料,消费者因此无法挂牌上路,随后起诉到济南市历下区人民法院。
2024年5月下旬,历下法院选取2起案件公开开庭,7月上旬作出判决。为了避免判决生效后资料仍无法交付,法院提前要求涉案合格证和备用钥匙提存。7月下旬,法院又向贷款银行发出司法建议,推动其余案件集中调解。
到9月中旬,相关案件完成调解。后来,法院组织汽车公司、银行和质押物监管公司现场交接,向56名车主或代理人发放共58张合格证和58把备用钥匙。这个案例说明,汽车交易出问题后,车辆、资金和权利凭证究竟由谁控制,往往是解决纠纷的关键。
再看常先生手里的“门店还贷”字条。没有公章,并不等于承诺必然和4S店无关。最高人民法院自2023年12月5日起施行的民法典合同编通则司法解释明确。
工作人员以单位名义订立合同,即便只有工作人员签名而没有单位盖章,只要能够证明工作人员没有超越权限,相关合同仍可能对单位发生效力;存在越权时,还需继续判断是否构成表见代理。
因此,常先生真正需要保存的证据,不止那张纸。销售人员是不是门店正式员工,5万元贷款是不是通过门店合作渠道办理,2万元优惠是不是门店统一方案,购车款和贷款资金分别去了哪里,主管或财务有没有参与,都可能影响责任认定。
贷款一端也不能忽略。自2024年7月1日起施行的《个人贷款管理办法》要求贷款人核查贷款申请的真实性、准确性和完整性,涉及借款人真实意思表示等核心事项,不能简单交给第三方完成。
常先生已经签下贷款,避免逾期是现实问题,但贷款流程是否规范、资金去了哪里,同样需要逐项核对。
常先生原本只是想买一辆红旗H5上下班,后来面对的却是购车、融资、合格证和销售承诺几层关系。
真正该记住的,不只是“优惠要谨慎”,而是大额购车时,每笔钱付给谁、每份合同谁签、车辆能不能对应到具体车架号,都要在付款前弄清楚。
信源:大象新闻