欧洲人快被中国“卷”疯了!他们现在最怕的不是中国制造便宜,而是中国人一学会某个技术,这个技术所在的行业,价格就崩盘!
把这句网感很强的话翻成产业语言,其实就是欧洲一些老牌制造企业正在面对一件很现实的事:中国企业进入的,已经不只是成熟产品,而是越来越多过去门槛很高、供应商很少、价格也长期居高不下的工业领域。
麻烦恰恰从“学会”之后开始。
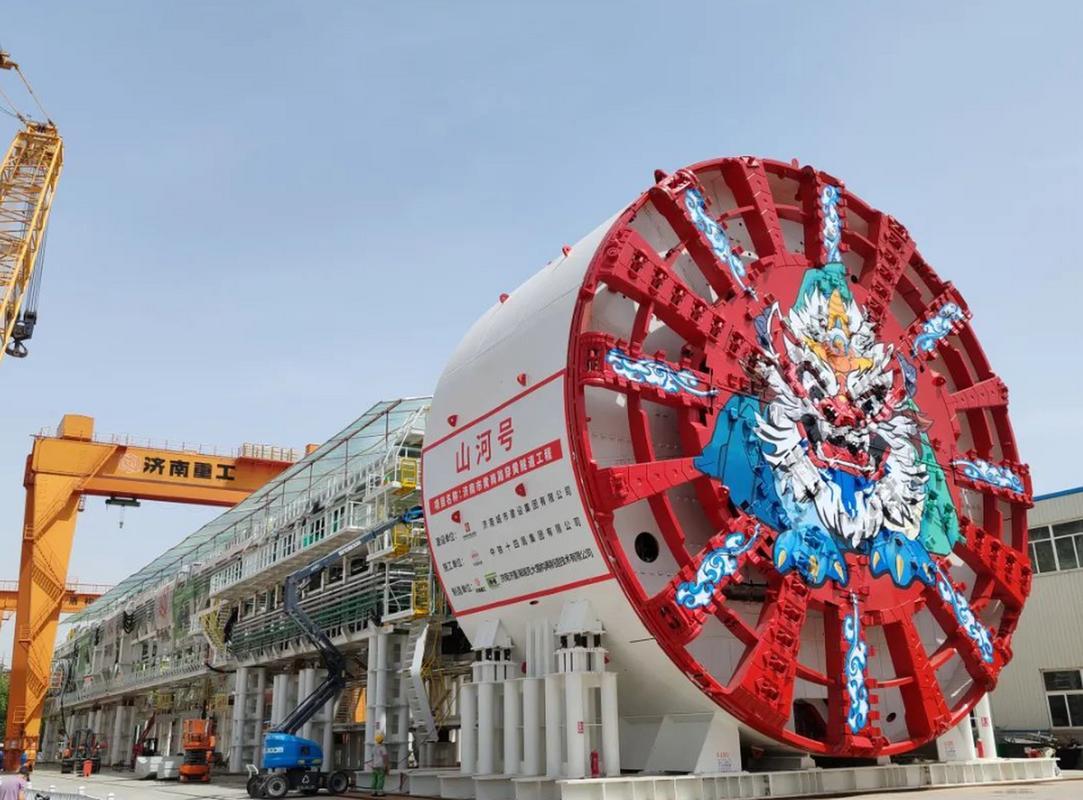
先说盾构机,2008年,中国第一台拥有自主知识产权的复合式土压平衡盾构机“中国中铁1号”下线,并用于天津地铁三号线。
国资委公开资料提到,在国产盾构起步以前,我国隧道施工长期依赖进口,采购时缺少议价空间,一台机器曾要3亿元。
到了2015年,国产大直径全断面硬岩掘进机下线,科技部公布的售价约1.7亿元,比同级别进口设备至少便宜5000万元。
这一前一后,值得琢磨。
高端装备卖得贵,钱不全花在钢材和零件上,设计能力、核心系统、调试经验、售后服务,再加上供应商少带来的稀缺溢价,都装进了报价单。
国内企业跨过技术门槛,市场上多了新的供应者,原来的价格体系自然要重新算账。
我更在意的还不是“造出第一台”,而是后面的批量生产,样机做出来,说明路走通了;工厂能稳定交货,零部件能持续配套,工程现场还能不断改进,价格才会真的往下走。
碳纤维更直观,国家知识产权局公开研究提到,国内企业实现T300级碳纤维国产化后,以日本企业为代表的国外厂商一度大幅降价,降幅最高达到50%。
这件事很有意思。产品还是那个产品,需求也没有突然消失,市场里只是多出了一批能供货的中国企业,价格就松动了。
说到底,稀缺本身就值钱,少数企业掌握供应,买家选择少;新的供应能力进场,老客户有了替代方案,报价、服务、交付周期都得拿出来比。
很多人嘴里那句“中国企业把价格打下来”,放到产业里看,其实是一整套供给变化。
医疗装备也是同一条线。
工信部公开资料显示,21世纪初,我国高端医疗影像设备市场几乎被通用电气、飞利浦、西门子三家国际企业占据,国产设备市场份额不到10%。
2007年,国内科研团队开始布局磁共振成像技术;2011年又参与3T磁共振系统研发,后来攻克谱仪、射频功放、线圈、梯度系统、大孔径磁体等关键环节,并实现大规模产业化。
这时候,变化就不只是设备名单里多了一个国产品牌,医院采购有了更多选择,核心部件有了国内供应,维修、升级、交付也多了一条路。
市场从“少数几家能做”走向“多家同场竞争”,价格压力从哪来,其实很好理解。
再往深处看,中国制造还有一个很难复制的条件:产业链够全。
工信部公布的数据里,我国拥有41个工业大类、207个工业中类、666个工业小类,拥有联合国产业分类中的全部工业门类;500种主要工业产品里,220多种产量位居全球第一。
2023年,我国制造业增加值占全球比重约30%。
这意味着什么?一家企业攻一个高端产品,不是孤零零地从头攒到尾,材料、机加工、电子元器件、软件、物流、检测设备,很多环节能在国内找到配套。
产量上去之后,研发投入被更多产品分摊,生产线越跑越熟,供应商之间还会继续竞争,单位成本就有了往下走的空间。
技术投入也还在加码,国家统计局公布,2025年我国研发经费达到39262亿元,占国内生产总值2.80%。
在我看来,这才是欧洲老牌制造企业真正需要适应的地方,压力不只来自“价格低”,而是中国企业把研发、产业链、市场规模和工程迭代接到了一起。
一项技术一旦走出实验室,后面很快跟上量产,再从量产走向降本,原先建立在稀缺上的高价格就很难一直维持。
这也解释了开头那句话。
中国企业攻克高价工业品后,价格容易往下走,并不是突然把利润扔掉,而是供应变多了、规模变大了、配套更完整了,市场竞争也更充分了。
过去高端技术意味着“少数厂商能卖”,现在越来越多领域正在变成“谁能做得更好、更快、更省”。
要我说,这才是中国制造最有分量的变化:从会不会做,走到能不能大规模做,再走到能不能把高端产品变成更多人用得起的工业品。
如果高端制造继续扩大规模,你最期待哪个行业先把价格打下来?